猜你想问
这份房地产周报的核心内容是什么?
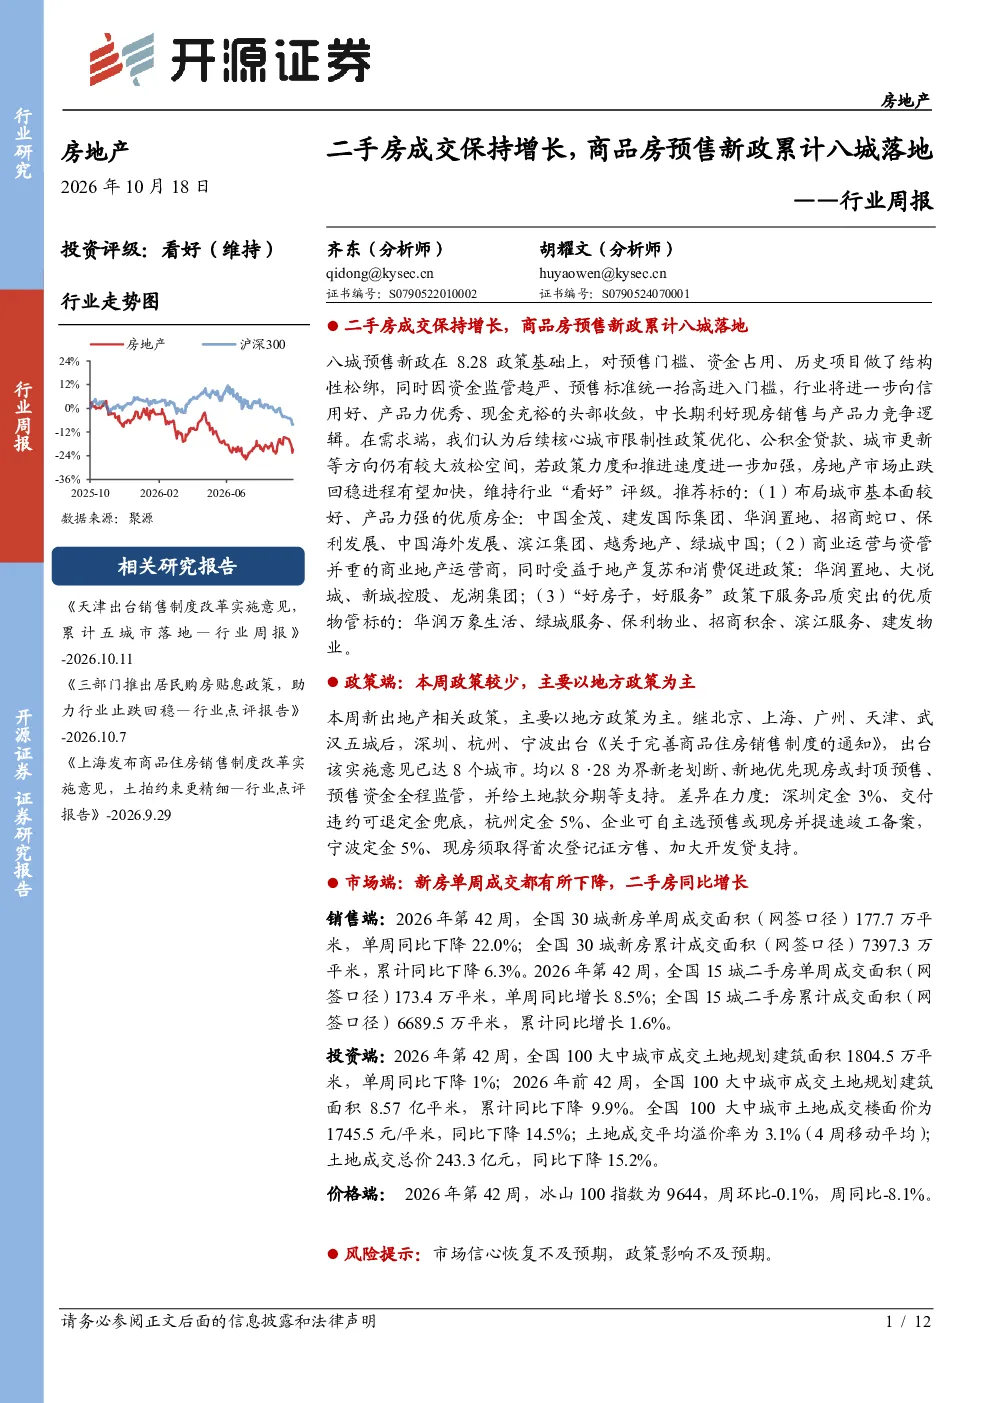
本报告核心内容聚焦于房地产行业最新动态,重点分析了八城(北京、上海、广州、天津、武汉、深圳、杭州、宁波)出台的预售新政,这些政策在8.28政策基础上对预售门槛、资金占用、历史项目进行结构性松绑,同时提高预售标准,对头部房企和现房销售形成利好。此外,报告还监测了新房与二手房成交数据,显示新房单周成交面积同比下降22.0%,二手房单周成交面积同比增长8.5%,反映了市场结构性分化趋势。报告还涵盖了土地市场成交情况,显示土地成交量、成交楼面价和溢价率均出现环比下降,以及二手房价格指数的变动情况。最后,报告基于以上分析,维持行业‘看好’评级,并推荐布局城市基本面较好、产品力强的优质房企、商业地产运营商以及服务品质突出的优质物管标的。
当前房地产赛道的发展趋势如何?
当前房地产赛道的发展趋势呈现结构性分化特征。政策端,地方政府在保持调控基调的同时,通过预售新政对市场进行精细化管理,旨在稳定市场预期、支持优质房企发展。市场端,新房成交量持续下滑,但二手房市场表现相对活跃,成交面积同比增长,显示市场信心有所修复,但分化趋势明显。土地市场方面,成交量与价格均出现下滑,反映出开发商拿地意愿减弱。总体来看,行业正逐步适应新的政策环境,头部房企凭借更强的资金实力和政策理解能力,有望在市场调整中占据优势地位,而城市基本面好、产品力强的房企将更具竞争力。
这份报告重点分析了哪些方向?
本报告重点分析了以下几个方面:首先,对八城出台的预售新政进行了深入解读,评估其对房企融资和销售端的实际影响;其次,对比分析了新房与二手房市场的成交数据,揭示了市场结构性分化的具体表现;再次,监测了土地市场的成交量和价格变化,评估了政策调整对开发商投资策略的影响;最后,结合市场现状和行业发展趋势,提出了投资建议,推荐关注城市基本面较好、产品力强的优质房企、商业地产运营商以及服务品质突出的优质物管标的。通过对这些关键数据的综合分析,报告旨在为投资者提供全面的行业洞察。
当前房地产市场现状如何判断?
当前房地产市场现状呈现多维度特征。政策层面,地方政府通过预售新政进行结构性调整,旨在平衡市场稳定与房企融资需求,但政策效果仍需持续观察。市场层面,新房成交量持续下滑,反映出市场信心尚未完全恢复,而二手房市场成交面积同比增长,显示部分购房者因政策利好或改善需求进入市场,但整体市场仍处于调整期。土地市场成交量与价格均环比下降,表明开发商拿地更为谨慎。价格层面,二手房价格指数小幅下降,显示市场仍存在一定下行压力。综合来看,房地产市场正逐步适应新的政策环境,结构性分化趋势明显,头部房企和城市基本面好的项目相对更具韧性。
这份研报提示了哪些风险?
本报告提示的主要风险包括:一是市场信心恢复不及预期,尽管预售新政对房企有一定支持,但若购房者信心未能有效恢复,将影响二手房成交和整体市场活跃度。二是政策影响不及预期,预售新政的实际效果受多种因素影响,若政策执行力度不足或市场反应平淡,可能无法达到预期目标。这些风险可能对行业整体复苏进程和投资者布局产生不利影响。