猜你想问
台积电最新三季报有哪些关键数据?
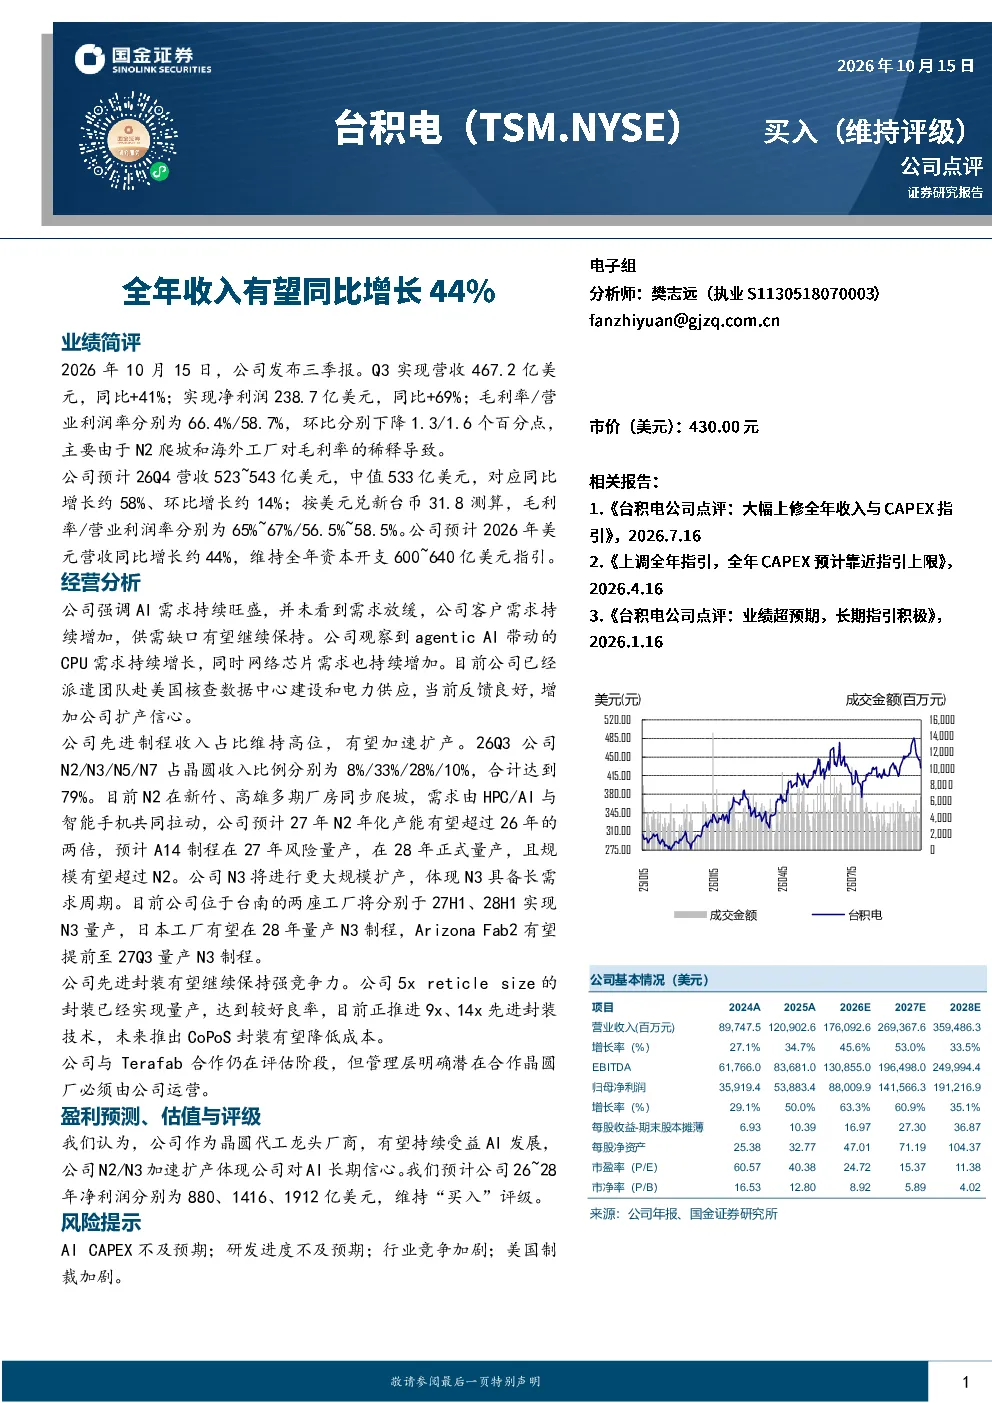
台积电2026年10月15日发布三季报,Q3营收467.2亿美元同比增长41%,净利润238.7亿美元同比增长69%,毛利率66.4%/营业利润率58.7%环比下降1.3/1.6个百分点,主要由于N2爬坡和海外工厂影响。预计26Q4营收523~543亿美元,同比增长约58%、环比增长约14%,毛利率65%~67%/营业利润率56.5%~58.5%。预计2026年美元营收同比增长约44%,资本开支600~640亿美元。
AI行业发展趋势如何?
台积电强调AI需求持续旺盛,agentic AI带动的CPU需求持续增长,网络芯片需求也持续增加。供需缺口有望继续保持,公司已派团队赴美核查数据中心建设,增加扩产信心。N2/N3/N5/N7占晶圆收入比例达79%,N2在新竹、高雄多期厂房同步爬坡,需求由HPC/AI与智能手机拉动,预计27年N2年化产能将超26年的两倍。N3将进行更大规模扩产,体现N3具备长需求周期。
报告重点分析了哪些方面?
报告重点分析了台积电AI需求下的扩产计划,N2/N3制程加速,预计27年N2年化产能超26年两倍,A14制程27年风险量产、28年正式量产。N3将进行更大规模扩产,台南两座工厂分别于27H1、28H1实现N3量产,日本工厂有望28年量产,Arizona Fab2有望27Q3量产N3制程。先进封装技术5x、9x、14x已推进,CoPoS封装有望降低成本。
当前市场现状如何判断?
台积电先进制程收入占比维持高位,N2/N3/N5/N7占晶圆收入比例达79%,显示市场需求强劲。公司观察到客户需求持续增加,供需缺口有望继续保持。公司派遣团队赴美核查数据中心建设,反馈良好,增加扩产信心。N2需求由HPC/AI与智能手机共同拉动,N3具备长需求周期,体现市场对先进制程的持续需求。
研报提示哪些风险?
研报提示的风险包括AICAPEX不及预期、研发进度不及预期、行业竞争加剧、美国制裁加剧。AICAPEX是公司资本开支的重要指标,若不及预期可能影响扩产计划。研发进度是保持技术领先的关键,若不及预期可能影响市场竞争力。行业竞争加剧可能影响市场份额和盈利能力。美国制裁加剧可能影响供应链和市场准入。