猜你想问
这份研报的核心内容是什么?
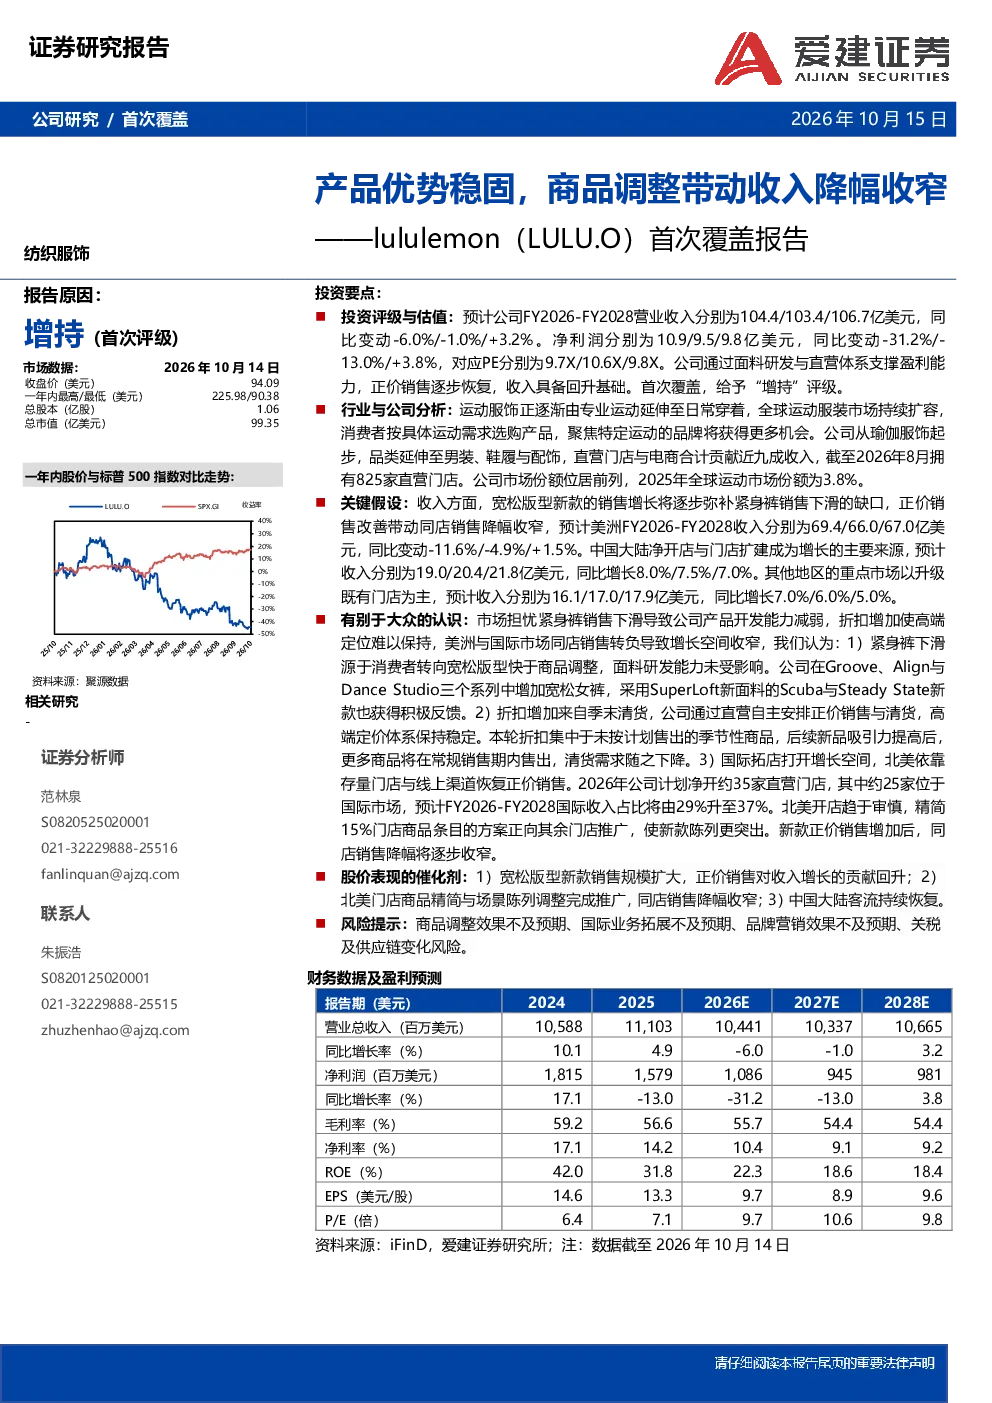
本报告首次覆盖Lululemon athletica inc,分析其产品优势稳固,但商品结构调整导致收入降幅收窄。报告指出公司从瑜伽服饰拓展至多品类,以直营模式运营,拥有825家门店。FY2022-FY2025收入增长,但毛利率和利润率有所下滑。报告认为宽松版型销售弥补了紧身裤下滑,国际市场拓展提供增长空间,直营体系稳定高端定位。
运动服饰行业的发展趋势如何?
运动服饰行业正从专业运动向日常穿着延伸,市场持续扩容。消费者按具体运动需求选购产品,聚焦特定运动的品牌机会更大。头部品牌集中度下降,Lululemon在前十品牌中份额最多。行业趋势支持功能性运动品牌,但竞争加剧要求持续创新和差异化。
报告重点分析了哪些方面?
报告重点分析Lululemon的产品策略调整、直营体系优势、财务表现及未来增长驱动因素。强调宽松版型新品销售弥补了紧身裤下滑,直营模式支持精准定价和商品优化。报告还评估了国际市场拓展、社群运营对品牌价值的影响,并预测未来收入和利润逐步改善。
当前市场对Lululemon的判断是什么?
市场担忧Lululemon因紧身裤销售下滑影响产品开发能力,折扣增加可能削弱高端定位,国际市场同店销售转负限制增长空间。报告反驳称,紧身裤下滑是消费偏好转变所致,折扣来自季末清货,直营体系保障高端定价。国际拓店和存量门店复苏提供增长潜力,但需关注市场接受度。
研报提示了哪些风险?
报告提示四项主要风险:商品调整效果不及预期可能导致销售目标未达;国际业务拓展受地缘政治和市场需求影响可能放缓;品牌营销效果下降会削弱消费者忠诚度;关税和供应链波动可能增加运营成本。这些风险需持续监控,影响公司长期盈利能力。
你可能感兴趣
首次覆盖报告:产品力优势稳固,电商高增助力全国扩张
轻工制造信达证券2022-03-27
公司事件点评报告:收入降幅收窄,优化费投带动盈利改善
食品饮料华鑫证券2025-08-11
23年中报点评:Q2收入降幅收窄、控费及汇兑收益带动净利增速转正
东吴证券2023-08-19
2020年4月社会消费品零售数据点评:疫情有效防控带动餐饮收入降幅较上月明显收窄
休闲服务山西证券2020-05-15
2023年中报点评:去库尾声致收入降幅收窄,IQOS新品突破带动全新增量
电子设备民生证券2023-08-20
二季度收入降幅收窄,产品单价显著提升
纺织服装国信证券2023-08-19
Q2收入降幅收窄,丰富产品矩阵待时而动
农林牧渔西南证券2023-08-31
三季度收入降幅环比收窄,店铺结构持续调整
国信证券2022-11-07
2025年加速调整,2026Q1收入降幅环比收窄
食品饮料国信证券2026-05-10
2025年三季报点评:收入降幅收窄,产品体系持续丰富
华创证券2025-11-20