猜你想问
荣盛石化2026年前三季度业绩大幅增长的主要原因是什么?
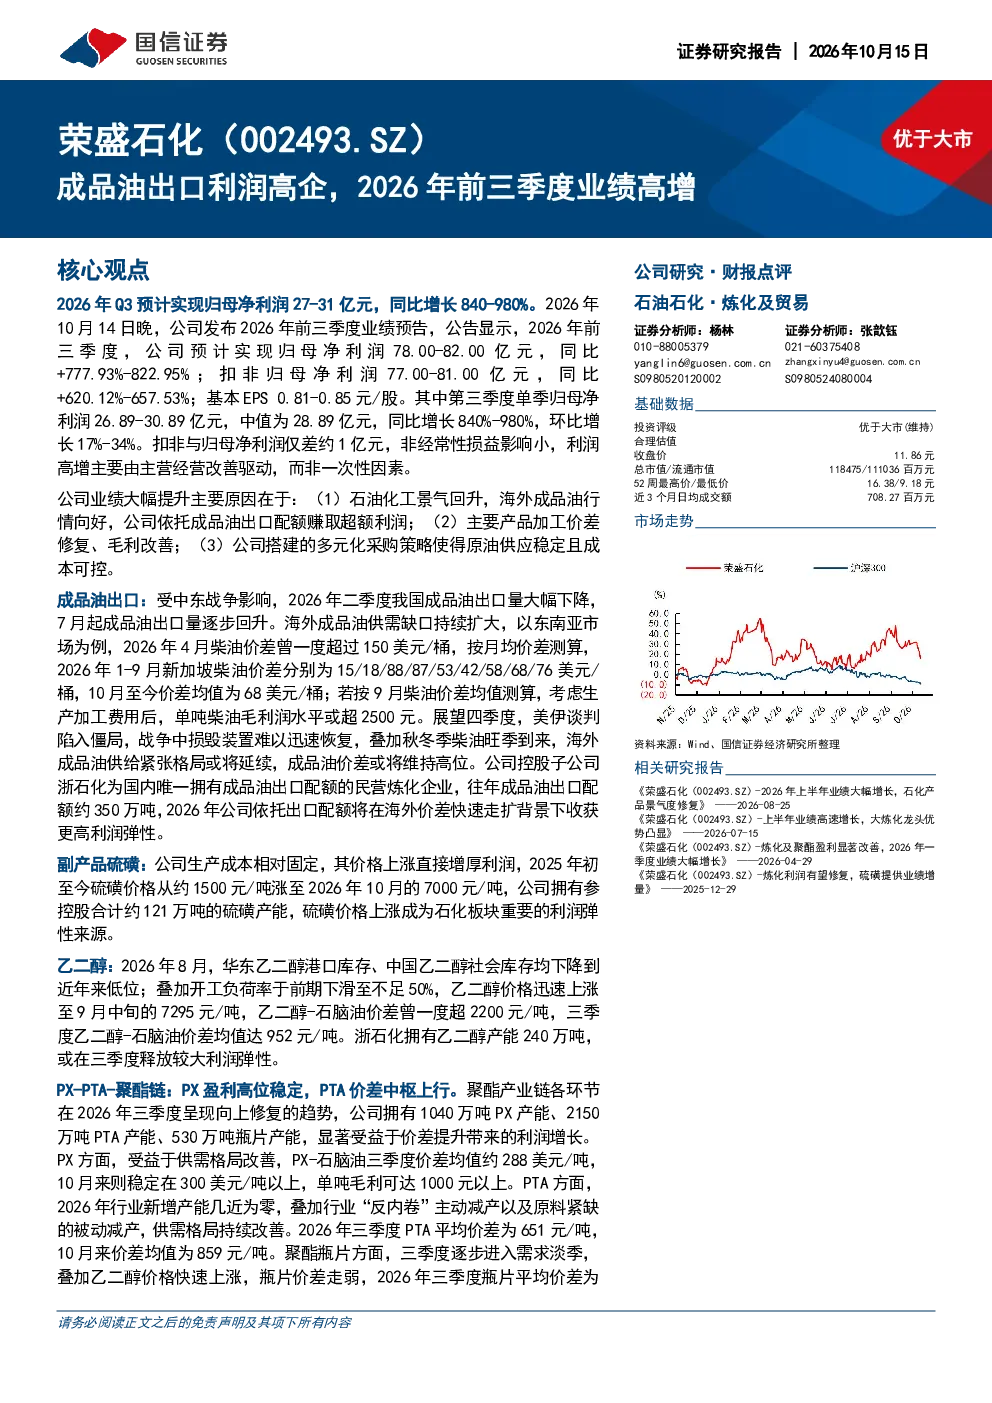
荣盛石化2026年前三季度业绩大幅增长主要得益于石油化工景气度回升,海外成品油供需缺口持续扩大,公司依托成品油出口配额赚取超额利润。同时,主要产品如乙二醇、PX-PTA-聚酯链等加工价差修复,毛利改善。此外,公司搭建的多元化采购策略保障了原油供应稳定性和成本可控,硫磺价格上涨也显著增厚了利润。
当前成品油出口市场对荣盛石化的影响如何?
当前成品油出口市场对荣盛石化影响显著。海外成品油供需缺口持续扩大,以东南亚市场为例,2026年4月柴油价差曾一度超过150美元/桶,1-9月新加坡柴油价差均值达76美元/桶。公司控股子公司浙石化为国内唯一拥有成品油出口配额的民营炼化企业,2026年依托出口配额将收获更高利润弹性。尽管2026年二季度受中东战争影响出口量下降,但7月起逐步回升。
荣盛石化在乙二醇和PX-PTA-聚酯链方面的表现如何?
荣盛石化在乙二醇和PX-PTA-聚酯链方面表现突出。2026年8月华东乙二醇港口库存降至低位,价格迅速上涨至9月中旬的7295元/吨,乙二醇-石脑油价差三季度均值达952元/吨,公司240万吨乙二醇产能或在三季度释放较大利润弹性。PX盈利高位稳定,三季度PX-石脑油价差均值约288美元/吨,10月来稳定在300美元/吨以上;PTA供需格局持续改善,三季度平均价差651元/吨,10月来均值859元/吨。
荣盛石化在新能源新材料领域的布局情况如何?
荣盛石化在新能源新材料领域积极布局。通过“强链补链”策略,公司加快下游化学新材料布局,瞄准新能源和高端材料领域。已投建浙石化高端新材料项目、高性能树脂项目、金塘新材料项目等,部署EVA、POE、ABS等一批新能源新材料产品。120万吨ABS、30万吨EVA已陆续投产,其余产品预计2026-2027年逐步投产,新材料转型逐步加速。
投资荣盛石化需要关注哪些风险?
投资荣盛石化需要关注环保政策、安全生产、原材料价格波动等风险。此外,新建产能投产不及预期、产品价格及盈利能力下滑、地缘政治等也是潜在风险。公司需持续关注环保政策变化,确保安全生产,并应对原材料价格波动带来的影响。同时,需警惕新建产能投产不及预期,以及产品价格及盈利能力下滑的风险。地缘政治因素也可能对公司经营造成影响。