猜你想问
这份研报主要分析了什么内容?
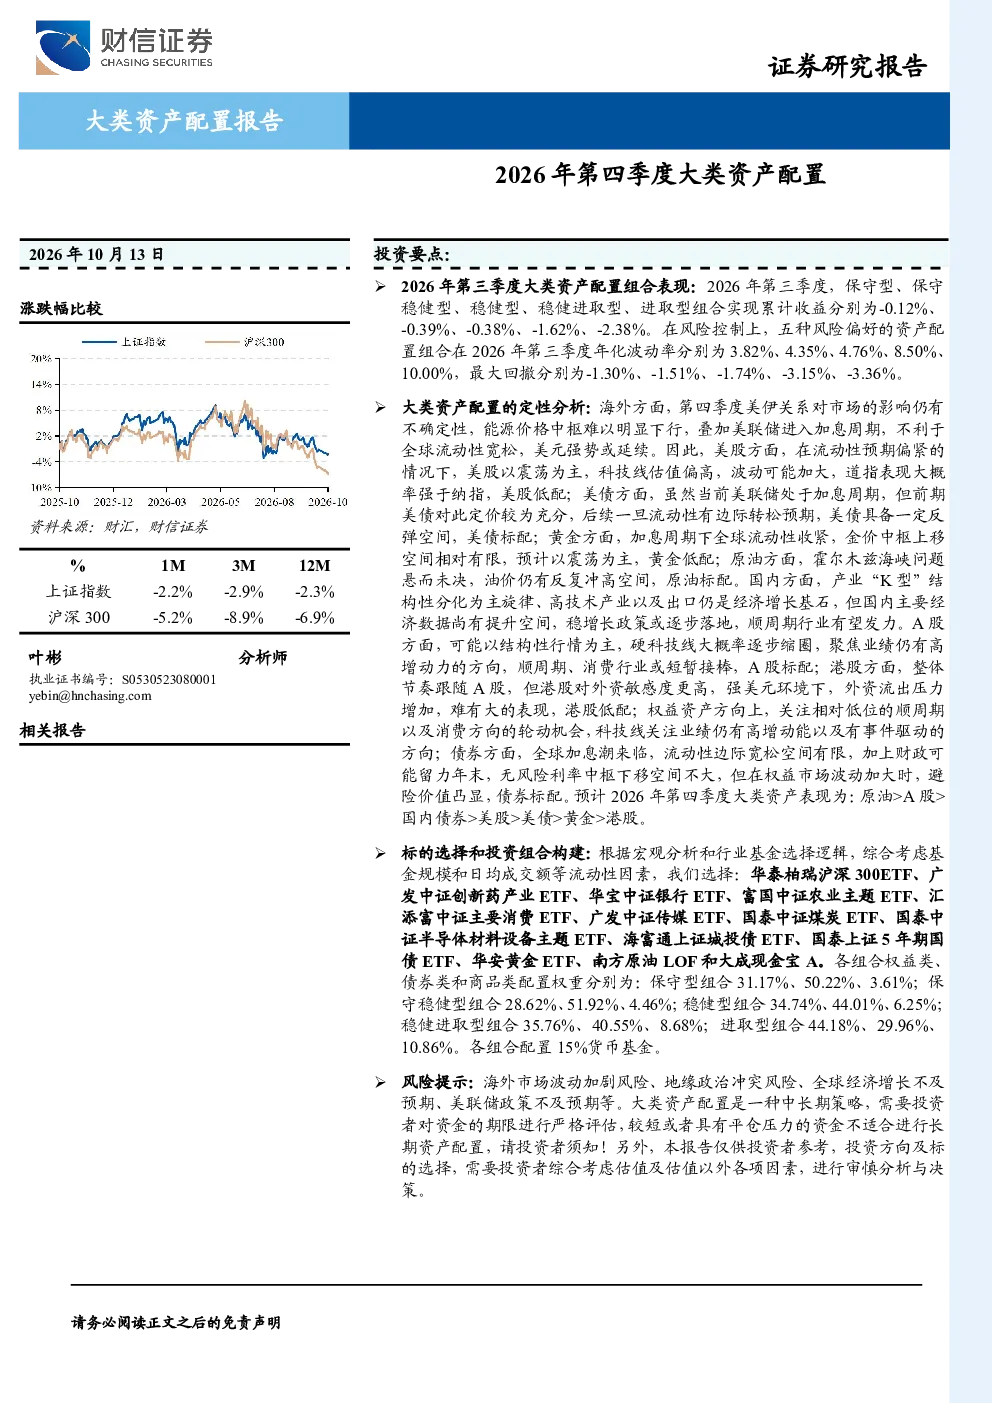
这份研报主要回顾了2026年第三季度各大类资产的表现,包括A股、港股、债券、美股、美债、贵金属和原油等。同时,分析了基于量化模型的资产组合构建及验证,并提供了2026年第四季度的资产配置建议。报告还分析了海外和国内市场的定性趋势,以及各类资产配置组合的权重分配。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了海外市场的美股、美债、黄金和原油趋势,以及国内市场的A股、港股和顺周期、消费行业趋势。重点关注了高技术产业和出口对经济增长的基石作用,以及稳增长政策对顺周期行业的影响。
这份报告的重点分析方向是什么?
报告重点分析了大类资产配置组合的业绩表现和归因,包括五种风险偏好组合的表现、年化波动率和最大回撤控制情况,以及权益类、商品类和债券类资产的贡献分析。同时,基于量化模型构建了不同风险偏好的资产组合,并提供了具体的基金标的和配置权重建议。
报告对当前市场现状有何判断?
报告指出A股整体指数层面调整、结构层面高低切换,港股估值较低承接资金反弹,国内债券小幅收涨,美股整体震荡但纳斯达克上涨道指下跌,美债下跌,贵金属技术性反弹但高度有限,原油价格回升。国内市场呈现产业‘K型’分化,高技术产业和出口是经济增长基石,稳增长政策逐步落地。
研报中提到了哪些风险提示?
报告提示了海外市场波动加剧风险、地缘政治冲突风险、全球经济增长不及预期、美联储政策不及预期等风险。同时强调大类资产配置是中长期策略,短期资金不适合,并指出本报告仅供参考,投资决策需自行承担风险。
你可能感兴趣
2023年第四季度大类资产配置
财信证券2023-10-13
2022年第四季度大类资产配置报告
金融财信证券2022-10-11
2021年第四季度大类资产配置报告
财信证券2021-10-21
大类资产配置报告:2023年第四季度大类资产配置
财信证券2023-09-28
2019年第四季度大类资产配置建议
财富证券2019-10-07
2025年第四季度大类资产配置
财信证券2025-10-10
2024年第四季度大类资产配置:A股迎来阶段性行情,配置权益资产正当时
财信证券2024-10-10
2022年第四季度大类资产配置
财信证券2022-10-11
2026年第二季度大类资产配置
财信证券2026-04-08
行稳致远2026年宏观和大类资产配置展望20251124
未知机构2025-11-24