猜你想问
这份研报主要分析了什么内容?
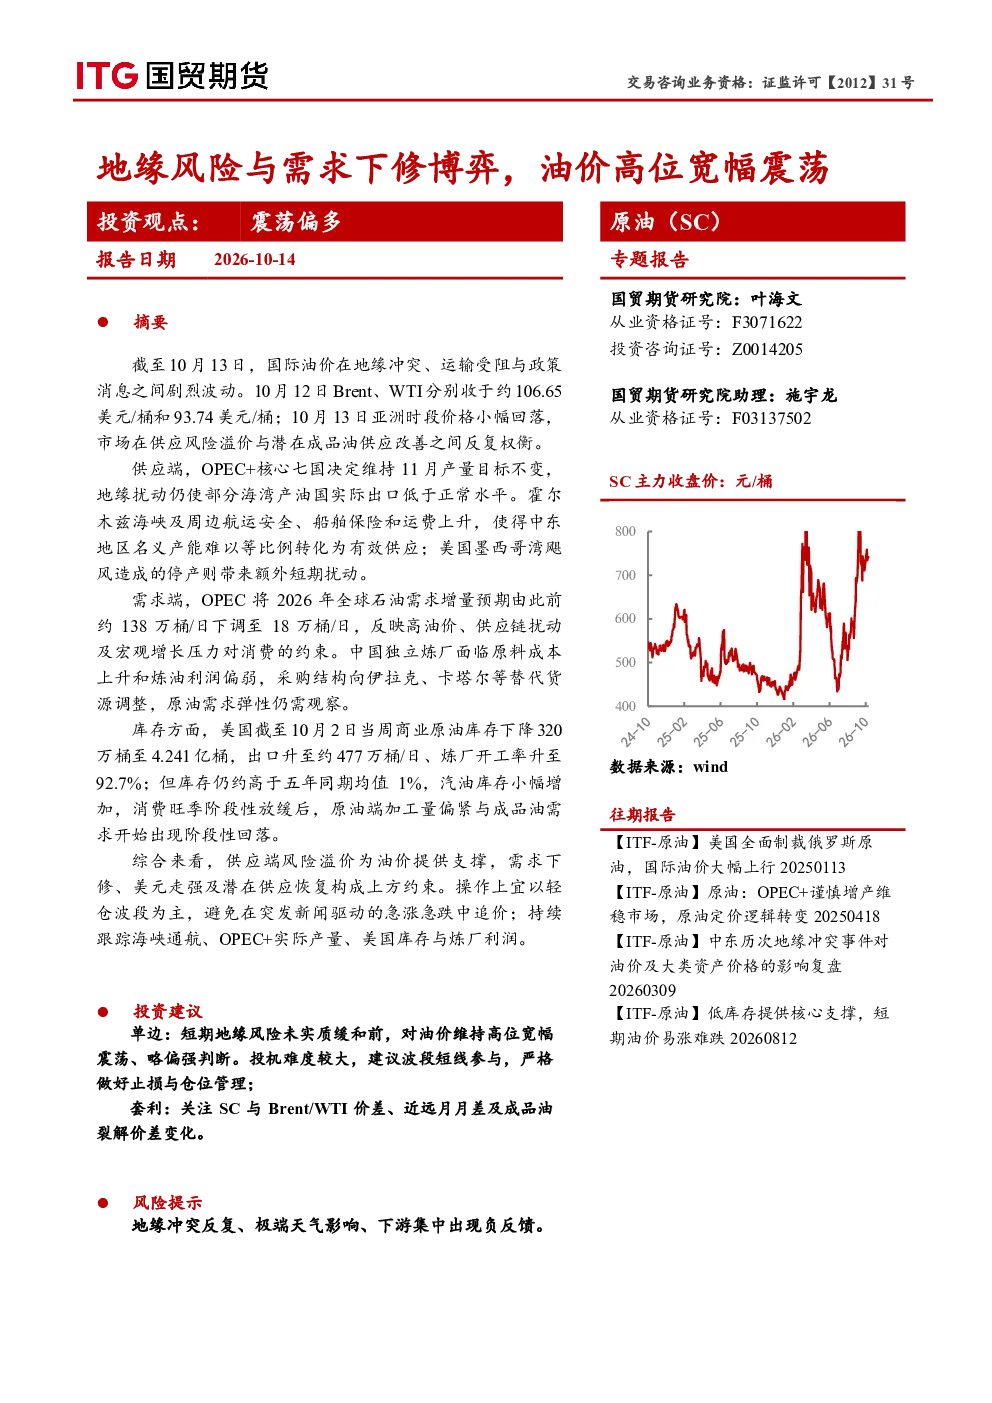
这份研报主要分析了国际油价受地缘冲突、运输受阻与政策消息影响剧烈波动的情况,10月12日Brent、WTI分别收于约106.65美元/桶和93.74美元/桶,10月13日价格小幅回落,市场在供应风险溢价与潜在成品油供应改善之间权衡。报告详细探讨了供应端、需求端、库存等多个维度的数据和分析,并提出了综合分析和投资建议。
当前原油行业的发展趋势如何?
当前原油行业的发展趋势主要体现在供应端风险溢价为油价提供支撑,同时需求下修、美元走强及潜在供应恢复构成上方约束。OPEC+核心七国维持11月产量目标不变,部分海湾产油国实际出口低于正常水平,霍尔木兹海峡及周边航运安全、船舶保险和运费上升,导致中东地区名义产能难以等比例转化为有效供应。美国墨西哥湾飓风也造成停产,带来额外短期扰动。需求端,OPEC将2026年全球石油需求增量预期下调至18万桶/日,反映高油价、供应链扰动及宏观增长压力对消费的约束。中国独立炼厂面临原料成本上升和炼油利润偏弱,采购结构向伊拉克、卡塔尔等替代货源调整。库存方面,美国商业原油库存下降320万桶至4.241亿桶,出口升至约477万桶/日,炼厂开工率升至92.7%,但库存仍高于五年同期均值1%。
研报重点分析了哪些方向?
研报重点分析了国际油价受地缘冲突、运输受阻与政策消息影响剧烈波动的情况,10月12日Brent、WTI分别收于约106.65美元/桶和93.74美元/桶,10月13日价格小幅回落,市场在供应风险溢价与潜在成品油供应改善之间权衡。报告详细探讨了供应端、需求端、库存等多个维度的数据和分析,并提出了综合分析和投资建议。具体包括OPEC+核心七国维持11月产量目标不变,部分海湾产油国实际出口低于正常水平;霍尔木兹海峡及周边航运安全、船舶保险和运费上升,导致中东地区名义产能难以等比例转化为有效供应;美国墨西哥湾飓风造成停产,带来额外短期扰动;OPEC将2026年全球石油需求增量预期下调至18万桶/日;美国商业原油库存下降320万桶至4.241亿桶,出口升至约477万桶/日,炼厂开工率升至92.7%。
当前市场对油价的判断是什么?
当前市场对油价的判断是高位宽幅震荡。供应端风险溢价为油价提供支撑,需求下修、美元走强及潜在供应恢复构成上方约束。操作上宜以轻仓波段为主,避免在突发新闻驱动的急涨急跌中追价;持续跟踪海峡通航、OPEC+实际产量、美国库存与炼厂利润。短期地缘风险未实质缓和前,对油价维持高位宽幅震荡、略偏强判断。投机难度较大,建议波段短线参与,严格做好止损与仓位管理。关注SC与Brent/WTI价差、近远月月差及成品油裂解价差变化。
研报中提示了哪些风险?
研报中提示了地缘冲突反复、极端天气影响、下游集中出现负反馈等风险。地缘冲突反复可能导致油价剧烈波动,极端天气影响可能造成供应中断或需求变化,下游集中出现负反馈可能抑制消费需求。这些风险因素需要持续关注,以评估油价走势和市场变化。具体包括霍尔木兹海峡及周边航运安全、船舶保险和运费上升,导致中东地区名义产能难以等比例转化为有效供应;美国墨西哥湾飓风造成停产,带来额外短期扰动;OPEC将2026年全球石油需求增量预期下调至18万桶/日,反映高油价、供应链扰动及宏观增长压力对消费的约束。