猜你想问
这份研报的核心内容是什么?
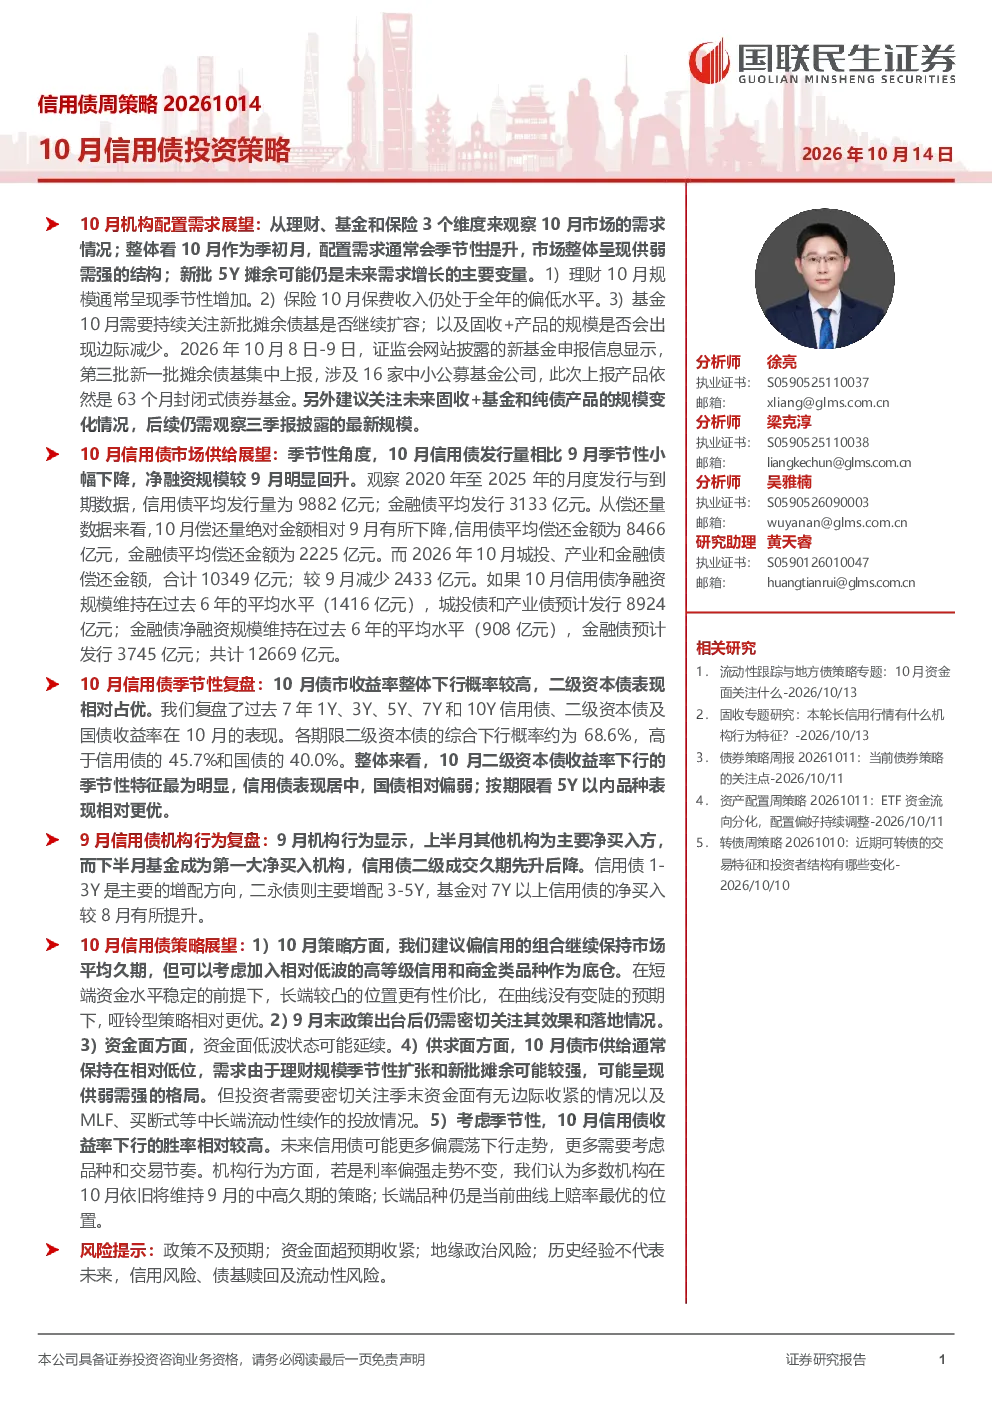
这份研报主要分析了2026年10月的信用债市场投资策略。报告从机构配置需求、债市供给、季节性复盘、机构行为及策略展望等多个维度进行了详细解读。报告指出10月信用债收益率整体下行概率较高,短中端表现好于长端,信用利差多数小幅收窄。建议组合继续保持市场平均久期,可考虑加入低波的高等级信用和商金类品种作为底仓,哑铃型策略相对更优。同时,关注政策效果、资金面变化、供求关系及新批摊余债基扩容等因素对市场的影响。
信用债行业未来发展趋势如何?
信用债行业未来发展趋势需关注多个方面。首先,机构配置需求方面,理财规模季节性增加、基金新批摊余债基扩容等因素可能支撑债市需求。其次,债市供给方面,10月信用债发行量季节性下降,净融资规模回升,但需关注后续月份的供给压力。此外,宏观经济形势、政策变化及资金面状况也将对信用债市场产生重要影响。投资者需持续关注这些因素的变化,以把握市场动态。
研报重点分析了哪些方向?
研报重点分析了10月信用债市场的投资策略及市场动态。具体包括机构配置需求展望、债市供给展望、信用债季节性复盘、9月机构行为复盘及10月策略展望、科创债场外指数基金增量需求、信用债策略、区域宏观经济及城投债投资策略、一级市场跟踪、二级市场观察等内容。报告从多个角度对信用债市场进行了全面分析,为投资者提供了较为全面的参考信息。
当前信用债市场现状如何?
当前信用债市场现状呈现多维度特征。从供给看,10月信用债发行量季节性下降,净融资规模回升,市场供给相对低位。从需求看,理财规模季节性扩张和新批摊余债基扩容可能支撑市场需求。从收益率看,10月债市收益率整体下行概率较高,短中端表现好于长端,信用利差多数小幅收窄。从机构行为看,基金成为10月信用债市场的主要净买入方,增配方向集中在1-3Y信用债。综合来看,信用债市场整体表现相对稳健,但需关注后续政策及资金面变化。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括政策不及预期、资金面超预期收紧、地缘政治风险、历史经验不代表未来、信用风险、债基赎回及流动性风险等。这些风险因素可能对信用债市场产生不利影响。例如,政策不及预期可能导致市场预期调整,资金面超预期收紧可能增加市场流动性压力,地缘政治风险可能引发市场波动。投资者需充分认识这些风险,并采取相应的风险管理措施。