猜你想问
这份研报的核心内容是什么?
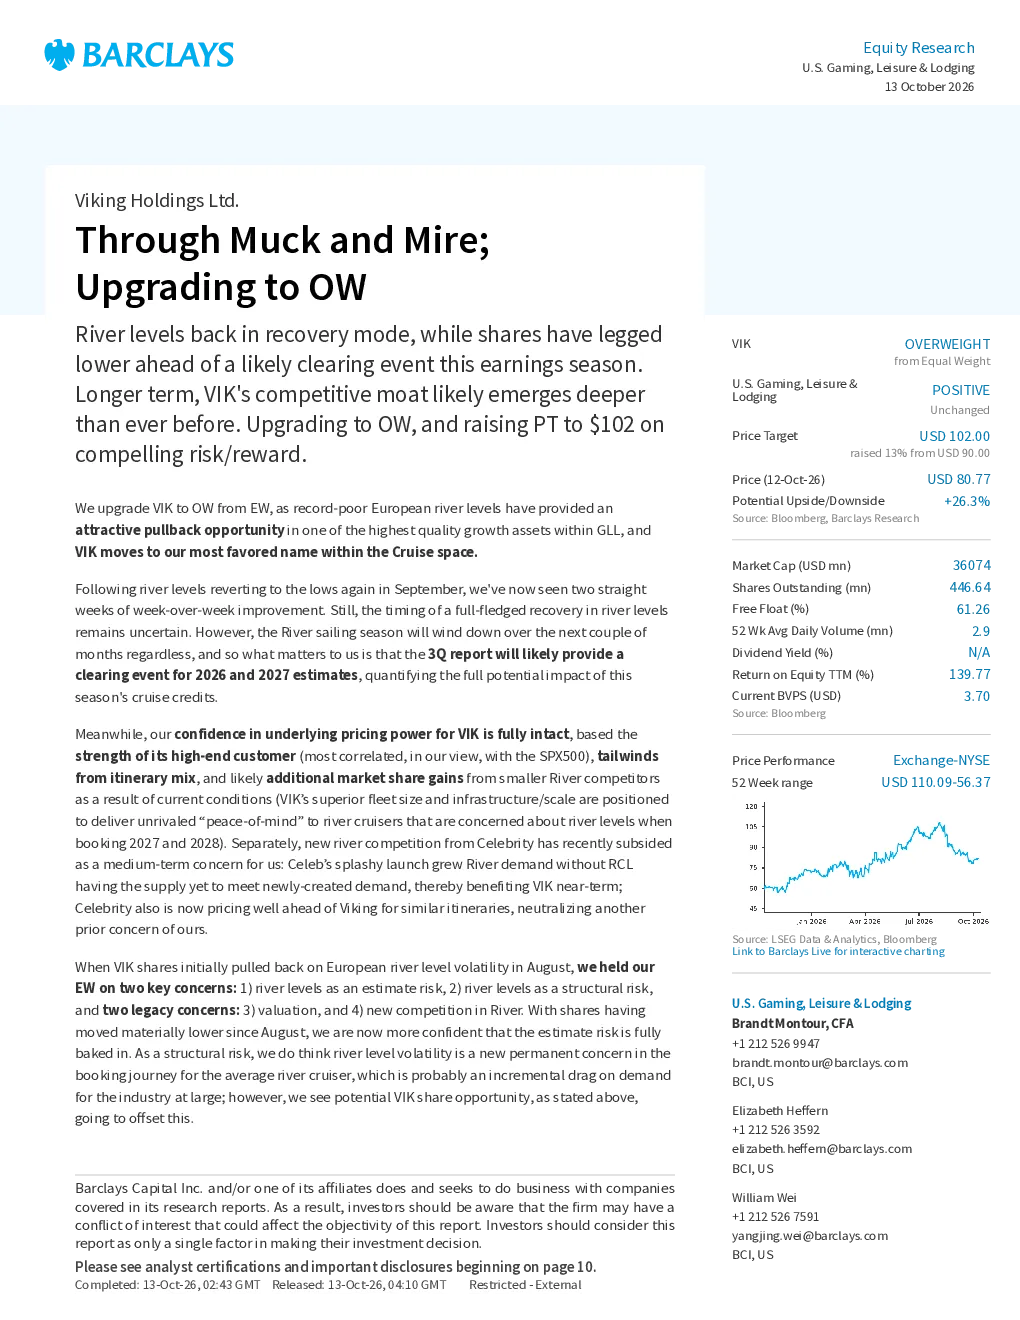
该研报上调了维京控股的评级至“增持”,主要基于欧洲河流水位下降为该公司提供了回调机会,并强调其在游轮领域的领先地位。报告指出,第三季度报告可能为2026年和2027年的财务预测提供转折点,同时对其定价能力表示信心,认为其高端客户群和行程组合具有优势。此外,报告认为新的竞争对手Celeb的进入更多是市场机遇而非威胁,并指出维京在长期竞争中因船舶和后勤能力优势而更具竞争力。
游轮行业的发展趋势如何?
研报分析认为,游轮行业正面临欧洲河流水位变化带来的机遇,这为像维京控股这样的公司提供了有利的市场环境。报告指出,新的竞争对手Celeb的进入反而可能成为市场利好,因为小型竞争对手在资源和能力上存在不足。长期来看,维京控股凭借其高端定位和运营能力,有望在行业竞争中保持优势地位,行业整体增长前景被看好。
研报主要分析了维京控股的哪些方面?
研报重点分析了维京控股的短期和长期表现。短期方面,关注欧洲河流水位变化带来的市场机会,以及第三季度报告可能对2026-2027年财务预测的影响。长期方面,报告强调了维京控股的定价能力、高端客户群优势、行程组合特点,以及相较于小型竞争对手的船舶和后勤能力优势。此外,报告还评估了其竞争格局和未来增长潜力。
当前市场对维京控股的判断是怎样的?
市场对维京控股的判断较为积极。研报指出,该公司在经历回调后,风险回报率具有吸引力,基本定价能力和长期增长前景令人信服。报告上调了其目标价至102美元,并提供了牛市和熊市两种情景下的收益预测。整体来看,市场认为维京控股凭借其竞争优势和行业地位,能够维持稳定的收益增长。
研报提示了哪些风险?
研报提示的主要风险包括欧洲河流水位变化带来的不确定性,以及小型竞争对手可能带来的长期竞争压力。此外,报告指出第三季度报告的发布可能影响市场预期,需要密切关注。虽然维京控股具有定价能力和竞争优势,但任何行业或市场环境的突然变化都可能对其经营和财务表现产生影响。投资者需关注相关动态变化。