猜你想问
Soitec光子化转型报告核心内容是什么?
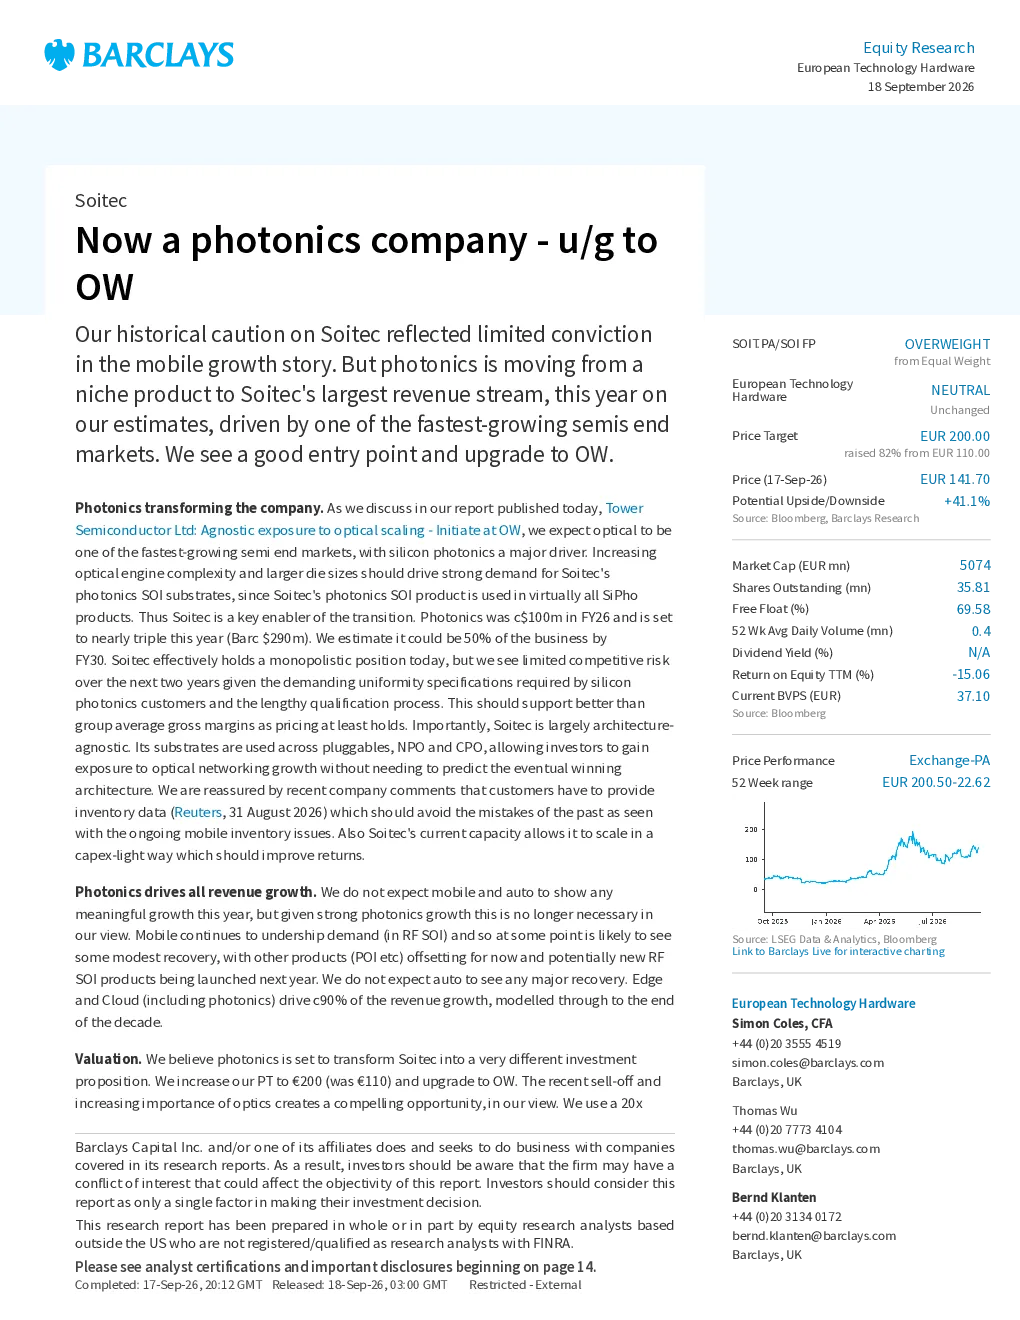
Barclays Capital将Soitec评级上调至“增持”,主要因其在光子领域的增长潜力巨大,光子SOI业务成为主要收入增长引擎。报告指出,随着AI光互连需求加速增长,光子SOI产品将成为Soitec未来收入重要组成部分,预计到2030年光子业务将占公司收入的50%。Soitec在光子SOI市场中占据主导地位,未来两年内竞争风险有限,且公司能以较轻的资本支出方式扩张产能。
光子SOI赛道行业发展趋势如何?
光子SOI行业正经历快速发展,预计2026财年光子业务达1亿美元,2027年将增长近三倍至2.9亿美元,到2029年将占公司收入的50%。AI光互连需求加速推动光子SOI产品成为未来收入重要支柱。Soitec拥有合格的300毫米产能,并通过多年度产能预订协议确保需求,行业竞争风险有限。
报告重点分析了Soitec的哪些方面?
报告重点分析了Soitec的光子SOI业务增长潜力,包括其成为主要收入增长引擎、在光子SOI市场中占据主导地位、未来两年内竞争风险有限、以及能以较轻的资本支出方式扩张产能等。报告还预测了光子业务收入增长、产能扩张、EBITDA增长等关键数据。
当前光子SOI市场现状如何?
当前光子SOI市场呈现快速增长态势,预计2026财年光子业务达1亿美元,2027年将增长近三倍至2.9亿美元,到2029年将占公司收入的50%。Soitec拥有合格的300毫米产能,并通过多年度产能预订协议确保需求,市场竞争力较强。但需关注潜在竞争加剧、客户集中度高等风险。
研报提示了哪些风险?
研报提示了光子SOI市场出现更激烈竞争、客户集中度较高、客户过度订购导致库存积压、光学架构风险、利用率风险等潜在风险。此外,报告还指出需关注光子SOI采用速度、智能手机市场复苏速度、Soitec收入提前达到15亿美元等假设变化带来的影响。
你可能感兴趣
集八大优势于一身,将评级上调至增持——目标涨幅空间45%
金融国泰君安证券2015-01-05
碧迪医疗(BDX):更新我们的估计,将目标价格从261美元下调至241美元,并重申增持评级
巴克莱银行2025-06-02
制药包装行业:将肖特评级上调至增持
巴克莱银行2025-05-20
将瑞典银行(SEB)和丹麦银行(Danske)评级从减持上调至增持,将挪威银行(DNB)和北欧联合银行(NDA)评级从增持下调至中性
金融巴克莱银行2025-06-02
维持增持评级,目标价上调至7.3元
汇丰银行2015-03-23
升评级至增持,目标价上调至50元
汇丰银行2015-01-27
仙人掌公司在中东扩张,评级上调至增持
巴克莱银行2025-06-04
维持增持评级,目标价上调至50.7元
汇丰银行2015-01-28
维持增持评级,目标价上调至56元
汇丰银行2015-03-02