猜你想问
航宇科技最新研报核心内容是什么?
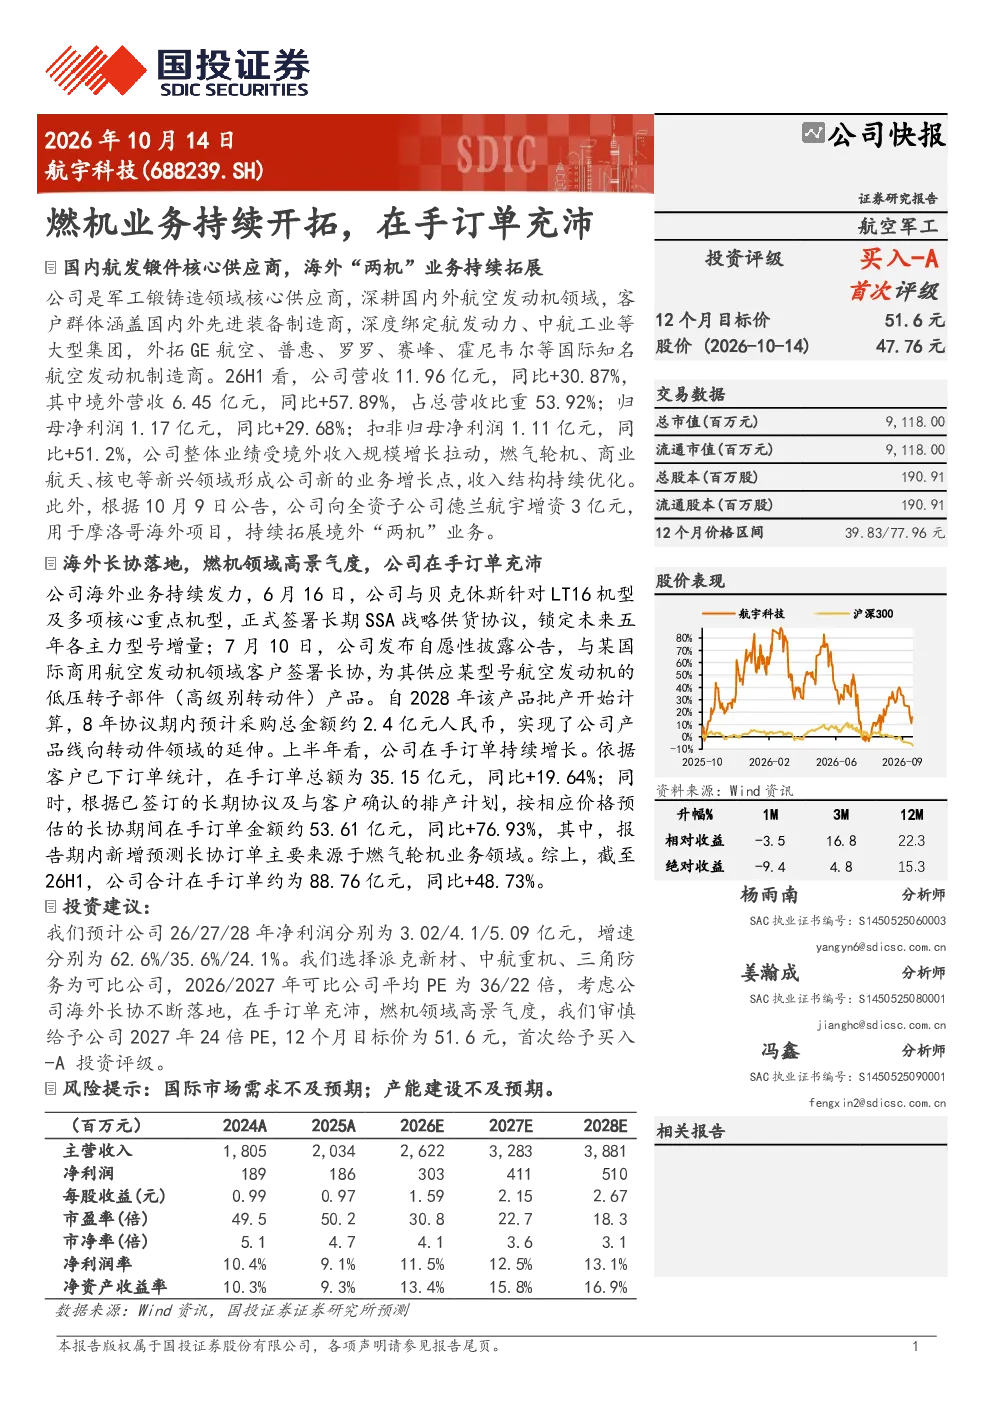
航宇科技最新研报显示,公司作为国内航发锻件核心供应商,持续拓展海外“两机”业务,业绩受境外收入增长拉动。26H1营收11.96亿元,同比+30.87%,境外营收6.45亿元,同比+57.89%,占总营收53.92%;归母净利润1.17亿元,同比+29.68%;扣非归母净利润1.11亿元,同比+51.2%。新兴领域如燃气轮机、商业航天、核电成为新的业务增长点,收入结构持续优化。公司向全资子公司德兰航宇增资3亿元用于摩洛哥海外项目,持续拓展境外“两机”业务。海外业务持续发力,与贝克休斯签署LT16机型等长期SSA战略供货协议,锁定未来五年增量;与某国际商用航空发动机客户签署长协,供应低压转子部件,8年协议期内预计采购总金额约2.4亿元。上半年在手订单总额35.15亿元,同比+19.64%;长协期间在手订单约53.61亿元,同比+76.93%,新增预测长协订单主要来源于燃气轮机业务。截至26H1,合计在手订单约88.76亿元,同比+48.73%。
燃气轮机赛道行业发展趋势如何?
燃气轮机赛道行业发展趋势向好,随着全球能源结构转型和工业升级需求增加,燃气轮机在发电、船舶、航空等领域的应用持续扩大。新兴市场如中东、东南亚对能源供应的需求增长,推动燃气轮机设备需求提升。技术方面,高效、低排放、智能化是燃气轮机发展的重要方向,部分领先企业通过技术创新提升产品竞争力。同时,商业航天、核电等新兴领域对燃气轮机需求增加,为行业带来新的增长点。然而,国际市场竞争激烈,技术壁垒较高,企业需持续加大研发投入以保持竞争优势。
研报重点分析了航宇科技的哪些方面?
研报重点分析了航宇科技的海外业务拓展和新兴领域布局。公司持续拓展海外“两机”业务,与贝克休斯、某国际商用航空发动机客户等签署长期供货协议,锁定未来增量。上半年在手订单总额35.15亿元,同比+19.64%;长协期间在手订单约53.61亿元,同比+76.93%,新增预测长协订单主要来源于燃气轮机业务。此外,研报关注公司向全资子公司德兰航宇增资3亿元用于摩洛哥海外项目,持续拓展境外“两机”业务。同时,新兴领域如燃气轮机、商业航天、核电成为新的业务增长点,收入结构持续优化,显示出公司在多元化发展方面的积极布局。
当前市场对航宇科技有何判断?
当前市场对航宇科技的评价较为积极,主要基于其持续拓展海外业务和新兴领域布局的成效。公司26H1业绩表现亮眼,境外营收占比达53.92%,归母净利润同比+29.68%,扣非归母净利润同比+51.2%。在手订单充沛,合计约88.76亿元,同比+48.73%,显示出较强的业务增长潜力。此外,公司通过长期供货协议锁定未来增量,进一步增强了市场信心。然而,国际市场需求波动和产能建设进度仍需关注,市场整体对航宇科技保持谨慎乐观的态度。
研报提示了哪些风险?
研报提示了国际市场需求不及预期和产能建设不及预期的风险。国际市场需求波动可能影响公司海外业务拓展的进度,部分新兴市场政策变化或经济下行可能对订单交付产生不利影响。此外,产能建设进度若不及预期,可能限制公司业务规模的扩张,影响未来业绩增长。公司需密切关注国际市场动态,优化产能规划,加强供应链管理,以应对潜在风险。同时,持续的技术创新和多元化布局有助于提升公司抵御风险的能力。