猜你想问
川投能源最新研报核心内容是什么?
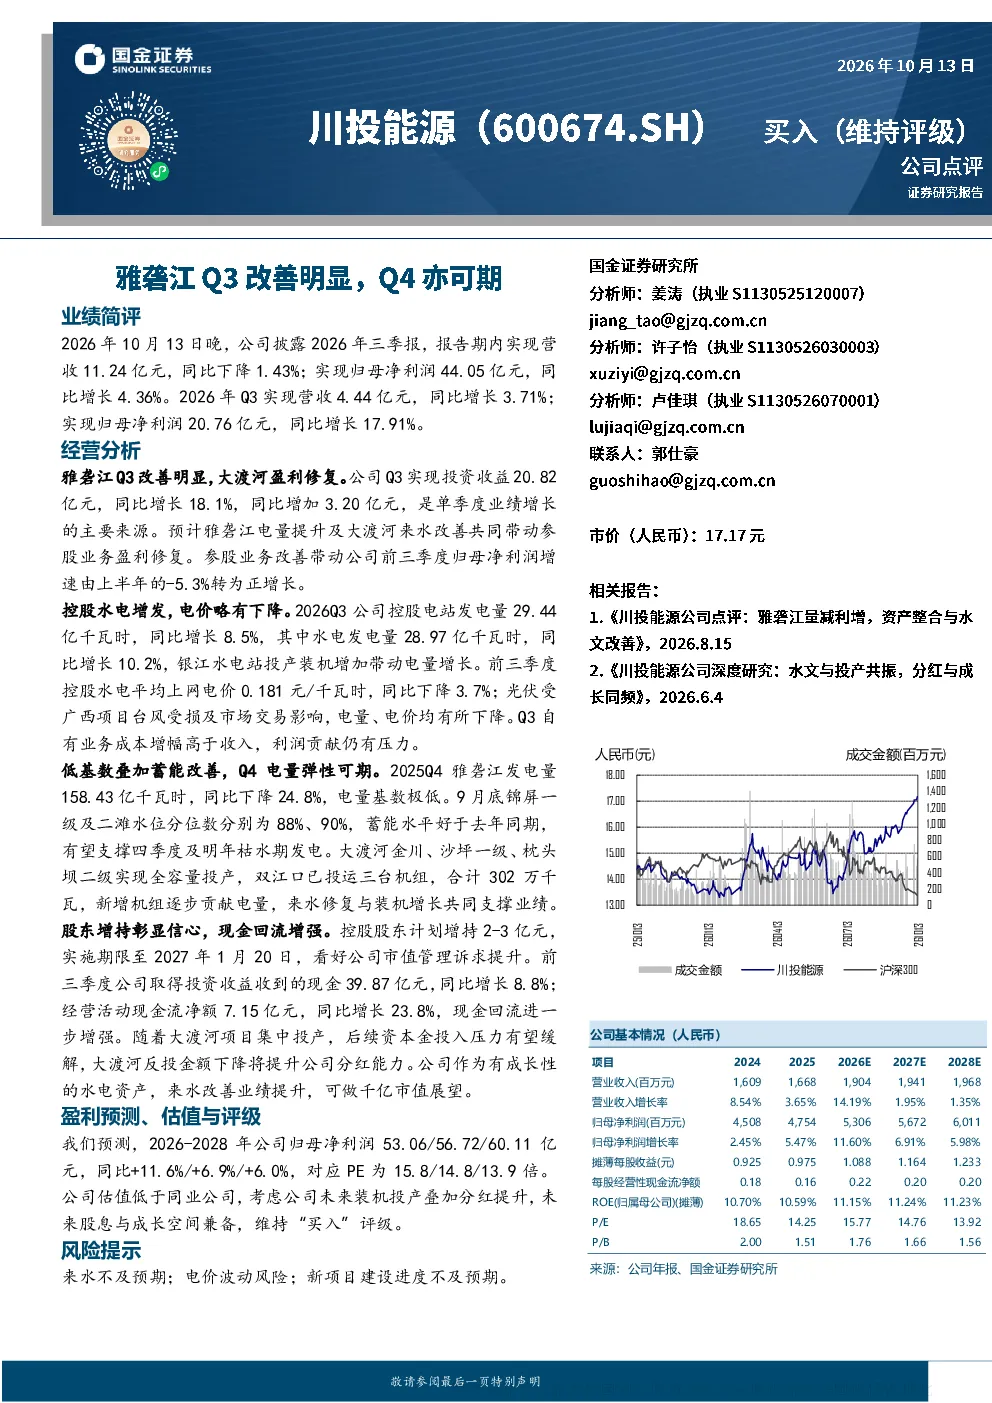
川投能源最新研报显示,公司2026年三季报实现营收11.24亿元,同比下降1.43%;归母净利润44.05亿元,同比增长4.36%。Q3营收4.44亿元,同比增长3.71%;归母净利润20.76亿元,同比增长17.91%。主要得益于雅砻江电量提升及大渡河来水改善,带动参股业务盈利修复。控股电站发电量29.44亿千瓦时,同比增长8.5%。预计2025Q4电量有弹性,股东增持2-3亿元,未来资本金压力有望缓解,反投金额下降将提升分红能力。
水电行业发展趋势如何?
水电行业发展趋势受来水情况、电价政策及装机增长影响。当前水电行业面临来水波动、电价调整等挑战,但水电作为清洁能源,长期发展前景稳定。川投能源雅砻江、大渡河等电站表现改善,显示行业在应对挑战方面有积极进展。未来,随着技术进步和新能源消纳需求增加,水电行业有望在保障能源安全、促进绿色低碳转型中发挥更大作用。
研报重点分析了哪些方面?
研报重点分析了川投能源的业绩改善情况,特别是雅砻江和大渡河来水改善对投资收益的积极影响。报告详细解析了控股电站的发电量、电价变化,以及Q4电量弹性的形成原因。此外,还关注了股东增持、现金流状况、未来资本金压力及分红能力等关键经营指标,为投资者提供了全面的公司经营分析视角。
当前水电市场现状如何?
当前水电市场现状呈现结构性分化,部分流域来水改善带动发电量增长,但平均上网电价有所下降。川投能源控股水电表现亮眼,但光伏业务受市场交易影响有所下滑。整体来看,水电行业在新能源占比提升的背景下,面临电价波动和来水不确定性等挑战。同时,行业也在积极通过技术升级和多元化经营来增强抗风险能力。
研报提示了哪些风险?
研报提示的主要风险包括来水不及预期、电价波动风险以及新项目建设进度不及预期。来水情况直接影响水电发电量,进而影响公司业绩;电价政策调整可能影响盈利水平;新项目建设进度若延迟,将影响公司长期发展目标的实现。投资者需密切关注这些风险因素,结合公司经营策略进行综合判断。