猜你想问
雅砻江Q3改善明显,Q4业绩能否持续?
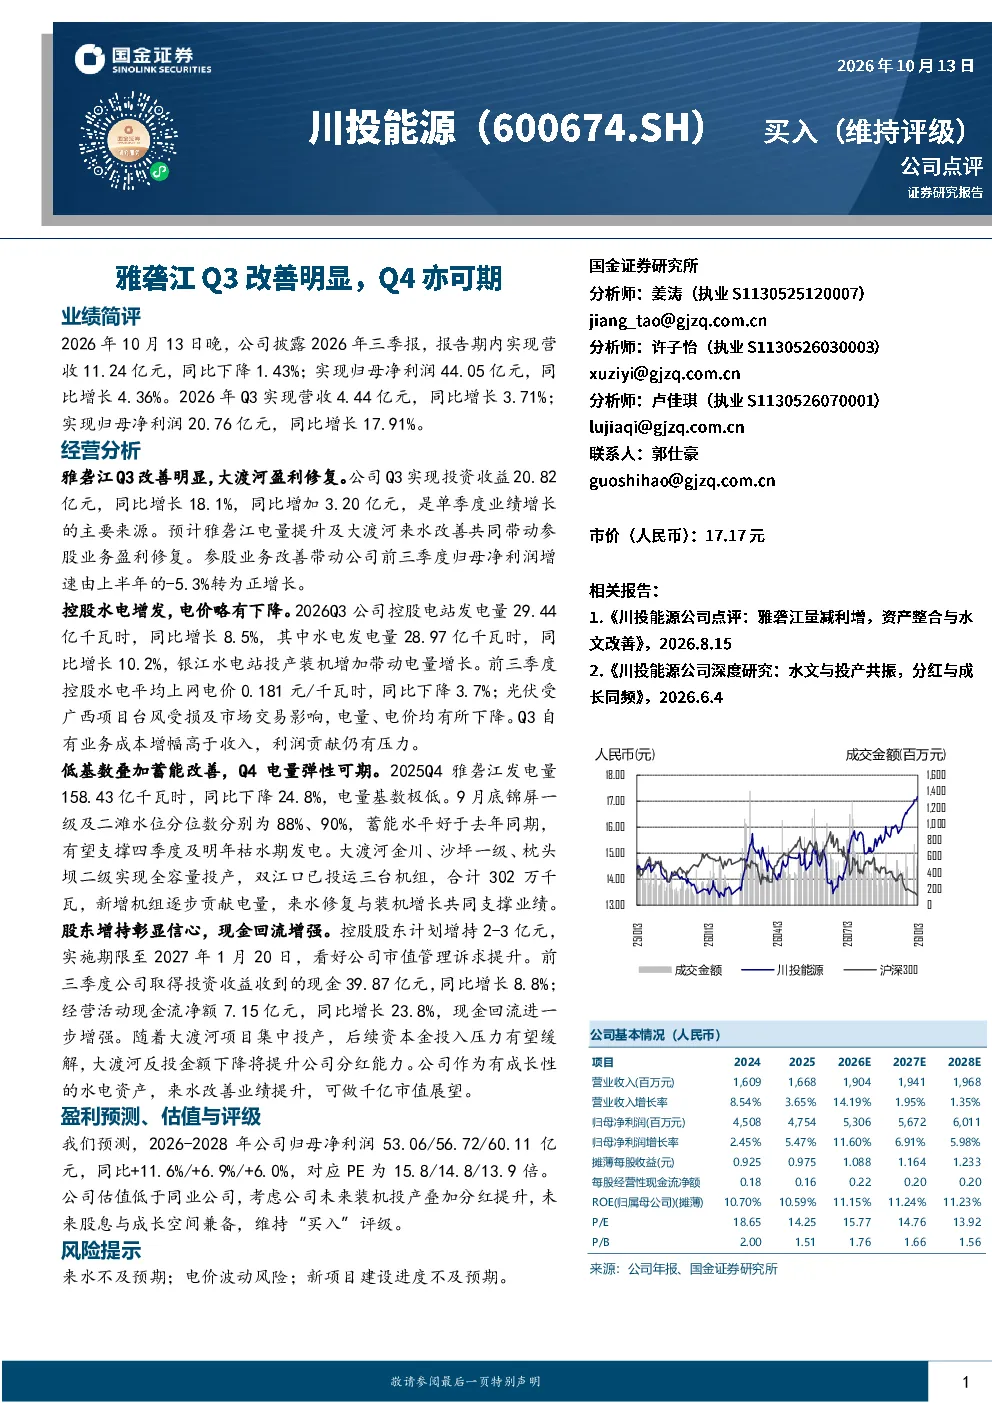
研报显示,2026年Q3雅砻江电量提升及大渡河来水改善带动参股业务盈利修复,前三季度归母净利润增速由-5.3%转为正增长。Q3投资收益同比增长18.1%,主要得益于雅砻江电量提升。此外,锦屏一级及二滩水位分位数分别为88%、90%,蓄能水平好于去年同期,支撑四季度及明年枯水期发电。大渡河金川、沙坪一级、枕头坝二级实现全容量投产,双江口已投运三台机组,合计302万千瓦,新增机组逐步贡献电量。来水修复与装机增长共同支撑业绩。
公用事业赛道未来发展趋势如何?
公用事业赛道未来发展趋势向好,主要得益于能源结构转型及电力需求增长。水电作为清洁能源主体,受益于来水改善与装机提升,盈利能力有望持续改善。同时,蓄能电站建设逐步完善,可增强电网调峰能力,提升枯水期发电量。此外,控股股东增持计划彰显市场信心,未来分红能力有望提升。但需关注来水不及预期、电价波动及新项目建设进度等风险因素。
报告重点分析了哪些方面?
报告重点分析了雅砻江电量提升对盈利的支撑作用,以及大渡河项目全容量投产带来的装机增长效应。此外,报告关注了蓄能电站对枯水期发电的保障作用,以及股东增持对市场信心的提振。同时,报告也分析了控股水电平均上网电价下降对利润的影响,以及自有业务成本增幅高于收入带来的利润压力。最后,报告预测了2026-2028年公司归母净利润增长情况,并维持“买入”评级。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断较为积极,主要关注水电来水改善及装机增长带来的业绩提升潜力。投资者普遍看好水电作为清洁能源的主体地位,以及蓄能电站建设对电网调峰能力的提升。同时,控股股东增持计划也增强了市场信心。但需关注来水不及预期、电价波动及新项目建设进度等风险因素,这些因素可能影响板块整体表现。
研报提示了哪些风险?
研报提示的主要风险包括来水不及预期、电价波动风险及新项目建设进度不及预期。来水不及预期将直接影响水电发电量及盈利能力;电价波动可能导致上网电价下降,影响利润水平;新项目建设进度不及预期将影响未来装机增长及业绩提升。此外,报告也提示需关注市场竞争加剧、政策变化等潜在风险因素。