猜你想问
天然橡胶社会库存环比小幅回升的原因是什么?
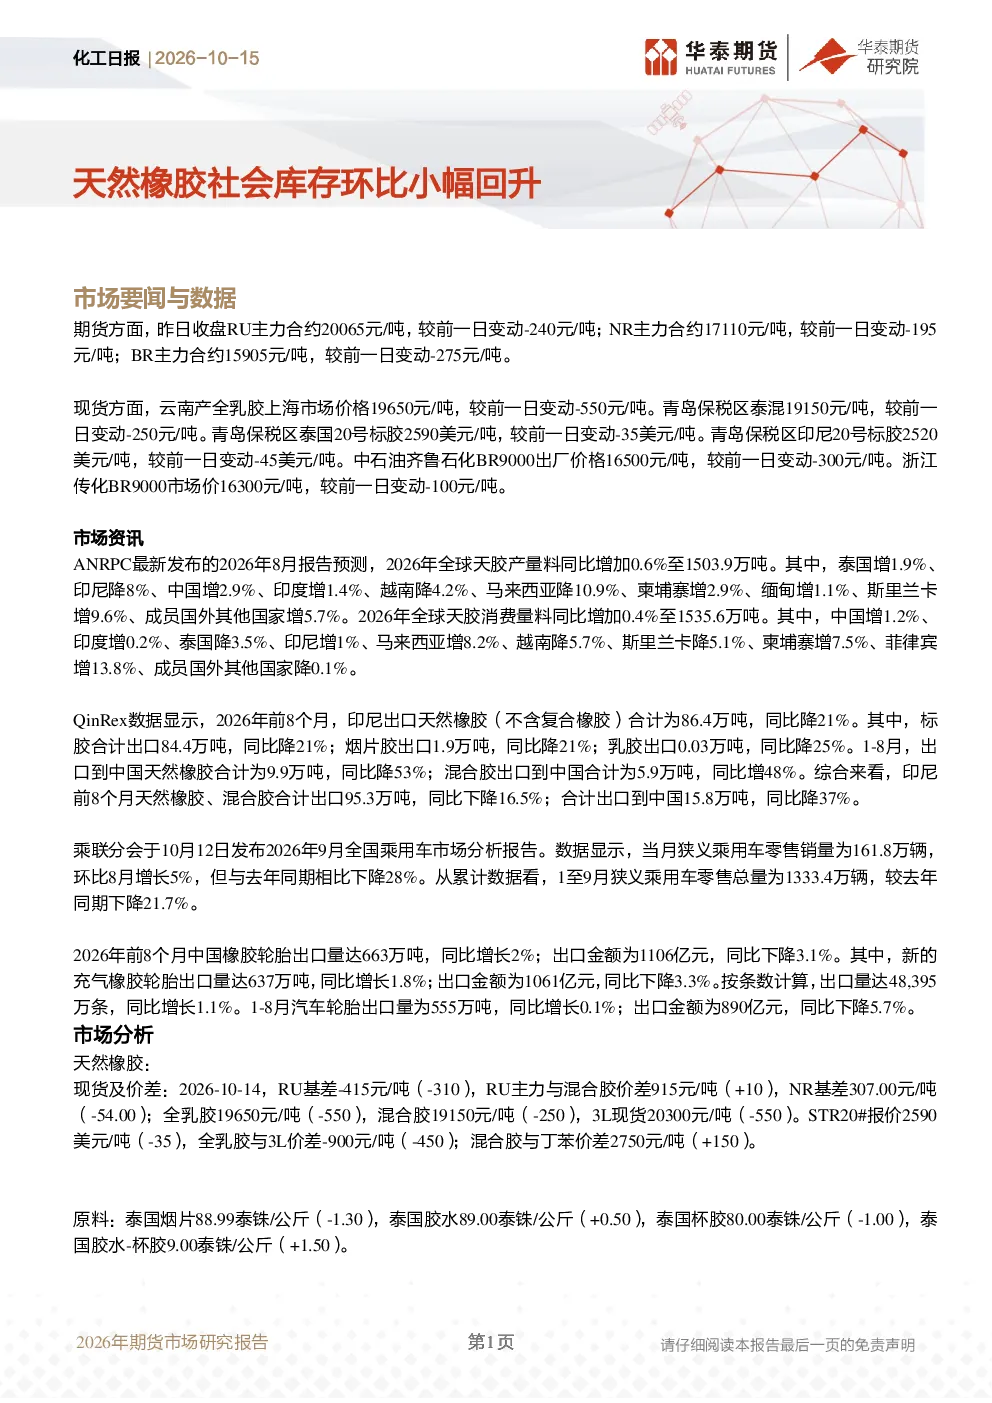
根据化工日报研报,天然橡胶社会库存环比小幅回升主要受全球产量预期增加及国内轮胎开工率下降影响。ANRPC预测2026年全球天胶产量同比增0.6%至1503.9万吨,消费量同比增0.4%至1535.6万吨,泰国、中国、印度等主要国家产量和消费量变化趋势各异。同时,中国全钢胎开工率26.64%(降21.98%),半钢胎开工率24.52%(降28.08%),轮胎需求疲软导致库存累积。RU及NR期货库存小幅波动,显示市场供需关系仍需观察。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势呈现多因素交织特点。全球产量方面,泰国、印尼等主产区产量预期增加,ANRPC预测2026年产量同比增0.6%。消费端,中国乘用车市场1-9月累计销量降21.7%,但橡胶轮胎出口量增2%,显示国内需求疲软但出口保持韧性。价格方面,RU、NR、BR期货及现货价格均出现不同程度的下跌,基差变化显示现货对期货的跟随性增强。产业链方面,上游原料价格波动,下游轮胎开工率持续下降,库存压力增大。整体来看,天然橡胶行业需关注全球产量回升速度及下游需求恢复情况。
本报告重点分析了哪些方面?
本报告重点分析了天然橡胶市场的供需平衡、价格走势及产业链动态。在供需方面,报告关注全球产量预测、主要国家产量消费变化、印尼出口数据等供应端因素,以及中国轮胎开工率、出口量等需求端因素。价格方面,报告分析了RU、NR、BR期货现货价格及基差变化,同时对比了全乳胶与混合胶价差、顺丁橡胶价格等。库存方面,报告详细统计了社会库存、青岛港库存及期货库存的变动情况。此外,报告还分析了原料价格、开工率等产业链环节数据,并提示了美伊冲突、主产区天气、上游装置动态、下游需求波动等风险因素。
当前天然橡胶市场现状如何判断?
当前天然橡胶市场现状表现为供应端预期增加而需求端疲软,库存压力持续累积。从供应端看,全球产量预期增长,ANRPC预测2026年产量同比增0.6%,印尼出口数据也显示供应端存在压力。需求端,中国轮胎开工率大幅下降,乘用车销量同比下降28%,橡胶轮胎出口虽然量增但金额下降,显示下游需求恢复缓慢。价格方面,RU、NR、BR期货及现货价格均出现下跌,基差走弱,市场对远期价格预期偏空。库存方面,社会库存及青岛港库存均有所增加,RU期货库存小幅下降,显示现货库存压力大于期货。综合来看,天然橡胶市场短期供大于求格局明显,价格承压。
本报告提示了哪些风险因素?
本报告提示了天然橡胶市场面临的多重风险因素。首先是地缘政治风险,美伊冲突进展存在不确定性,可能影响全球能源价格及供应链稳定。其次是天气风险,主产区泰国、印尼等地的天气变化可能影响天然橡胶产量及质量。再次是上游装置动态风险,上游炼胶装置的运行情况可能影响原料供应及价格波动。最后是下游需求波动风险,中国轮胎开工率及乘用车销量持续下降,下游需求恢复不及预期将加剧库存压力,对价格形成压制。这些风险因素需持续关注,可能对天然橡胶市场产生较大影响。