猜你想问
天然橡胶社会库存环比小幅增加的原因是什么?
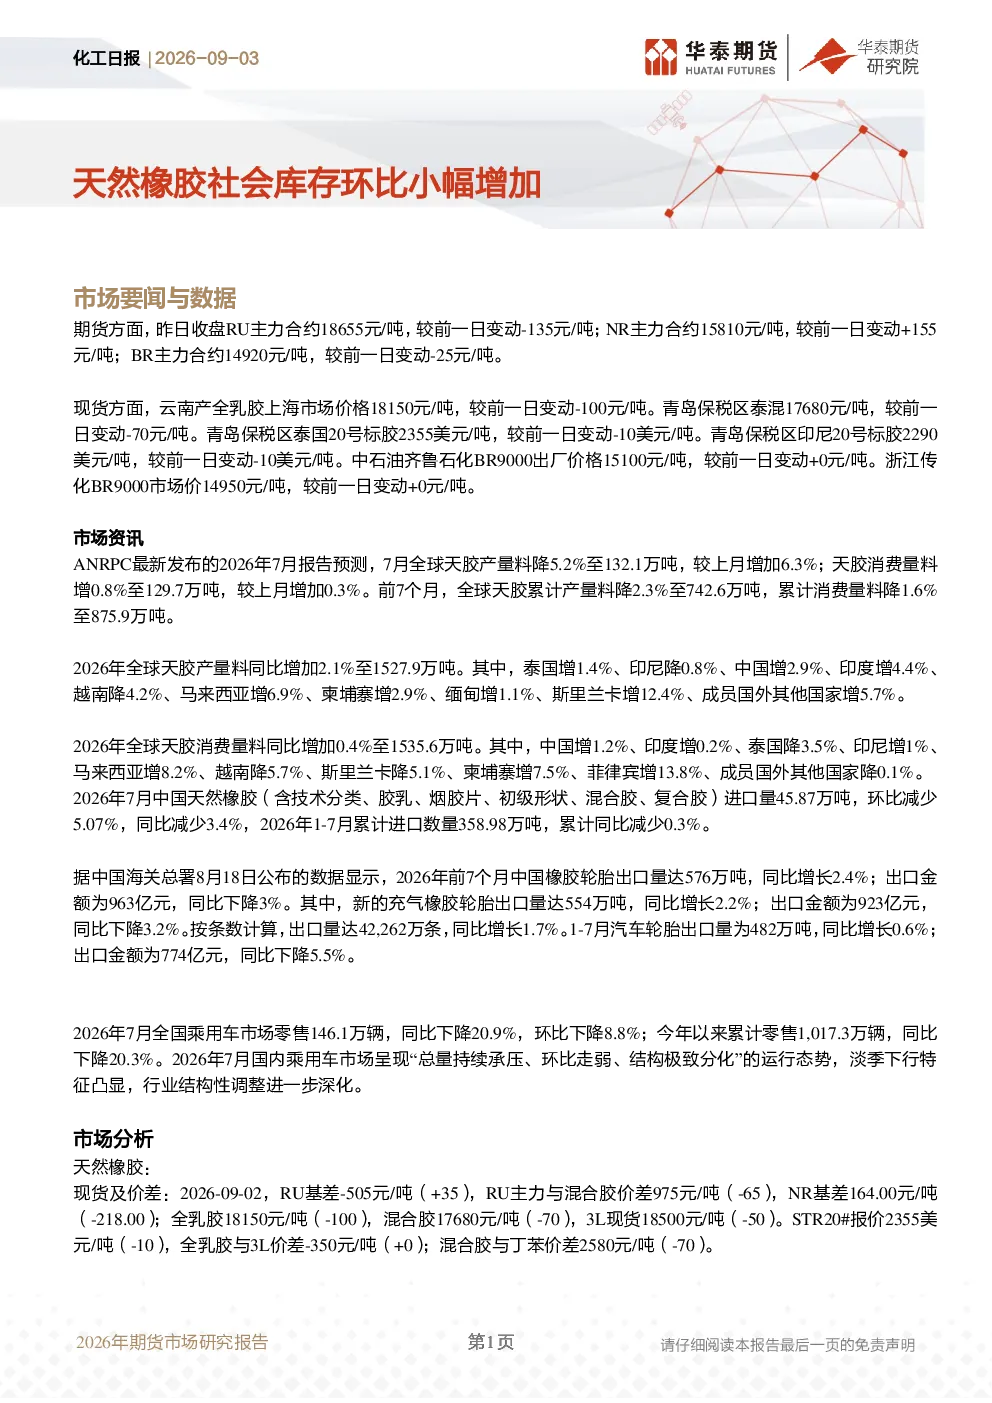
根据化工日报研报,天然橡胶社会库存环比小幅增加主要受全球产量下降和消费量上升影响。ANRPC报告预测2026年7月全球天胶产量将下降5.2%至132.1万吨,消费量将上升0.8%至129.7万吨。同时,中国2026年7月天然橡胶进口量为45.87万吨,环比减少5.07%,同比减少3.4%。这些因素共同导致社会库存小幅增加。此外,原料价格坚挺,胶价成本端支撑强势,进口及库存维持季节性,这些因素也影响了库存变化。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势需关注全球产量和消费变化。ANRPC报告预测2026年全球天胶产量将同比下降2.1%,但消费量预计同比增长0.4%。中国天然橡胶进口量1-7月累计同比减少0.3%,但橡胶轮胎出口量同比增长2.4%。这些数据显示全球天胶供需格局正在发生变化。同时,汽车市场数据表明2026年7月全国乘用车市场零售同比下降20.9%,这可能对轮胎需求产生一定影响。未来需关注全球产量变化、中国进口量波动以及汽车市场需求恢复情况。
本报告重点分析了哪些方面?
本报告重点分析了天然橡胶和顺丁橡胶的期货现货价格、基差、库存及开工率。天然橡胶方面,RU基差为-505元/吨,NR基差为164.00元/吨,RU-混合胶价差为975元/吨。顺丁橡胶方面,BR基差为-20元/吨,丁二烯中石化出厂价上涨400元/吨。报告还分析了原料价格、轮胎开工率以及社会库存情况。此外,报告提供了多张图表,包括基差、价格、库存、开工率等数据,为投资者提供了全面的市场分析。
当前天然橡胶市场现状如何?
当前天然橡胶市场现状表现为全球产量下降和消费量上升。ANRPC报告预测2026年7月全球天胶产量将下降5.2%,消费量将上升0.8%。中国天然橡胶进口量环比和同比均有所减少,但出口量同比增长2.4%。价格方面,RU主力合约收盘价为18655元/吨,下跌135元/吨;NR主力合约收盘价为15810元/吨,上涨155元/吨;BR主力合约收盘价为14920元/吨,下跌25元/吨。库存方面,天然橡胶社会库存为627732吨,青岛港库存为1144117吨。这些数据显示市场供需格局正在发生变化。
本报告提示哪些风险?
本报告提示的主要风险包括美伊冲突进展、主产区天气变化、上游装置动态以及下游需求波动。美伊冲突可能影响全球原油价格,进而影响丁二烯价格。主产区天气变化可能影响天然橡胶产量。上游装置动态可能影响原料供应。下游需求波动可能影响轮胎开工率和橡胶需求量。这些因素都可能对天然橡胶市场产生影响,投资者需密切关注。