猜你想问
黑色建材日报主要分析了哪些内容?
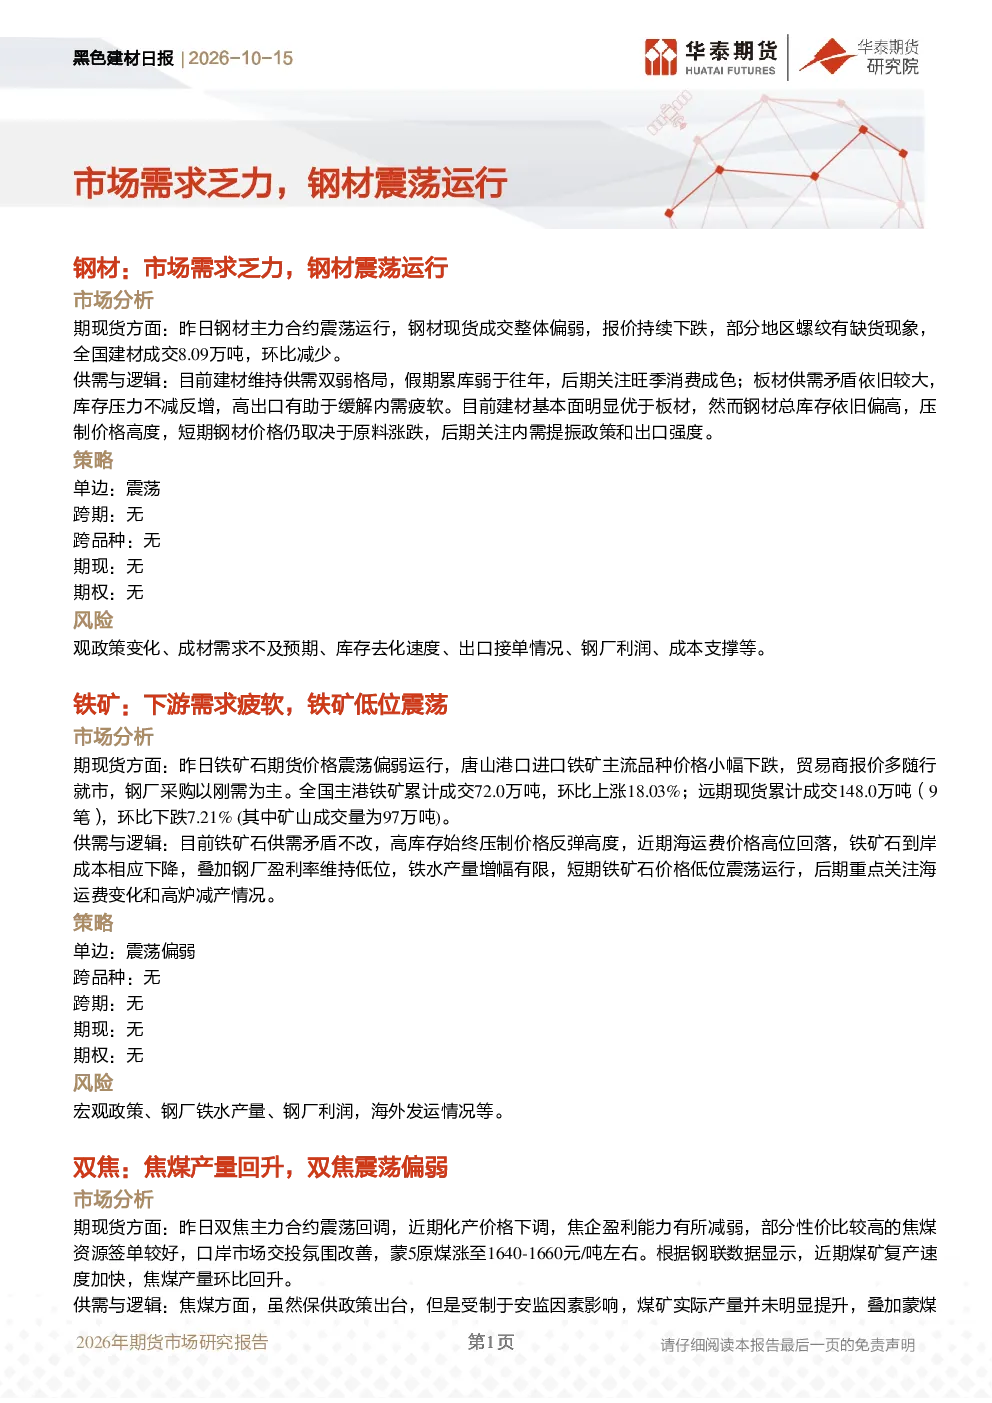
研报分析了钢材、铁矿石、双焦和动力煤的市场现状、供需逻辑及策略建议。钢材方面,主力合约震荡运行,现货成交偏弱,报价下跌,部分地区螺纹缺货,全国建材成交8.09万吨,环比减少。供需双弱,假期累库弱于往年,后期关注旺季消费;板材库存压力不减反增,高出口缓解内需疲软。铁矿石期货价格震荡偏弱,唐山港口进口铁矿价格小幅下跌,钢厂采购刚需为主,全国主港铁矿累计成交72.0万吨,环比上涨。供需矛盾不改,高库存压制价格反弹,海运费高位回落,铁矿石到岸成本下降,钢厂盈利率低位,铁水产量增幅有限,短期价格低位震荡,后期关注海运费变化和高炉减产情况。双焦主力合约震荡回调,化产价格下调,焦企盈利减弱,部分焦煤资源签单较好,蒙5原煤涨至1640-1660元/吨左右,煤矿复产加快,焦煤产量环比回升。焦煤方面,保供政策出台但实际产量提升有限,蒙煤通关低位,供给恢复程度有限,后期关注保供政策落地;焦炭方面,焦化利润改善,供给能力修复,但下游需求难以大幅提升,后期关注入炉煤成本变化和钢厂检修情况。动力煤主产区煤价延续偏强走势,部分煤矿价格小幅上涨,港口市场情绪分歧,贸易商操作谨慎,进口低卡成交价格稳定。煤炭政策转向后供给恢复不及预期,终端补库和大秦线检修等因素支撑煤价,短期基本面向好,后期关注产区煤炭复产情况和下游补库进度。
钢材行业未来发展趋势如何?
钢材行业短期供需双弱,后期关注旺季消费提振。建材基本面优于板材,但钢材总库存偏高压制价格,短期价格取决于原料涨跌。板材库存压力不减反增,高出口缓解内需疲软。长期需关注内需提振政策和出口强度。钢材价格波动受原料、政策、需求等多重因素影响,投资者需持续跟踪成材需求、库存去化、出口接单、钢厂利润及成本支撑等关键指标。
研报重点分析了哪些方向?
研报重点分析了钢材、铁矿石、双焦和动力煤的市场现状、供需逻辑及策略建议。钢材方面,关注主力合约运行、现货成交、库存变化及区域差异;铁矿石方面,分析价格走势、钢厂采购行为、成本变化及产量情况;双焦方面,评估焦煤焦炭价格、焦企盈利、资源签单及供给恢复情况;动力煤方面,考察煤价走势、供给恢复、终端补库及进口情况。各品种均需关注宏观政策、下游需求、库存变化及成本支撑等因素。
当前市场现状如何判断?
当前钢材市场震荡运行,现货成交偏弱,报价下跌,部分地区螺纹缺货,全国建材成交8.09万吨,环比减少。铁矿石期货价格震荡偏弱,唐山港口进口铁矿价格小幅下跌,钢厂采购刚需为主。双焦主力合约震荡回调,化产价格下调,焦企盈利减弱。动力煤主产区煤价延续偏强走势,部分煤矿价格小幅上涨。总体看,黑色建材各品种短期价格承压,供需矛盾突出,库存压力较大,市场情绪偏谨慎,后期价格走势取决于供需变化及政策支持力度。
研报提示哪些风险?
研报提示的主要风险包括:钢材方面,总库存偏高压制价格,短期价格取决于原料涨跌,后期需关注内需提振政策和出口强度;铁矿石方面,高库存压制价格反弹,钢厂盈利率低位,铁水产量增幅有限,短期价格低位震荡,后期关注海运费变化和高炉减产情况;双焦方面,焦煤供给恢复程度有限,焦炭下游需求难以大幅提升,后期关注入炉煤成本变化和钢厂检修情况;动力煤方面,煤炭供给恢复大幅不及预期,终端补库节奏放缓,进口煤炭明显减少等。各品种均需关注宏观政策变化、成本支撑力度及市场情绪波动等因素。