猜你想问
黑色建材日报主要分析了哪些内容?
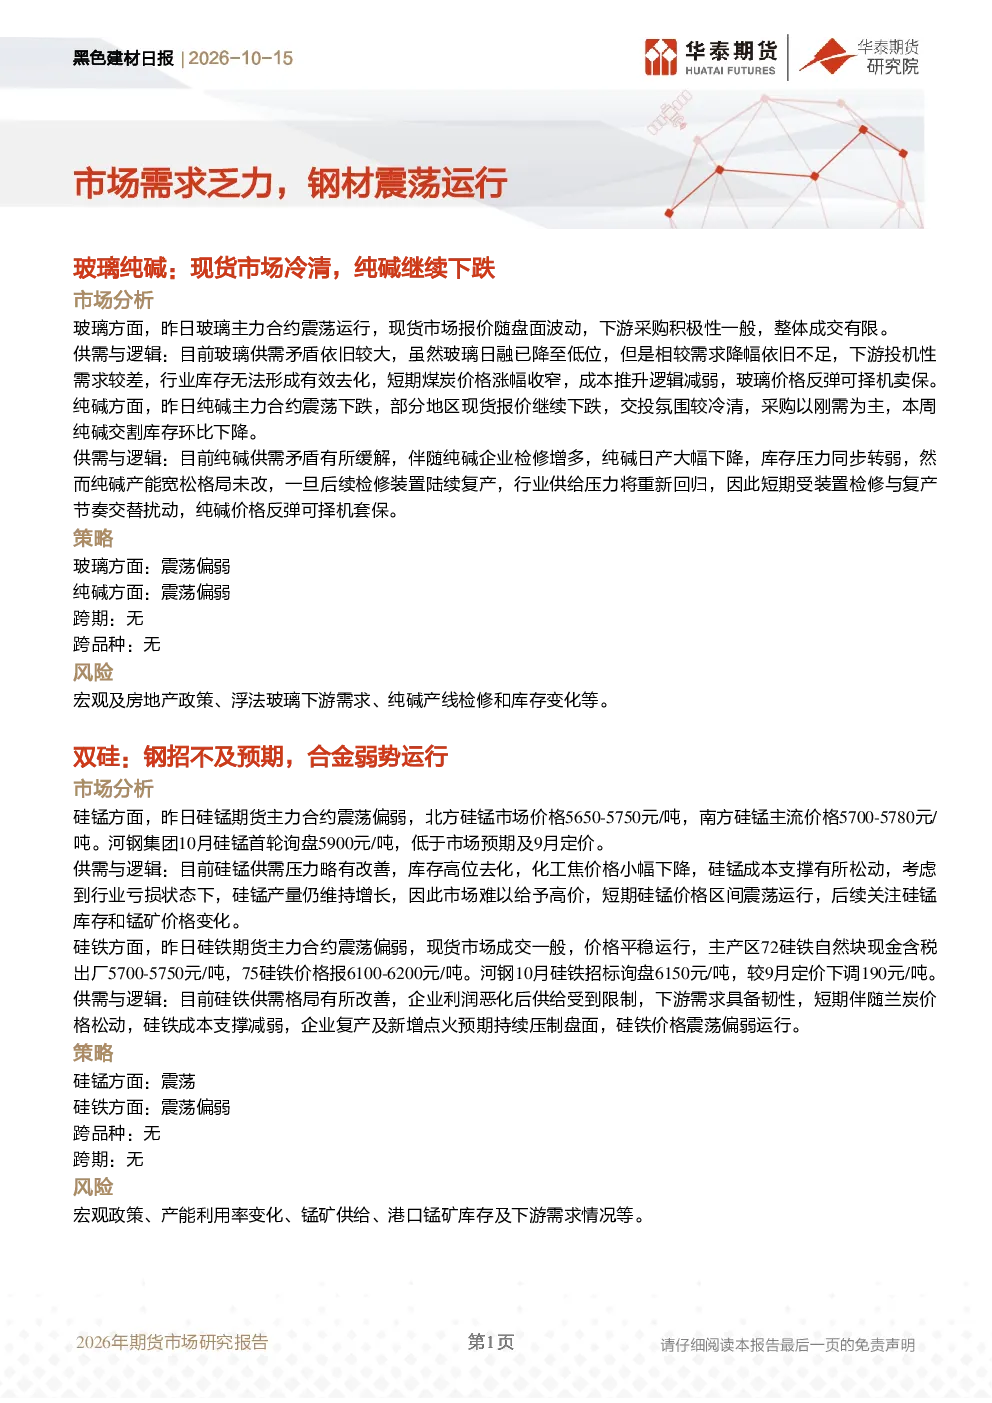
研报主要分析了玻璃和纯碱市场的供需情况。玻璃市场方面,现货报价随盘面波动,下游采购积极性一般,整体成交有限。供需矛盾依旧较大,库存无法有效去化。纯碱市场方面,主力合约震荡下跌,部分地区现货报价继续下跌,交投氛围冷清,采购以刚需为主。本周交割库存环比下降。供需矛盾有所缓解,企业检修增多导致日产下降,库存压力转弱,但产能宽松格局未改,后续检修装置复产将重新带来供给压力。短期价格受检修与复产节奏交替扰动。
玻璃和纯碱行业的发展趋势如何?
玻璃行业短期来看,煤炭价格涨幅收窄,成本推升逻辑减弱,价格反弹可择机卖保。纯碱行业短期价格受检修与复产节奏交替扰动,反弹可择机套保。长期来看,供需矛盾和产能格局是关键影响因素。玻璃行业需关注下游需求变化和库存去化情况;纯碱行业需关注产线检修和库存变化情况。
研报重点分析了哪些方向?
研报重点分析了玻璃和纯碱的供需矛盾、库存变化、成本支撑以及价格走势。玻璃方面,关注现货市场报价波动、下游采购积极性、日融变化和库存去化情况。纯碱方面,关注主力合约价格、现货报价、交割库存、企业检修和产能格局。
当前市场现状如何判断?
当前玻璃市场现货报价随盘面波动,下游采购积极性一般,整体成交有限,供需矛盾依旧较大。纯碱市场主力合约震荡下跌,部分地区现货报价继续下跌,交投氛围冷清,采购以刚需为主,本周交割库存环比下降。硅锰和硅铁市场均呈现震荡偏弱态势,供需压力略有改善,但成本支撑减弱,价格区间震荡。
研报提示了哪些风险?
研报提示的风险包括宏观及房地产政策变化、浮法玻璃下游需求变化、纯碱产线检修和库存变化等。此外,硅锰和硅铁市场需关注宏观政策、产能利用率变化、锰矿供给、港口锰矿库存及下游需求情况等。这些因素都可能对市场价格产生重要影响。
你可能感兴趣
黑色建材日报:市场需求乏力,钢材震荡运行
华泰期货2026-10-15
黑色建材日报:远端预期不佳,钢材震荡运行
华泰期货2026-05-21
黑色建材日报:基本面边际改善,钢材震荡运行
华泰期货2026-08-21
黑色建材日报:淡季累库不改,钢材震荡运行
华泰期货2026-08-11
黑色建材日报:基本面边际改善,钢材震荡运行
华泰期货2026-08-21
黑色建材日报:供需驱动不足,钢材震荡运行
华泰期货2026-09-30
黑色建材日报:钢材去库加速,钢价震荡运行
华泰期货2025-11-18
黑色建材日报:远端预期不佳,钢材震荡运行
华泰期货2026-05-21
黑色建材日报:静待旺季成色,钢材震荡运行
华泰期货2026-03-20
黑色建材日报:库存压力较大,钢材震荡运行
华泰期货2026-10-13