猜你想问
这份研报的核心内容是什么?
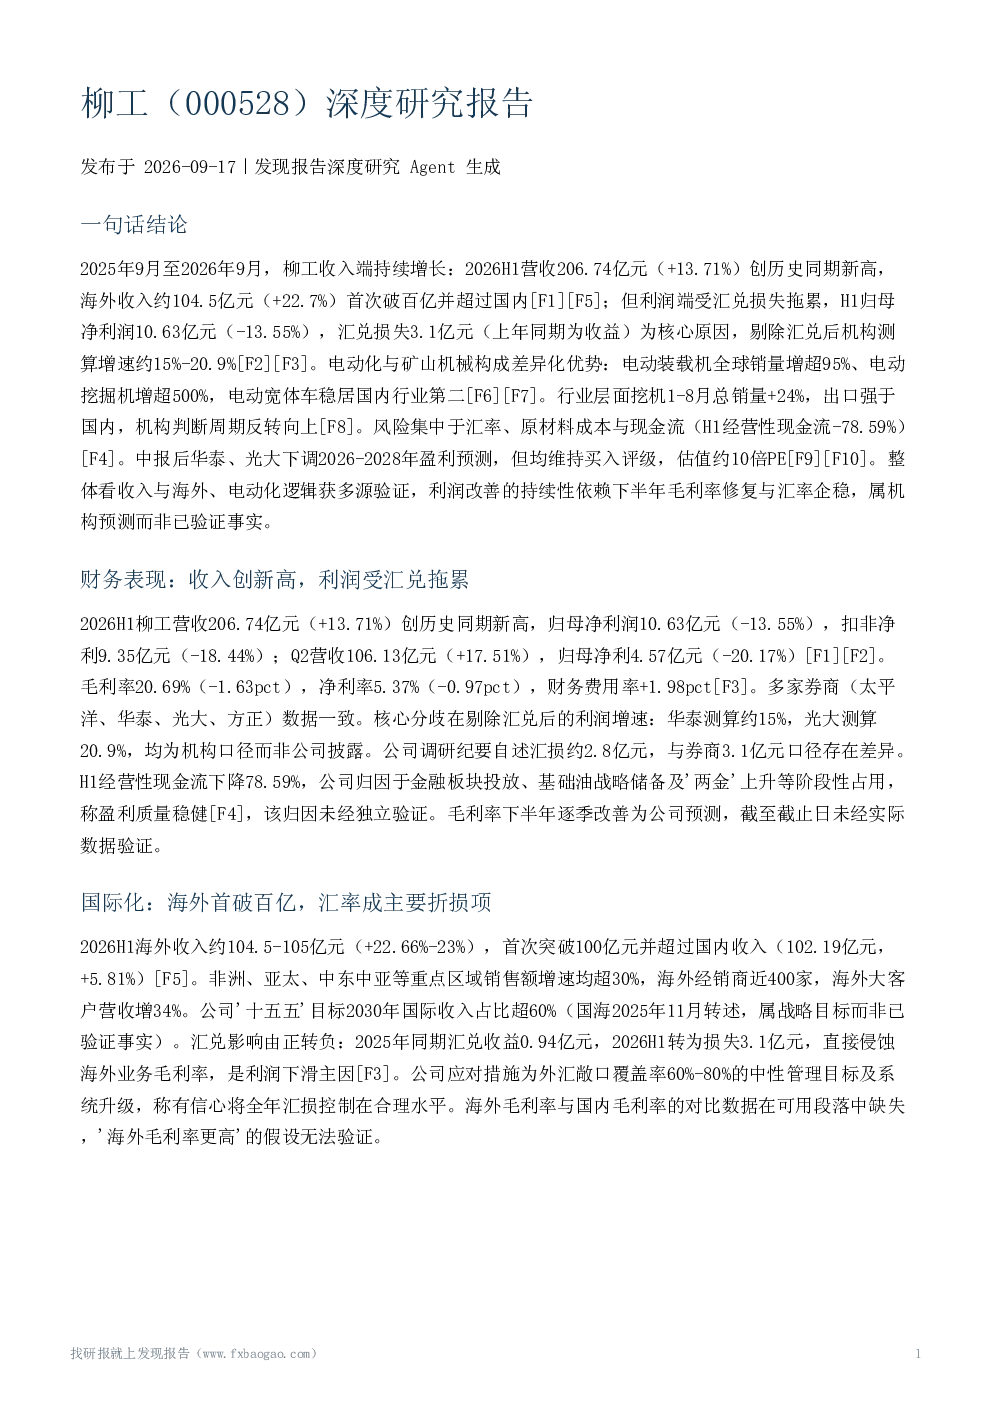
这份研报深度分析了柳工的财务表现、国际化战略、电动化与矿山机械业务进展、行业周期判断、竞争格局以及机构预测与估值。报告显示,柳工2026H1营收和海外收入均创历史新高,但归母净利润受汇兑损失影响有所下滑。海外市场表现强劲,电动化产品销量大幅增长,矿山机械业务也呈现良好态势。机构普遍维持买入评级,但下调了盈利预测,估值约10倍PE。
电动装载机和挖掘机市场的发展趋势如何?
根据研报,电动装载机和挖掘机市场正处于快速发展阶段。柳工的电动装载机全球销量增长超过95%,电动挖掘机增长超过500%,电动宽体车在国内市场稳居第二。电动化销量同比大幅增长,矿山机械业务中电动宽体车销量增长159%,渗透率领先行业。这表明电动化是工程机械行业的重要发展方向,市场潜力巨大。
研报重点分析了柳工的哪些方面?
研报重点分析了柳工的国际化战略、电动化与矿山机械业务进展、财务表现以及行业周期判断。其中,国际化战略是报告的核心内容之一,柳工海外收入首次突破百亿并超过国内收入,非洲、亚太等区域销售额增速均超30%。电动化业务方面,电动装载机和挖掘机销量大幅增长,矿山机械业务也表现亮眼。此外,报告还分析了行业周期反转的迹象以及公司面临的竞争格局。
当前工程机械市场的现状如何?
根据研报,当前工程机械市场呈现周期反转的迹象。挖机1-8月总销量增长24%,出口强于国内,机构判断行业周期已反转向上。8月挖掘机总销量增长19%,其中出口增长33%。柳工土方产品销量增速优于行业7个百分点,装载机和宽体车销量同比增长超过50%。这表明工程机械市场正在复苏,企业竞争力增强。
研报提示了哪些主要风险?
研报提示了柳工面临的主要风险包括汇率风险、成本与竞争风险、应收与现金流风险、海外市场与地缘政治风险以及盈利预测偏差风险。其中,汇率风险较为突出,2026H1汇兑损失达3.1亿元,若人民币持续升值将继续侵蚀海外业务利润。成本上升和国内市场竞争加剧也是重要风险因素。此外,经营性现金流下降和海外市场的不确定性也需要关注。