猜你想问
这份研报主要分析了海光信息的哪些核心内容?
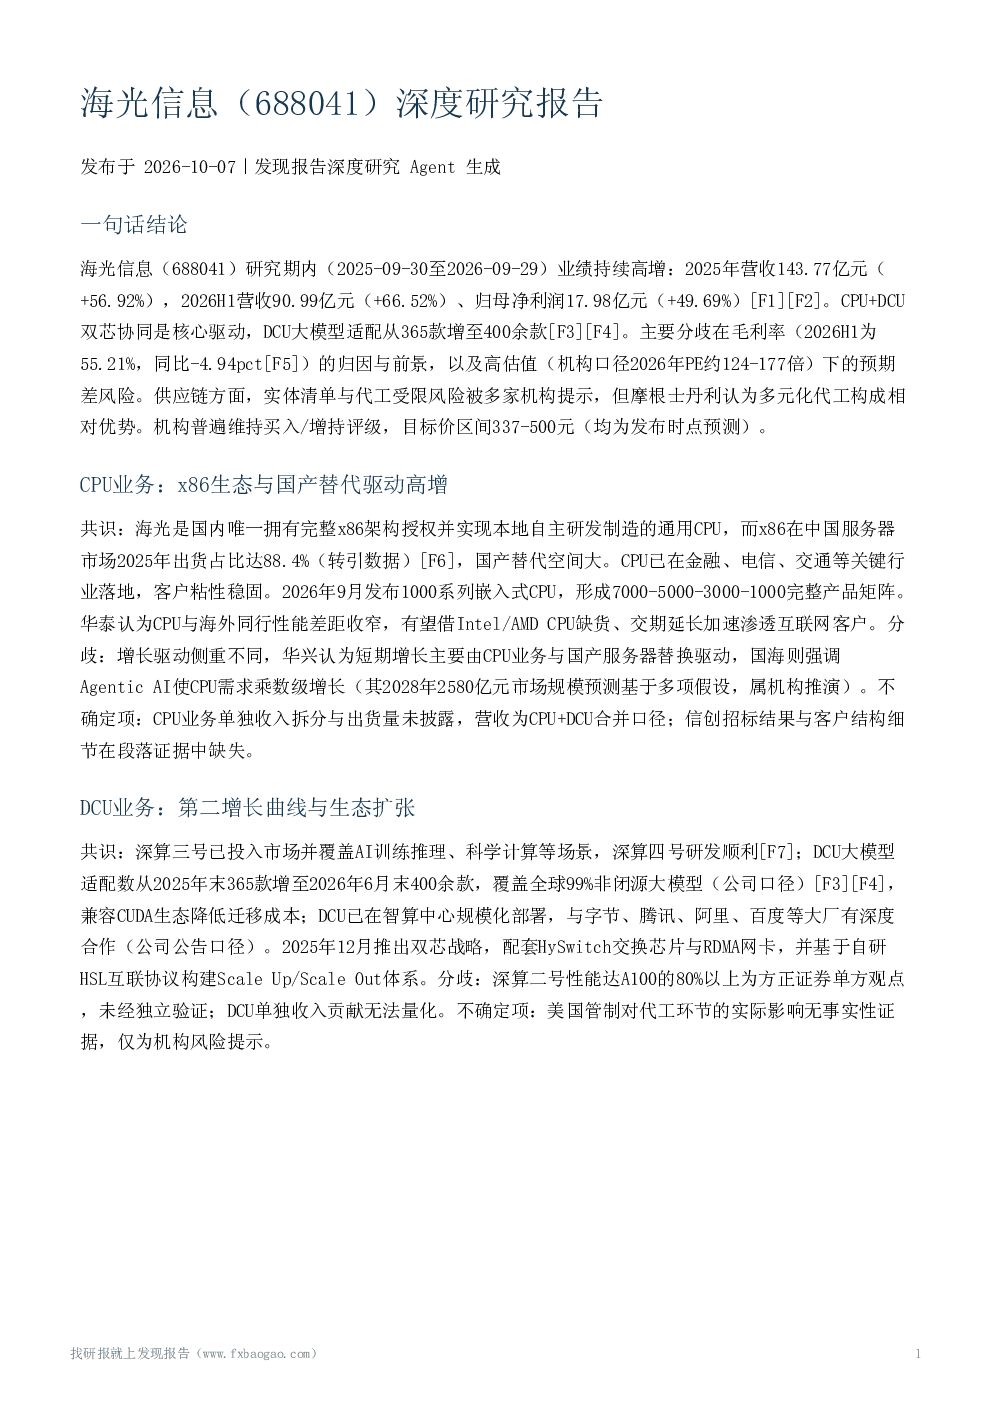
这份研报深度分析了海光信息在2025-2026研究期内的业绩表现,重点探讨了CPU和DCU双芯协同驱动的业绩高增。报告指出,海光信息2025年营收143.77亿元,同比增长56.92%;2026年上半年营收90.99亿元,同比增长66.52%,归母净利润17.98亿元,同比增长49.69%。核心驱动因素包括CPU业务在x86生态与国产替代中的高增长,以及DCU业务在AI大模型适配和智算中心规模化部署中的快速扩张。CPU业务方面,海光是国内唯一拥有完整x86架构授权并实现本地自主研发制造的通用CPU厂商,其产品在国内服务器市场占有重要地位。DCU业务方面,深算三号已投入市场,覆盖AI训练推理、科学计算等场景,DCU大模型适配数从365款增至400余款,覆盖全球99%非闭源大模型,并与字节、腾讯、阿里、百度等大厂有深度合作。报告还分析了海光信息的财务表现,包括营收、净利润、毛利率、研发投入等关键指标,以及其在竞争格局中的优势,如x86生态壁垒和系统级协同能力。
报告分析的海光信息所处赛道/行业发展趋势如何?
报告分析的海光信息所处赛道为高性能计算和服务器芯片,该行业正受益于AI大模型训练与推理需求的持续扩容。AI大模型的发展对算力提出了更高要求,推动了服务器行业的规模快速增长。报告指出,2026年3月以来,服务器CPU价格上涨10%-20%,交期延长至8-12周,海外CPU缺货为国产替代创造了有利条件。海光信息凭借其CPU和DCU双芯协同技术,在国产替代浪潮中占据重要地位。此外,报告还提到,信创政策的加码可能对海光信息产生积极影响,但具体传导节奏尚存在不确定性。总体来看,高性能计算和服务器芯片行业前景广阔,海光信息作为国内领先企业,有望在国产替代进程中受益。
报告重点分析了海光信息的哪些业务方向?
报告重点分析了海光信息的CPU和DCU两大业务方向。CPU业务方面,报告强调了海光信息在x86生态和国产替代中的核心地位,其是国内唯一拥有完整x86架构授权并实现本地自主研发制造的通用CPU厂商。海光CPU产品在国内服务器市场占有重要份额,且性能与海外同行差距收窄,有望加速渗透互联网客户。报告还提到,海光于2026年9月发布了1000系列嵌入式CPU,形成了完整的产品矩阵。DCU业务方面,报告重点介绍了深算三号的市场表现和深算四号的研发进展,以及DCU在AI训练推理、科学计算等场景的应用。报告指出,DCU大模型适配数从2025年末365款增至2026年6月末400余款,覆盖全球99%非闭源大模型,并与字节、腾讯、阿里、百度等大厂有深度合作。此外,报告还分析了海光信息的双芯战略,包括HySwitch交换芯片、RDMA网卡和自研HSL互联协议等,这些技术有助于构建Scale Up/Scale Out体系,进一步提升产品竞争力。
报告对海光信息当前的市场现状有何判断?
报告对海光信息当前市场现状的判断主要包括以下几个方面:首先,海光信息在CPU和DCU双芯协同方面表现突出,业绩持续高增,营收和净利润均实现显著增长。其次,海光信息在国内服务器市场占据重要地位,其CPU产品在国内市场占有率高,且性能与海外同行差距收窄。此外,海光DCU业务在AI大模型适配和智算中心规模化部署方面进展迅速,已与多家大型科技公司建立深度合作关系。然而,报告也指出海光信息面临一些挑战,如毛利率持续下滑、供应链风险、客户集中度较高、原材料涨价等。此外,报告还提到海光信息的估值处于高位,隐含了较高的增长预期,但也存在高估值回撤的风险。总体来看,海光信息在当前市场环境中表现强劲,但也面临一定的挑战和风险。
研报提示了海光信息哪些主要的风险因素?
研报提示了海光信息面临的主要风险因素,包括供应链风险、市场竞争加剧、毛利率下行、客户集中度较高、原材料涨价、新产品研发不及预期等。首先,实体清单下的供应链风险是海光信息面临的重要挑战,尽管摩根士丹利认为多元化代工和国有背景增强了供应链安全,但供应链风险仍需关注。其次,市场竞争加剧可能导致海光信息的市场份额和盈利能力受到影响。此外,报告指出海光信息的毛利率持续下滑,主要归因于低毛利DCU和非信创CPU占比提升及原材料涨价。客户集中度较高也可能带来经营风险。最后,新产品研发不及预期和原材料涨价等因素也可能对海光信息的业绩产生不利影响。这些风险因素需要投资者密切关注。