猜你想问
西部矿业近一年业绩大幅改善的原因是什么?
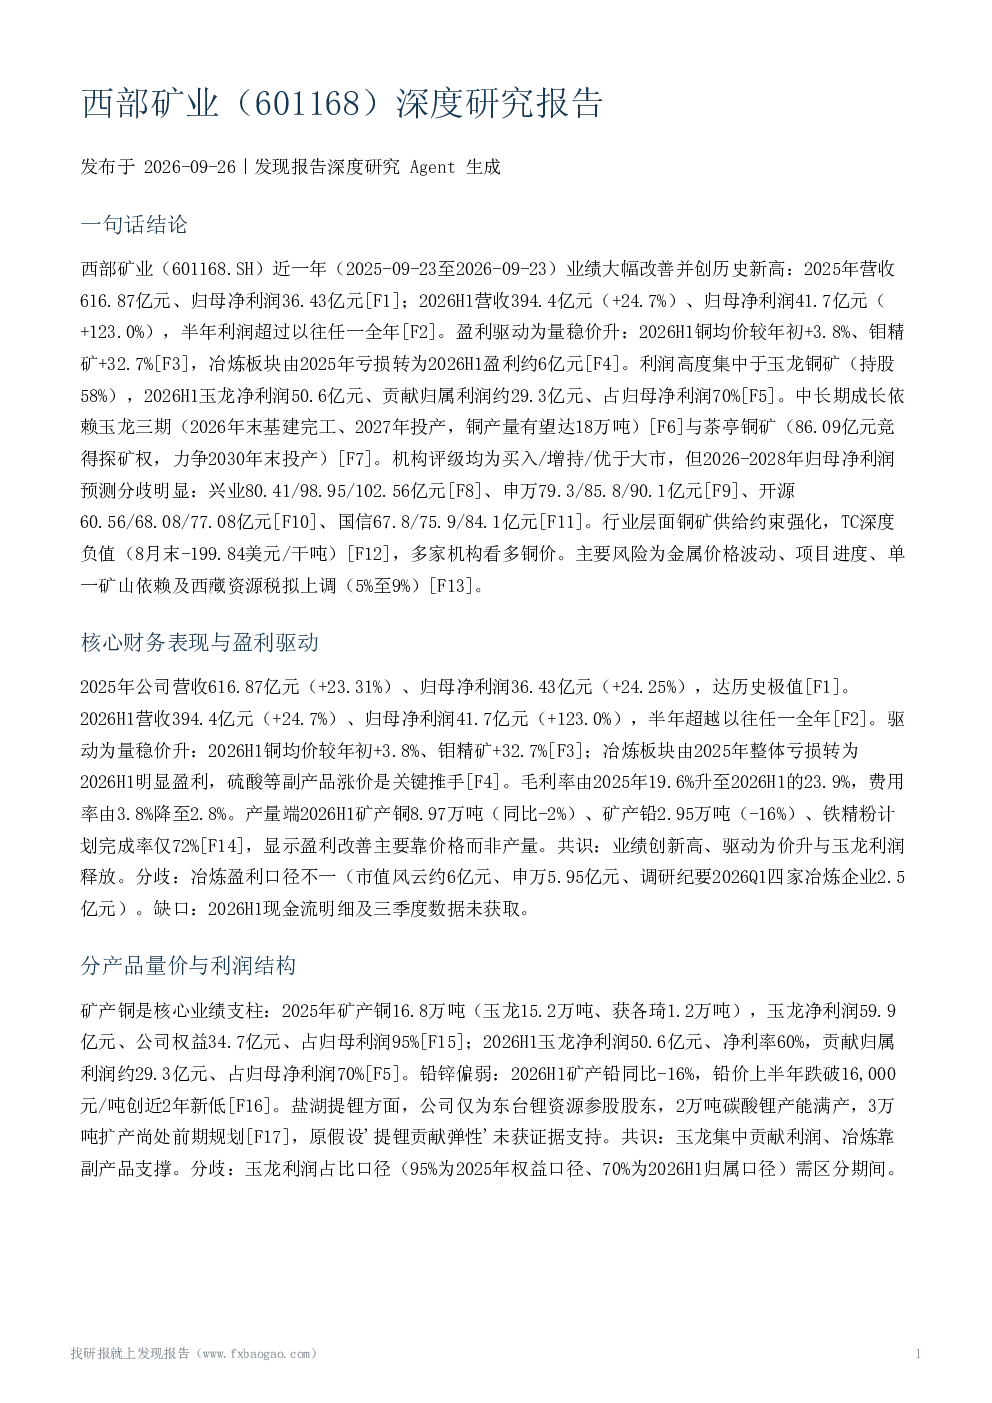
西部矿业近一年业绩大幅改善主要得益于铜钼价格上涨、玉龙铜矿利润集中释放以及冶炼板块扭亏为盈。2026年上半年,铜均价较年初上涨3.8%、钼精矿价格上涨32.7%,推动公司营收和净利润显著增长。玉龙铜矿作为公司核心资产,贡献了约70%的归母净利润,其净利润在2026年上半年达到50.6亿元。此外,冶炼板块由2025年的亏损转为2026年上半年盈利约6亿元,进一步提升了公司整体盈利能力。这种盈利改善主要依靠价格因素而非产量增长,毛利率从2025年的19.6%提升至2026年上半年的23.9%,费用率也从3.8%降至2.8%
西部矿业的核心业务和资源储备情况如何?
西部矿业的核心业务是矿产铜,其业绩支柱为矿产铜板块。2025年,公司矿产铜产量为16.8万吨,其中玉龙铜矿产量为15.2万吨,玉龙铜矿的净利润占公司归母净利润的95%。公司截至2025年末保有铜金属储量843.46万吨,有色金属资源储量1505万吨。2026年1月,玉龙铜矿新增查明铜金属资源量131.42万吨。此外,公司于2025年10月竞得安徽茶亭铜矿探矿权,新增铜金属量约174.76万吨、伴生金248.07吨。这些资源储备为公司的长期发展提供了有力支撑
报告对西部矿业的行业发展趋势有何分析?
报告对西部矿业的行业发展趋势进行了深入分析。从供给端来看,2026年7-9月铜矿端供给约束持续强化,SMM进口铜精矿周指数下降,加工费深度负值反映矿端偏紧。智利暴风雪、印尼PT Smelting粗炼停产、刚果(金)出口禁令等扰动事件累积,进一步加剧了供给压力。从需求端来看,AI算力、电网投资、新能源车等领域为铜需求提供结构性支撑,但高铜价抑制了下游追高,旺季订单兑现尚待观察。多家机构看多铜价中枢上移,这对西部矿业的盈利能力具有积极影响
西部矿业的财务结构和市场现状如何?
西部矿业的财务结构以矿产铜为核心业绩支柱,2025年矿产铜净利润占公司归母净利润的95%。2026年上半年,玉龙铜矿净利润为50.6亿元,贡献了约70%的归母净利润。公司盈利改善主要依靠价格因素而非产量增长,毛利率从2025年的19.6%提升至2026年上半年的23.9%,费用率也从3.8%降至2.8%。从市场现状来看,公司业绩创历史新高,盈利能力显著提升,但金属价格波动、单一矿山依赖、项目进度不确定性、财务风险和政策风险等因素仍需关注
西部矿业面临的主要风险有哪些?
西部矿业面临的主要风险包括:金属价格波动,尤其是铜等基本金属价格下跌风险,铅价已实际走弱跌破16,000元/吨;单一矿山依赖,玉龙铜矿贡献约70%的归母净利润,一旦玉龙铜矿出现问题,公司将面临较大风险;项目进度不确定性,茶亭矿的投资金额未确定,4500万吨扩建项目无时间表,项目进度的不确定性可能影响公司未来的发展;财务风险,青海铜业资产组存在减值迹象,玉龙铜业采矿权抵押借款约60.22亿元,2025年末资产负债率57.5%;政策风险,西藏铜选矿资源税拟由5%上调至9%,市场判断落地概率较高,这将增加公司的税负成本