猜你想问
百利天恒ASCO 2026会披露哪些重要数据?
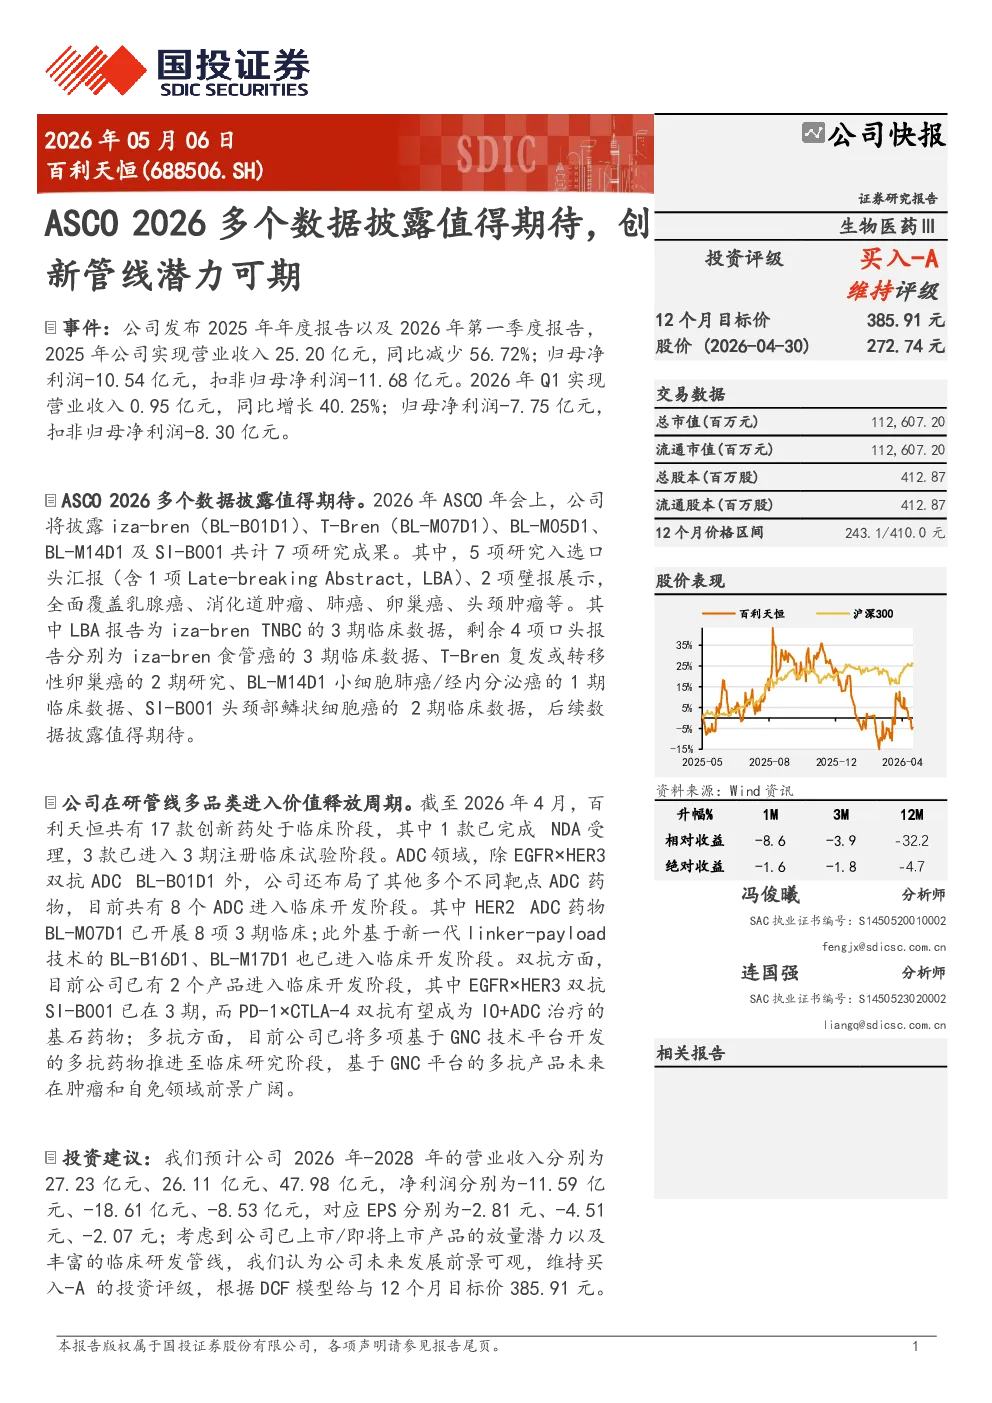
百利天恒将在ASCO 2026年会上披露7项研究成果,包括5项口头汇报(含1项LBA)和2项壁报展示。这些成果覆盖乳腺癌、消化道肿瘤、肺癌、卵巢癌、头颈肿瘤等多个领域,其中LBA为iza-bren TNBC的3期临床数据,具有较高的临床关注度和潜在的市场影响力。这些数据的披露将有助于市场更全面地了解公司在肿瘤治疗领域的研发进展和技术实力。
百利天恒的研发管线布局有何亮点?
百利天恒的研发管线丰富且多元化,共有17款创新药处于临床阶段,1款已完成NDA受理,3款进入3期注册临床试验。公司在ADC领域布局多个靶点,包括HER2 ADC药物BL-M07D1(8项3期临床)及基于新一代linker-payload技术的BL-B16D1、BL-M17D1。双抗方面有2个产品进入临床,PD-1×CTLA-4双抗有望成为IO+ADC治疗的基石药物。此外,基于GNC技术平台的多抗药物也已进入临床研究,展现了公司在创新药物研发方面的持续投入和技术积累。
医药行业ADC赛道发展趋势如何?
ADC药物作为肿瘤治疗领域的重要发展方向,近年来发展迅速。随着靶向药物技术的不断进步,ADC药物在疗效和安全性方面均取得了显著提升。未来,ADC药物将更加注重靶点创新、linker-payload技术的优化以及与其他治疗方式的联合应用。百利天恒在ADC领域的布局涵盖了多个靶点和创新技术,有望在行业竞争中占据有利地位。同时,随着医保政策的调整和市场竞争的加剧,ADC药物的市场格局也将发生变化,需要关注行业整体发展趋势。
百利天恒的财务状况如何?
百利天恒2025年实现营业收入25.20亿元,同比减少56.72%;归母净利润-10.54亿元。2026年Q1实现营业收入0.95亿元,同比增长40.25%。虽然公司目前仍处于亏损状态,但Q1的营收增长显示出一定的复苏迹象。预计公司2026年-2028年营业收入分别为27.23亿元、26.11亿元、47.98亿元,净利润分别为-11.59亿元、-18.61亿元、-8.53亿元,EPS分别为-2.81元、-4.51元、-2.07元。公司财务状况的改善仍需关注已上市/即将上市产品的放量进度。
投资百利天恒面临哪些风险?
投资百利天恒需关注多重风险。首先,临床试验失败可能导致研发管线进展不及预期,影响公司未来的增长潜力。其次,医药政策的调整可能影响药品定价和销售渠道,进而影响公司业绩。此外,产品销售不及预期和海外BD兑现不及预期也是需要关注的因素。这些风险因素可能对公司股价和投资回报产生不利影响,投资者需谨慎评估。