猜你想问
申洲国际2026年中期业绩受哪些因素影响?
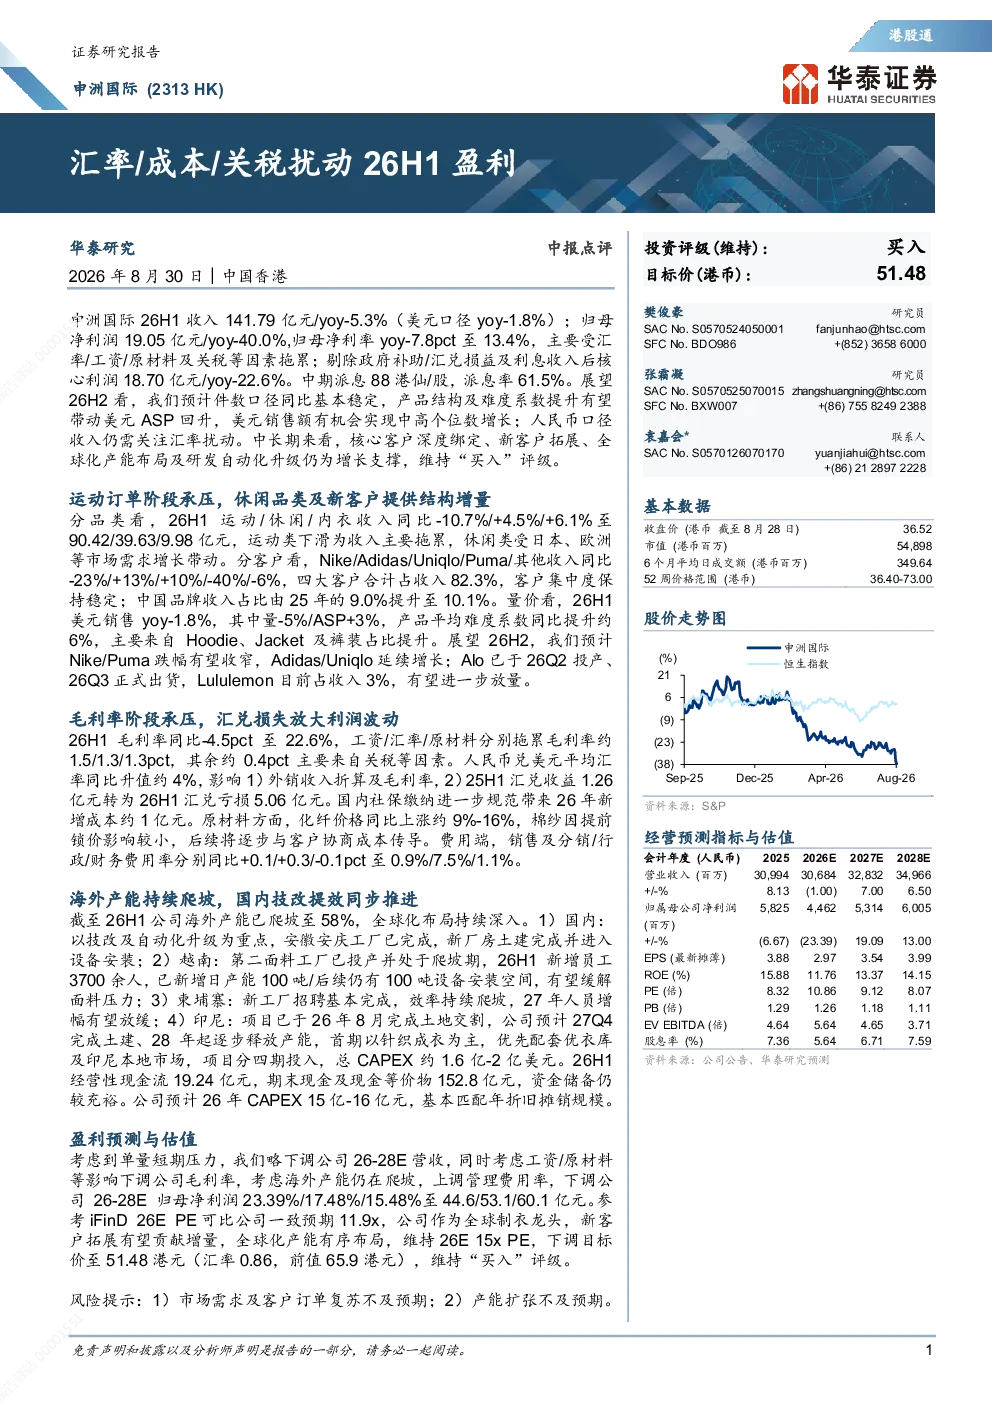
申洲国际2026年中期业绩表现承压,主要受汇率、工资、原材料及关税等因素影响。公司26H1收入141.79亿元,同比-5.3%(美元口径-1.8%);归母净利润19.05亿元,同比-40.0%,归母净利率-7.8pct至13.4%。剔除政府补助/汇兑损益及利息收入后核心利润18.70亿元,同比-22.6%。人民币兑美元平均汇率同比升值约4%,影响外销收入折算及毛利率,25H1汇兑收益转为26H1汇兑亏损5.06亿元。国内社保缴纳进一步规范带来26年新增成本约1亿元。原材料方面,化纤价格同比上涨约9%-16%。
申洲国际主要客户收入变化趋势如何?
申洲国际运动/休闲/内衣收入同比-10.7%/+4.5%/+6.1%至90.42/39.63/9.98亿元。Nike/Adidas/Uniqlo/Puma/其他收入同比-23%/+13%/+10%/-40%/-6%,四大客户合计占收入82.3%。中国品牌收入占比提升至10.1%。预计Nike/Puma跌幅收窄,Adidas/Uniqlo延续增长;Alo已投产,Lululemon有望进一步放量。
申洲国际的产能布局有哪些新进展?
申洲国际海外产能持续爬坡至58%。国内技改及自动化升级重点推进,安徽安庆工厂已完成,新厂房土建完成并进入设备安装;越南第二面料工厂已投产并处于爬坡期,26H1新增员工3700余人,新增日产能100吨/后续仍有100吨设备安装空间;柬埔寨新工厂招聘基本完成,效率持续爬坡,27年人员增幅有望放缓;印尼项目已于26年8月完成土地交割,预计27Q4完成土建、28年起逐步释放产能,首期以针织成衣为主,优先配套优衣库及印尼本地市场。
申洲国际当前的市场状况如何?
申洲国际26H1经营性现金流19.24亿元,期末现金及现金等价物152.8亿元,资金储备充裕。公司预计26年CAPEX 15亿-16亿元,基本匹配年折旧摊销规模。但受汇率、成本、关税等因素影响,业绩承压,归母净利润同比大幅下降40.0%。公司全球化产能布局持续推进,但市场需求及客户订单复苏情况仍需关注。
申洲国际研报提示哪些风险?
申洲国际研报提示的主要风险包括市场需求及客户订单复苏不及预期;产能扩张不及预期。公司虽然资金储备充裕,但业绩受外部环境因素影响较大,汇率波动、原材料价格上涨、社保政策调整等均对毛利率造成拖累。同时,海外产能爬坡和国内技改升级仍需持续投入,未来市场复苏和客户订单情况将是关键变量。