猜你想问
两融流出放缓对市场有什么影响?
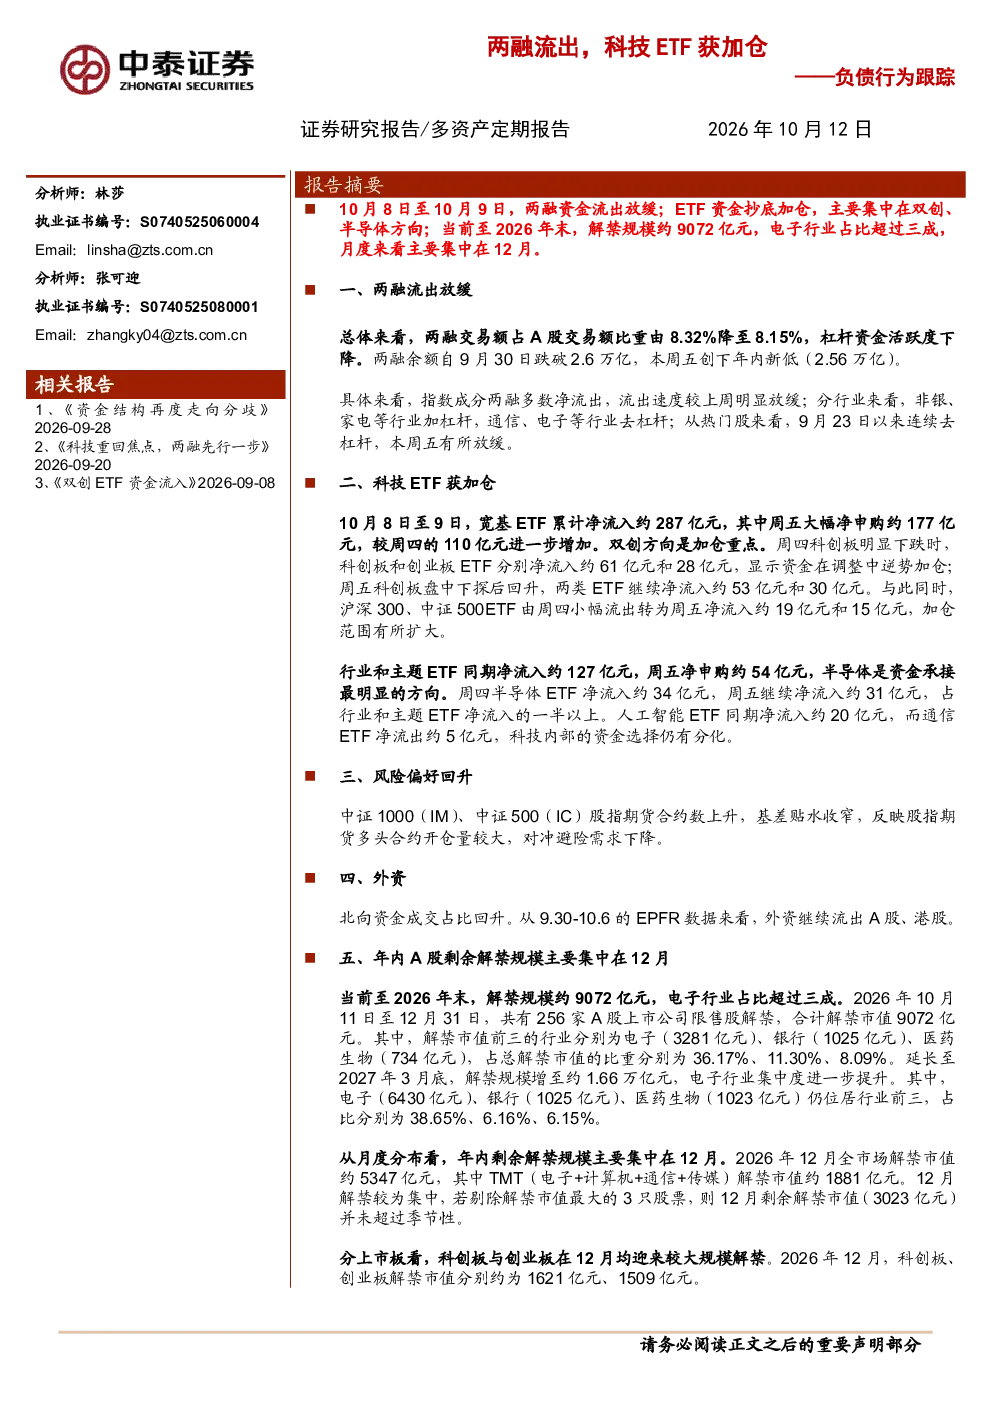
两融交易额占比由8.32%降至8.15%,杠杆资金活跃度下降。多数指数成分两融净流出,但流出速度放缓。非银、家电等行业加杠杆,通信、电子等行业去杠杆,热门股去杠杆有所放缓。这表明市场避险情绪有所减弱,但杠杆资金整体仍保持谨慎态度。
科技ETF近期获加仓的原因是什么?
10月8日至9日,宽基ETF累计净流入约287亿元,双创方向是加仓重点,科创板和创业板ETF分别净流入约61亿元和28亿元。行业和主题ETF同期净流入约127亿元,半导体ETF净流入约31亿元,人工智能ETF净流入约20亿元。这反映出投资者对科技赛道的关注提升,尤其是半导体和人工智能领域。
报告分析的行业发展趋势如何?
非银、家电等行业加杠杆,通信、电子等行业去杠杆,热门股去杠杆有所放缓。电子行业在解禁规模中占比超过三成,且2026年10月至12月解禁市值约5347亿元,TMT解禁市值约1881亿元。这表明电子行业仍是市场关注的重点,但需关注解禁带来的短期压力。
当前市场现状如何判断?
中证1000和中证500股指期货合约数上升,基差贴水收窄,反映对冲避险需求下降。北向资金成交占比回升,但外资继续流出A股、港股。市场情绪有所回暖,但外部资金流向仍需关注。
研报有哪些风险提示?
海外AI技术进展不及预期、美伊局势出现不确定性、美联储超预期收紧。这些因素可能对市场造成冲击,需保持警惕。特别是美联储政策动向,可能影响全球资金流向和风险偏好。
你可能感兴趣
两融、ETF 资金加仓通信、电子——负债行为跟踪
中泰证券2026-05-17
两融先降后升,ETF流出可控——负债行为跟踪
中泰证券2026-03-08
负债行为跟踪:两融略有回升,ETF流出放缓
中泰证券2026-03-15
负债行为跟踪:两融先降后升,ETF流出可控
中泰证券2026-03-08
两融持续上升,外资和ETF资金流出——负债行为跟踪
金融中泰证券2026-05-31
两融、外资流入,ETF 资金流出——负债行为跟踪
中泰证券2026-04-26
两融资金出现结构性净流出,外资和ETF资金继续流出——负债行为跟踪
中泰证券2026-06-07
负债行为跟踪:两融资金继续退潮,宽基ETF流出放缓
中泰证券2026-02-08
负债行为跟踪:两融、外资净流出,ETF资金转为净流入
中泰证券2026-06-14
A股ETF加仓科技、两融流出较多,全球风偏下降
财通证券2026-09-08