猜你想问
这份研报主要分析了什么内容?
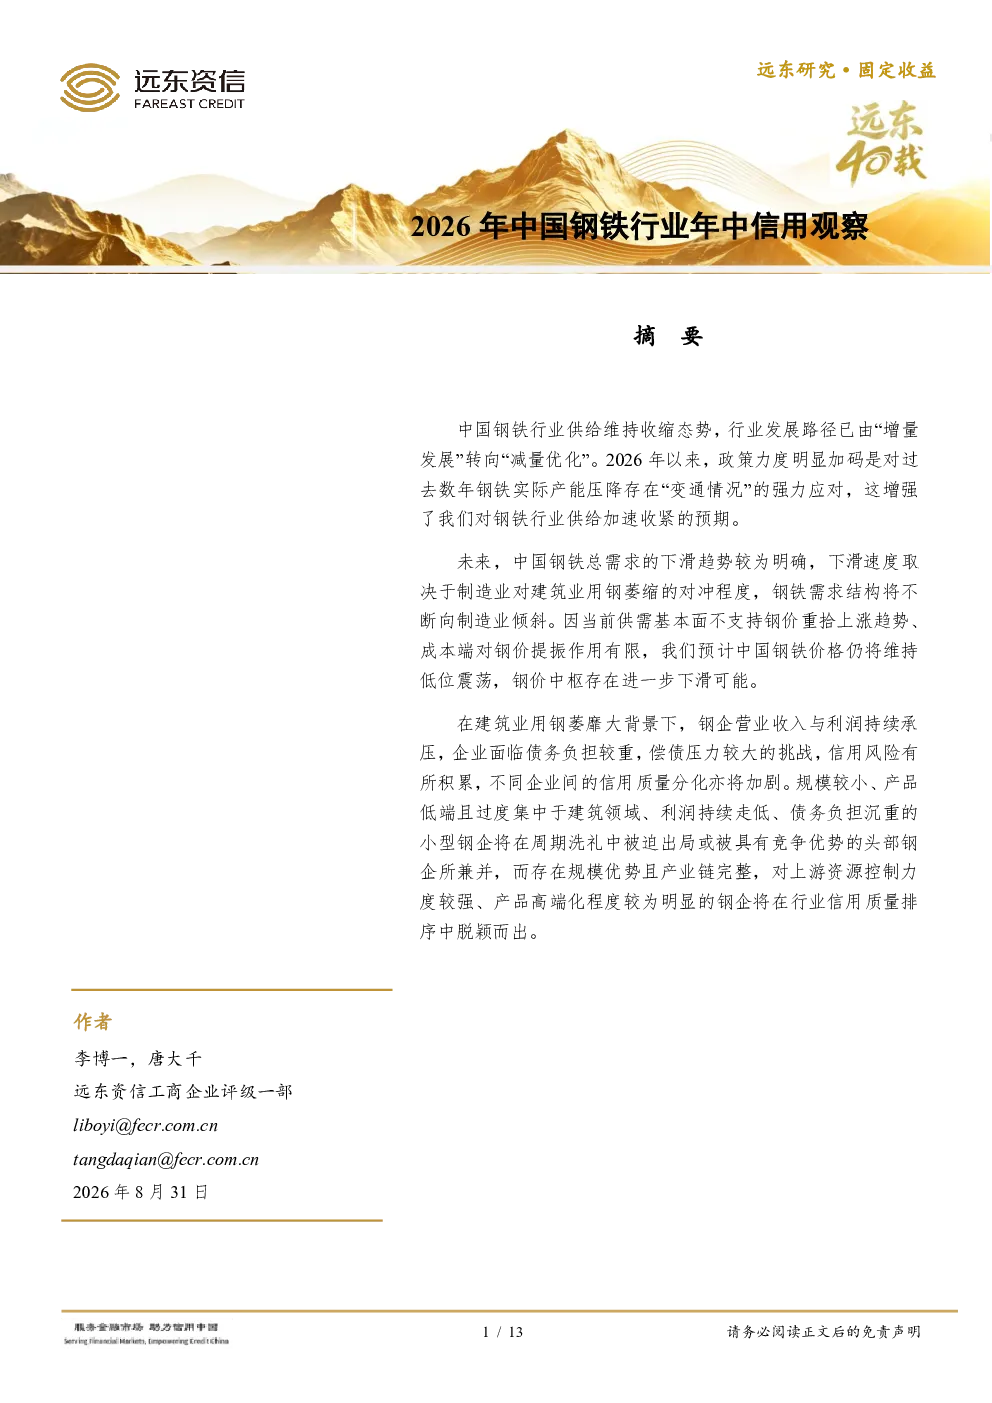
这份研报主要分析了中国钢铁行业在2026年中的信用状况。报告指出,中国钢铁行业供给维持收缩态势,行业发展路径已由“增量发展”转向“减量优化”。政策力度明显加码是对过去数年钢铁实际产能压降存在“变通情况”的强力应对,预计产能减量置换力度将进一步加大。同时,中国钢铁总需求的下滑趋势较为明确,下滑速度取决于制造业对建筑业用钢萎缩的对冲程度。钢铁需求结构将不断向制造业倾斜,但其对钢铁增量消费的支撑作用或将边际减弱。预计中国钢铁价格仍将维持低位震荡,钢价中枢存在进一步下滑可能。在建筑业用钢萎靡大背景下,钢企营业收入与利润持续承压,信用风险有所积累。不同企业间的信用质量分化将加剧,规模较小、产品低端且过度集中于建筑领域、利润持续走低、债务负担沉重的小型钢企将在周期洗礼中被迫出局或被头部钢企兼并。具备规模效应、成本优势与产品高端化的钢企信用质量将得以巩固,如宝武集团、宝钢股份、中信特钢、首钢股份等。
中国钢铁行业未来的发展趋势是什么?
中国钢铁行业未来的发展趋势是供给收缩和需求结构调整。首先,供给端,政策将强力推动产能减量置换,行业供给将维持收缩态势,发展路径已由过去的“增量发展”转向“减量优化”。其次,需求端,钢铁总需求将呈现下滑趋势,虽然制造业用钢需求会增加,但难以完全对冲建筑业用钢的萎缩,导致钢铁需求结构不断向制造业倾斜。然而,制造业对钢铁增量消费的支撑作用预计将边际减弱。这种趋势下,钢铁行业将面临更大的挑战,只有具备规模效应、成本优势与产品高端化的钢企才能在竞争中生存并巩固信用质量。
研报重点分析了哪些方面?
研报重点分析了中国钢铁行业的供需基本面、信用风险以及企业分化。在供需方面,报告指出行业供给收缩和需求下滑是主要趋势,政策推动产能减量置换,而建筑业用钢萎缩导致总需求下降,制造业用钢虽增加但支撑作用有限。在信用风险方面,建筑业用钢萎靡导致钢企营收和利润承压,信用风险积累,企业间信用质量分化加剧,小型钢企面临出局或被兼并的风险。具备规模效应、成本优势与产品高端化的钢企如宝武集团、宝钢股份等,其信用质量将得以巩固。
当前中国钢铁市场的现状如何?
当前中国钢铁市场的主要现状是供需双弱和信用风险积累。供给端,政策强力推动产能减量置换,行业供给收缩,发展路径转向“减量优化”。需求端,总需求下滑趋势明确,建筑业用钢萎缩而制造业对冲能力有限,导致需求结构向制造业倾斜但增量支撑减弱。钢价方面,预计维持低位震荡,钢价中枢存在进一步下滑可能,当前供需基本面不支持钢价重拾上涨趋势,成本端对钢价提振作用有限。在信用方面,建筑业用钢萎靡导致钢企营收和利润承压,信用风险有所积累,企业间信用质量分化加剧,小型钢企面临较大生存压力。
研报提示了哪些风险?
研报提示了中国钢铁行业面临的主要风险,包括供需双弱风险和信用风险。供需方面,供给收缩和需求下滑的矛盾将加剧行业竞争,钢价低位震荡甚至中枢下移的可能性较大,成本端支撑有限。信用方面,建筑业用钢萎靡导致钢企营收和利润承压,信用风险积累,小型钢企可能被迫出局或被兼并,企业间信用质量分化加剧。这些风险要求投资者关注行业龙头企业的信用质量变化,以及政策对供需关系的影响。具备规模效应、成本优势与产品高端化的钢企相对风险较低,但整体行业仍面临较大不确定性。