猜你想问
绿源集团控股的主营业务和亮点是什么?
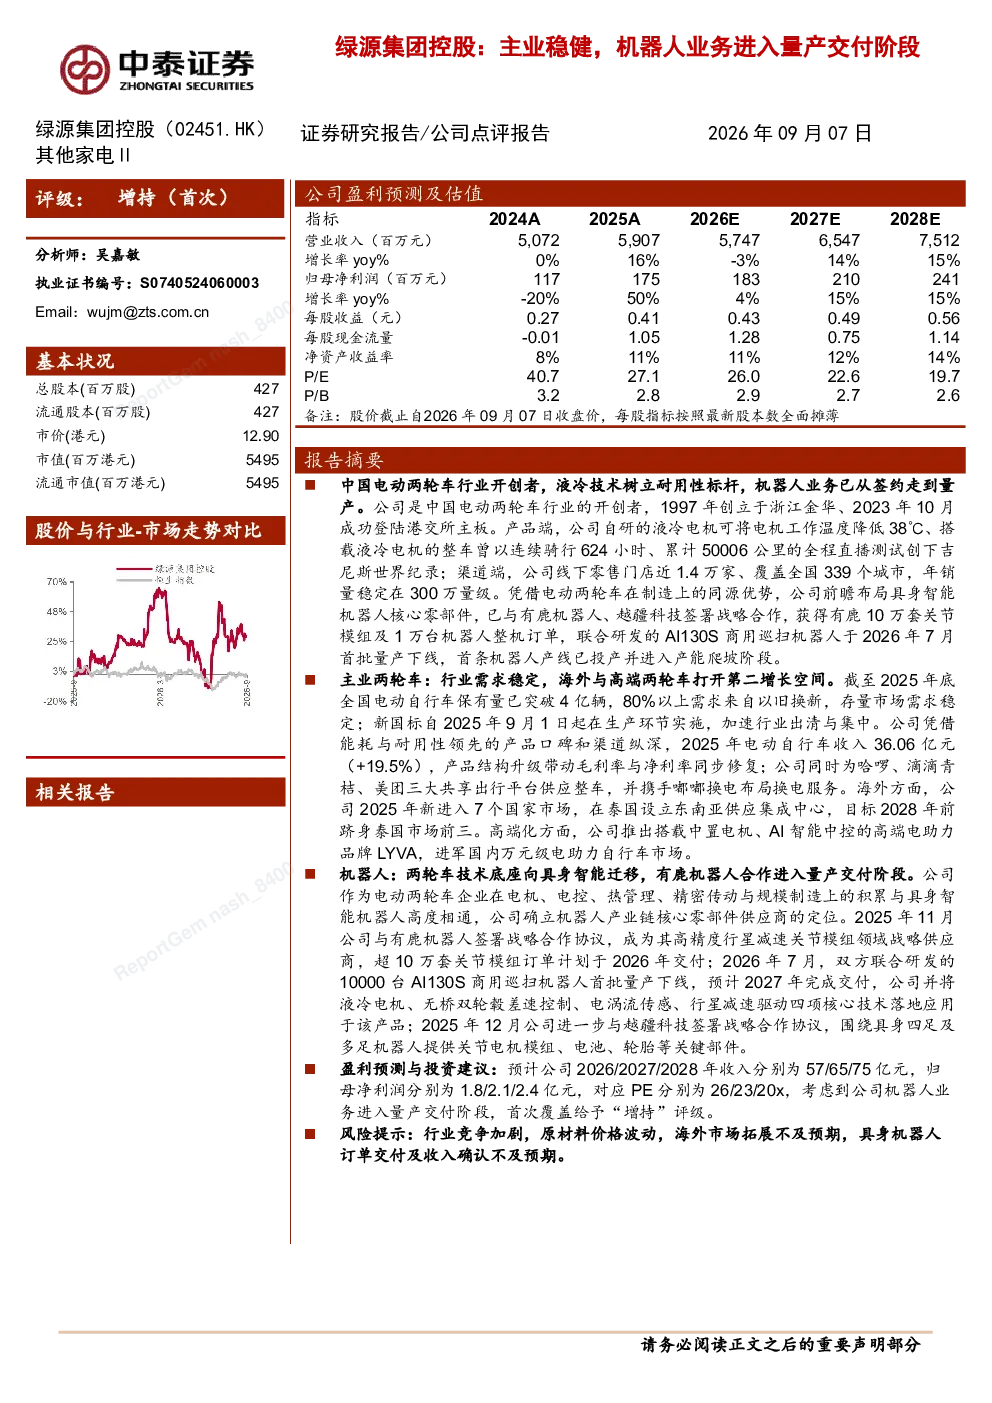
绿源集团控股的主营业务是电动两轮车,拥有液冷电机技术,耐用性领先,线下门店近1.4万家,覆盖全国,年销量稳定在300万量级。2025年电动自行车收入36.06亿元(+19.5%),毛利率与净利率同步修复。公司为哈啰、滴滴青桔、美团三大共享出行平台供应整车,并布局换电服务。海外市场拓展至7个国家,高端电助力品牌LYVA进军万元级市场。此外,公司机器人业务进入量产交付阶段,与有鹿机器人合作获得10万套关节模组及1万台机器人整机订单,AI130S商用巡扫机器人于2026年7月首批量产,首条机器人产线已投产。
电动两轮车行业的发展趋势如何?
电动两轮车行业在中国市场持续增长,液冷电机技术提升产品耐用性,推动高端化发展。线下门店网络完善,覆盖广泛,年销量稳定在300万量级。共享出行平台需求稳定,换电服务成为新增长点。海外市场拓展逐步深入,高端电助力品牌LYVA进军万元级市场,显示行业向高端化、智能化转型。同时,原材料价格波动和行业竞争加剧是主要挑战。
报告重点分析了绿源集团的哪些方面?
报告重点分析了绿源集团电动两轮车业务的稳健表现,包括液冷电机技术优势、线下门店网络、年销量稳定、共享出行平台合作、换电服务布局及海外市场拓展。同时,报告详细介绍了公司机器人业务的进展,如与有鹿机器人合作获得大量订单、AI130S商用巡扫机器人量产计划、首条机器人产线投产等,显示公司机器人业务进入量产交付阶段。此外,报告还预测了公司未来几年的收入和净利润增长,并给予“增持”评级。
当前电动两轮车市场的现状如何?
当前电动两轮车市场在中国保持稳定增长,液冷电机技术成为产品差异化的重要手段,提升产品耐用性和竞争力。线下门店网络覆盖广泛,年销量稳定在300万量级,共享出行平台需求稳定。高端化趋势明显,高端电助力品牌LYVA进军万元级市场。然而,行业竞争激烈,原材料价格波动对利润有影响,海外市场拓展仍面临不确定性。
报告提到了哪些风险提示?
报告提示了几个主要风险:行业竞争加剧可能导致市场份额下降;原材料价格波动可能影响产品成本和利润;海外市场拓展可能面临文化和政策壁垒,不及预期;具身机器人订单交付及收入确认可能存在不确定性。此外,技术迭代快速可能要求公司持续投入研发以保持竞争力。