猜你想问
这份报告的核心内容是什么?
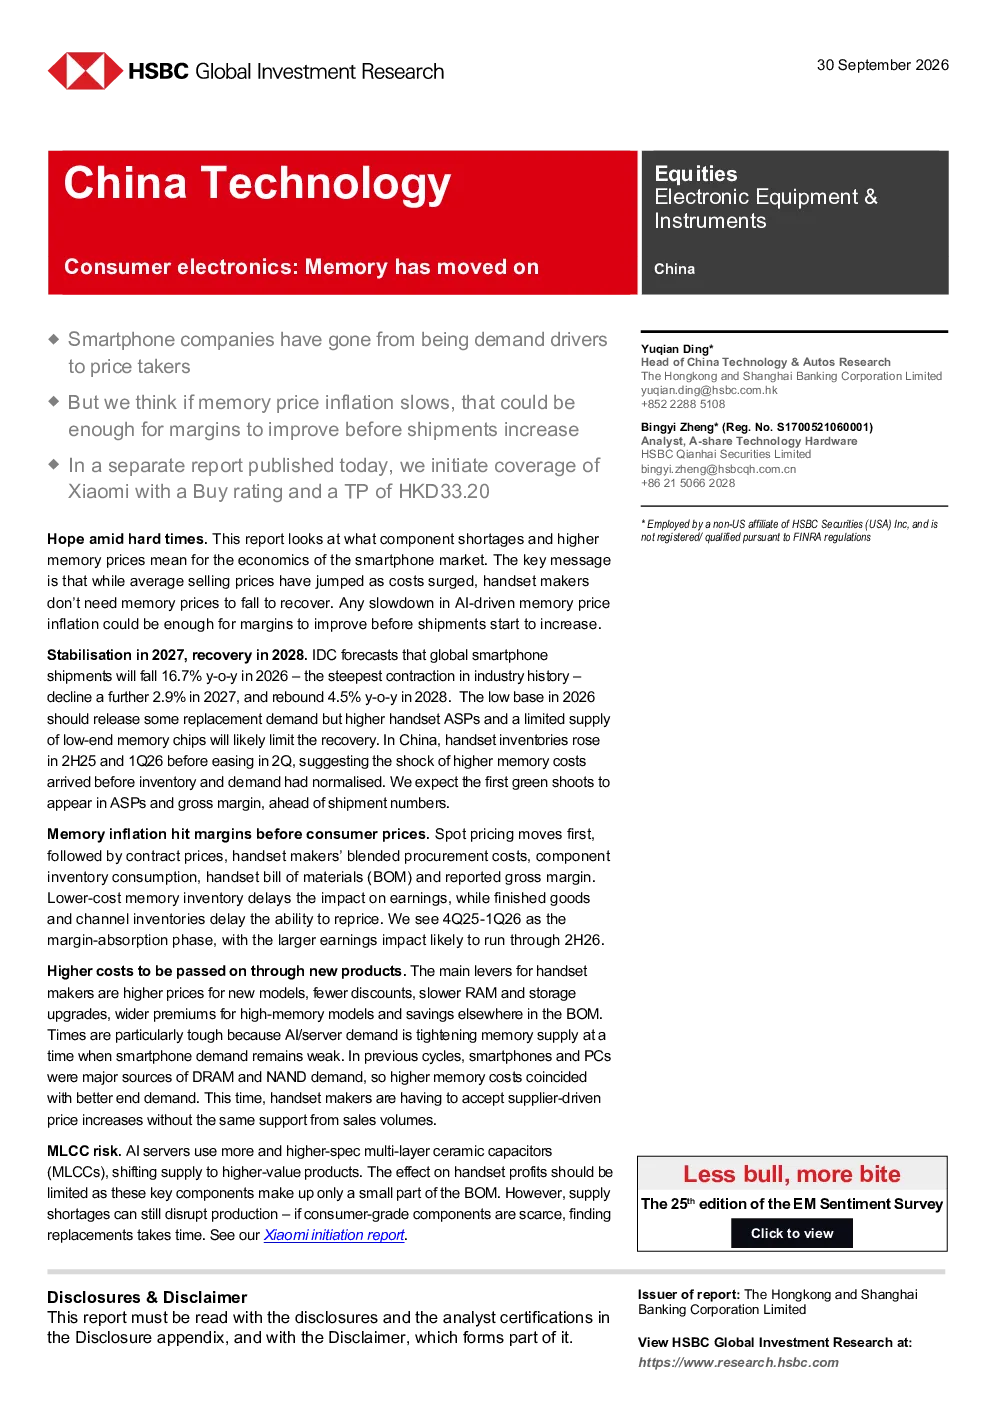
报告指出智能手机厂商已转变为价格接受者,内存价格通胀放缓或使利润率改善。预计2026年全球出货量下降16.7%,2027年进一步下降2.9%,2028年反弹4.5%。中国智能手机库存将在2025年下半年至2026年第一季度上升。内存价格上涨对利润率的影响存在滞后性,主要通过价格传导路径。厂商通过提价、减少折扣等方式转嫁成本,到2027年有望通过新产品周期稳定毛利率。
智能手机行业未来发展趋势如何?
智能手机行业面临需求下降和内存成本上升的双重压力。报告预测全球出货量将持续下滑至2028年才可能反弹。内存成本占比将显著提升,厂商需通过产品策略调整以应对。随着厂商适应高成本环境,未来几年有望通过有效ASP提升、折扣收窄等方式改善盈利能力。
报告重点分析了哪些方向?
报告重点分析了内存成本上涨对智能手机利润率的影响机制,以及厂商的成本转嫁策略。包括现货价格到BOM的传导路径、库存变化趋势、以及厂商通过提价、减少折扣、放缓升级等手段应对成本压力的具体措施。同时分析了新产品周期对毛利率稳定性的作用。
当前智能手机市场现状如何判断?
当前智能手机市场面临需求疲软和内存成本高企的挑战。中国库存已提前反映成本冲击,全球出货量预计持续下滑。厂商利润率承压,但通过产品策略调整仍有机会改善。内存成本占比将持续上升,厂商需在产品定价和组合上做出更精细的调整以应对市场变化。
这份报告有哪些风险提示?
报告提示内存成本波动仍是主要风险,其价格变化将直接影响厂商盈利能力。全球智能手机需求下滑趋势可能持续至2028年,厂商需谨慎库存管理。新产品周期的效果存在不确定性,若执行不到位可能无法有效改善利润率。此外,市场竞争加剧和消费者偏好变化也可能带来额外挑战。
你可能感兴趣
第25届新兴市场情绪调查:更少乐观,更多布局
文化传媒汇丰证券&资本市场2026-10-06
汇丰银行第25届新兴市场情绪调查:更少乐观,更多压力
金融汇丰证券2026-10-05
less bull, more bite | 第25届新兴市场情绪调查 烟草行业报告 ITC(印度)持仓 涨价与税收重估关键
食品饮料汇丰证券2026-10-07
汇丰2026年第25期新兴市场情绪调查:更审慎乐观,更多变化
文化传媒汇丰证券2026-10-05
汇丰前海证券-第24届新兴市场情绪调查:无熊之地-医疗保健行业股票报告
医药生物汇丰前海证券2026-07-21
更多看空,更少力度 | 新兴市场情绪调查第25版——JSW Infrastructure评级降至减持
汇丰证券2026-10-06
第25期新兴市场情绪调查:更谨慎,更具冲击力
文化传媒汇丰证券2026-09-30
2026年第24期新兴市场情绪调查:看跌者无立足之地
文化传媒汇丰证券2026-07-22
第24届新兴市场情绪调查:无熊之地
文化传媒汇丰前海证券2026-07-29
第24届新兴市场情绪调查:熊市已无容身之地
文化传媒汇丰前海证券2026-07-21