猜你想问
JSW Infrastructure最新评级下调的原因是什么?
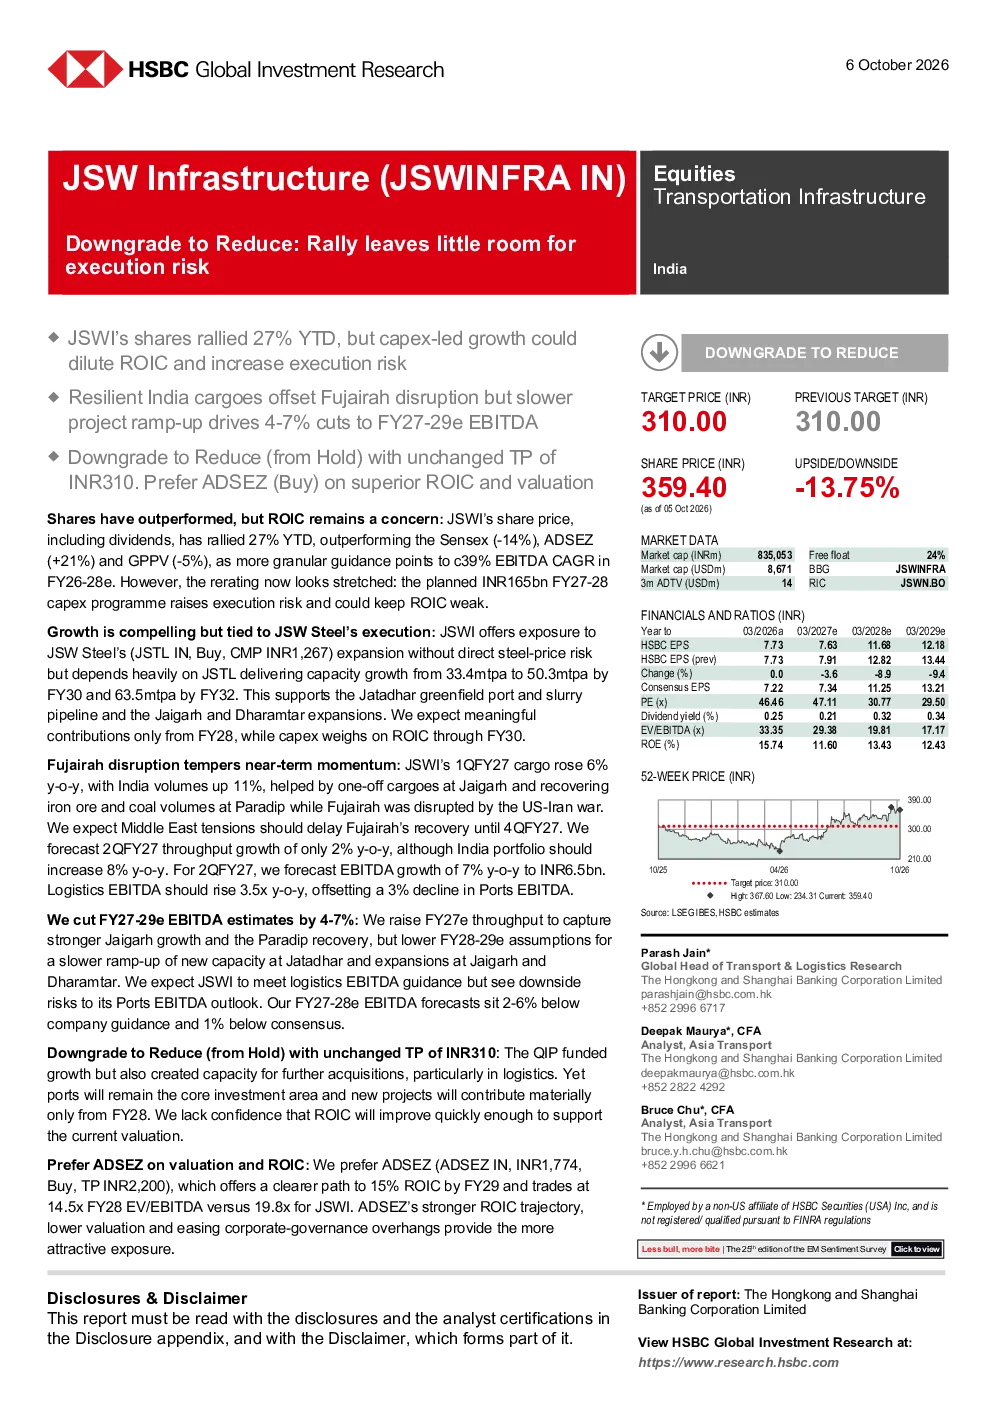
JSW Infrastructure评级从持有下调至减持,主要因为资本开支驱动的增长可能稀释ROIC并增加执行风险。尽管JSWI股价YTD上涨27%,但计划中的INR165bn FY27-28资本开支计划提高了执行风险,并可能导致ROIC保持疲软。评级下调反映了市场对执行风险和资本开支压力的担忧,同时目标价不变为310.00 INR,基于对远期收益的假设。
JSWI的股价表现如何?
JSWI的股价表现优于Sensex、ADSEZ和GPPV,但重估现在看起来拉伸。1QFY27货物量同比增长6%,得益于Jaigarh的一次性货物和Paradip的铁矿石和煤炭量恢复,但Fujairah因美国-伊朗战争而中断。预计2QFY27总通过量同比增长仅为2%,尽管印度组合应增长8%。资本开支计划提高了执行风险,并可能导致ROIC保持疲软。
JSWI的增长前景如何?
JSWI的增长取决于JSW Steel的执行能力,提供对JSW Steel扩张的敞口,但不直接受钢价风险影响。严重依赖JSTL在FY30达到50.3mtpa、FY32达到63.5mtpa的产能增长,支持Jatadhar绿色field港口和泥浆管道以及Jaigarh和Dharamtar的扩张。预计JSWI仅在FY28做出实质性贡献,而资本开支将在FY30对ROIC产生压力。
JSWI的市场现状如何?
JSWI的市场现状显示其股价已上涨27%,但资本开支计划增加了执行风险。1QFY27货物量同比增长6%,得益于Jaigarh和Paradip的复苏,但Fujairah中断抑制了近期的势头。预计2QFY27总通过量同比增长仅为2%,EBITDA同比增长7%至INR6.5bn。资本开支压力和执行风险是当前市场关注的重点。
JSWI面临哪些风险?
JSWI面临的主要风险包括资本开支计划带来的执行风险和ROIC稀释压力。Fujairah港口中断可能影响通过量增长,预计恢复至4QFY27。EBITDA预测被削减4-7%,主要由于FY28-29e假设放缓。上行风险包括通过量加速增长、Fujairah港口正常运营早于预期、铁矿石出口好于预期等,但需注意资本开支压力对ROIC的长期影响。