猜你想问
双硅价格近期走势如何?
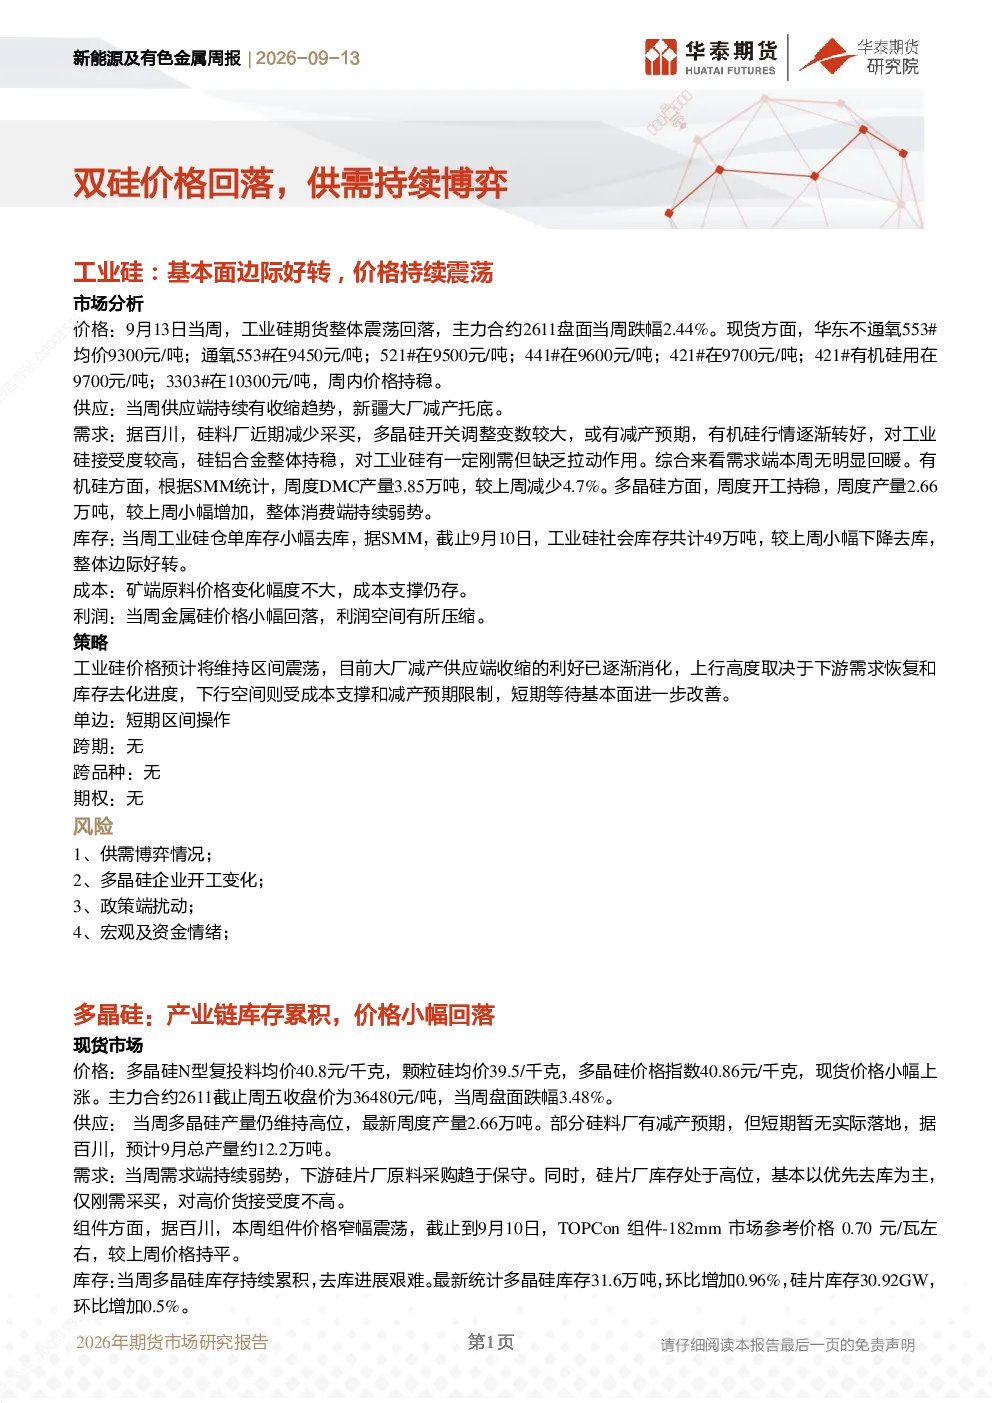
9月13日当周,工业硅期货主力合约2611盘面跌幅2.44%,现货价格持稳;多晶硅主力合约2611当周盘面跌幅3.48%。工业硅社会库存49万吨,小幅下降去库;多晶硅库存持续累积,最新统计31.6万吨,环比增加0.96%。价格回落主要受供需博弈影响,供应端工业硅持续收缩,需求端硅料厂减少采买,多晶硅开关调整或有减产预期。
工业硅和多晶硅的行业发展趋势是什么?
工业硅供应端持续收缩,新疆大厂减产托底,成本支撑稳固,但需求端无明显回暖,硅料厂减少采买。多晶硅产量维持高位,部分硅料厂有减产预期,但短期暂无实际落地,需求端持续弱势,下游硅片厂原料采购趋于保守。行业整体呈现供需博弈格局,未来价格走势取决于下游需求恢复和库存去化进度。
本报告重点分析了哪些方向?
本报告重点分析了工业硅和多晶硅的价格走势、供需关系及库存变化。工业硅方面,关注供应收缩、需求疲软、库存去库及成本支撑;多晶硅方面,关注产量高位、需求弱势、库存累积及成本影响。同时,报告也探讨了各自的策略建议和潜在风险因素。
当前双硅市场现状如何判断?
当前双硅市场呈现供需持续博弈状态。工业硅供应端收缩但需求端疲软,价格小幅回落,库存边际好转;多晶硅供应端高位但需求端持续疲软,库存持续累积,价格下跌。整体来看,双硅价格短期内预计维持区间震荡,市场等待基本面进一步改善。
本报告提示了哪些风险?
本报告提示的风险包括供需博弈情况、多晶硅企业开工变化、政策端扰动、宏观及资金情绪影响、美国关税影响、中东地区冲突对海外光伏需求影响等。这些因素可能对双硅价格走势产生重要影响,需持续关注市场变化。
你可能感兴趣
新能源及有色金属周报:双硅价格回落,供需持续博弈
华泰期货2026-09-13
新能源及有色金属周报:双硅小幅回落,供需持续博弈
华泰期货2026-08-30
新能源及有色金属周报:供需持续博弈,双硅走势分化
华泰期货2026-10-11
新能源及有色金属周报:供需持续博弈,双硅窄幅震荡
华泰期货2026-09-27
新能源及有色金属日报:供需持续博弈,双硅承压下跌
华泰期货2026-09-11
新能源及有色金属日报:双硅走势分化,供需持续博弈
华泰期货2026-09-29
新能源及有色金属日报:供需持续博弈,双硅小幅上涨
华泰期货2026-09-10
新能源及有色金属月报:供需双弱格局持续,双硅价格维持震荡
华泰期货2026-02-01
新能源及有色金属周报:硅价底部震荡,供需持续博弈
华泰期货2026-07-12
新能源及有色金属周报:供需持续博弈,硅价窄幅整理
华泰期货2026-05-25