猜你想问
本周双硅价格走势如何?
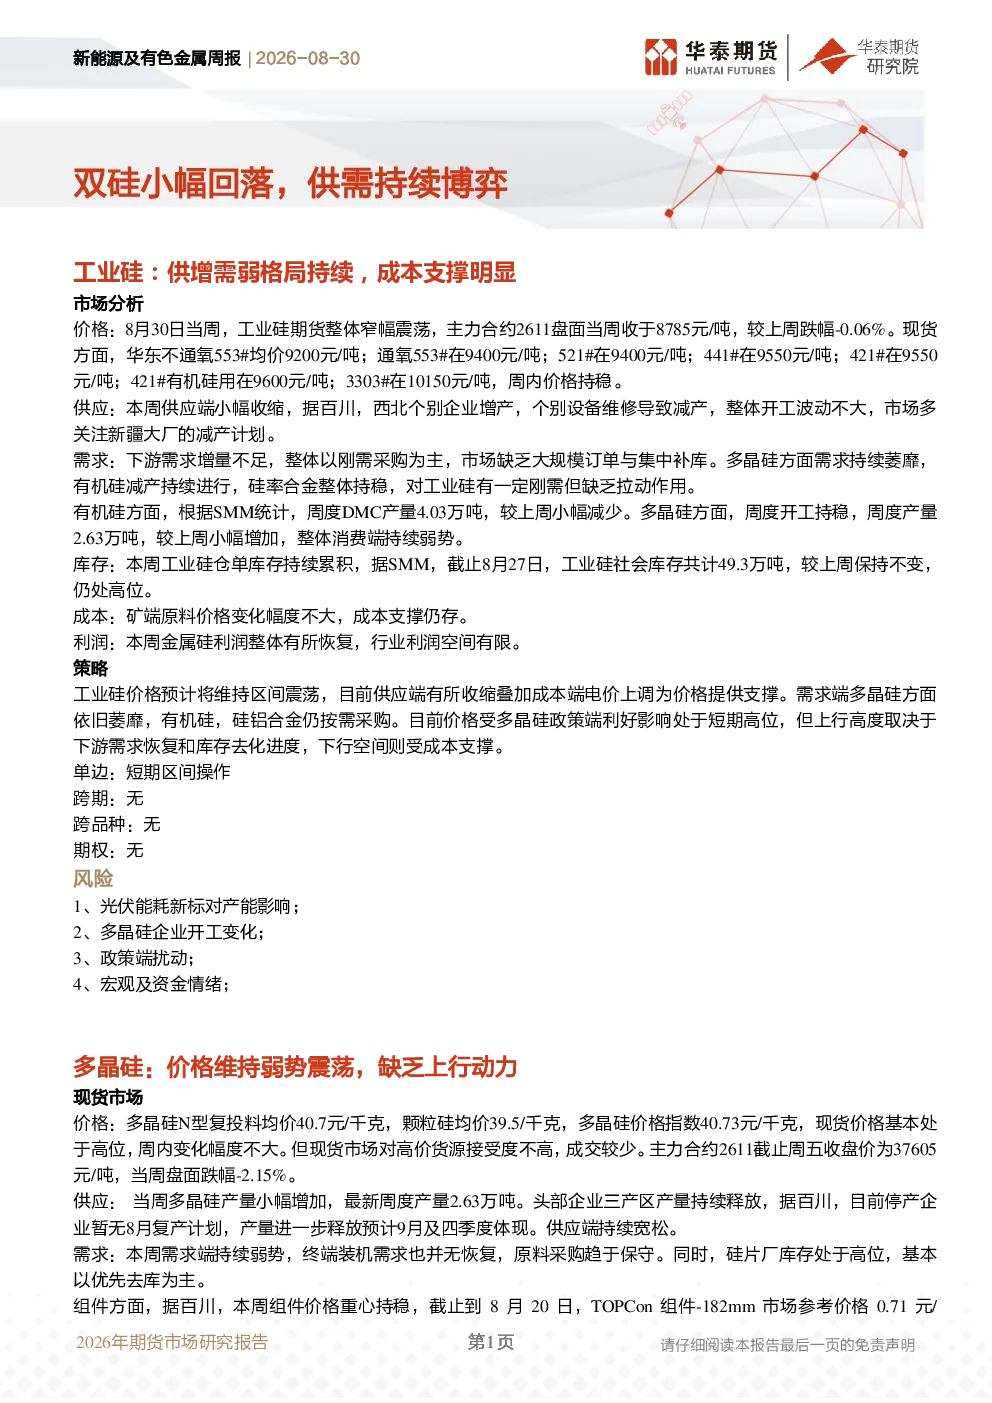
本周工业硅期货及现货价格窄幅震荡,主力合约2611收于8785元/吨,现货均价持稳。供应端小幅收缩,西北个别企业增产与减产并存,整体开工波动,市场关注新疆大厂减产计划。需求端增量不足,下游以刚需采购为主,多晶硅和有机硅需求持续萎靡,硅铝合金持稳。工业硅仓单库存持续累积,截止8月27日达49.3万吨,仍处高位。矿端原料价格变化不大,成本支撑明显,金属硅利润有所恢复但空间有限。
多晶硅行业目前面临哪些挑战?
多晶硅现货市场维持弱势震荡,N型复投料均价40.7元/千克,颗粒硅均价39.5元/千克,现货价格高位但成交较少。本周产量小幅增加至2.63万吨,头部企业持续释放,停产企业暂无复产计划。需求端持续弱势,终端装机需求无恢复,原料采购趋于保守,硅片厂库存高位。库存增加,去库艰难,最新库存30.9万吨,环比上涨0.7%。成本支撑稳固,主要因上游工业硅价格近期涨幅明显。
新能源及有色金属行业未来发展趋势是什么?
工业硅价格预计维持区间震荡,上行高度取决于下游需求恢复和库存去化,下行空间受成本支撑。多晶硅价格预计维持弱势震荡,关注现货报价与成交及库存去化进度,中长期关注能耗新标效果。交易策略上,短期区间操作,暂无跨期、跨品种或期权策略。需关注光伏能耗新标影响、多晶硅企业开工变化、政策端扰动、宏观及资金情绪等因素。
当前双硅市场现状如何?
工业硅供应端小幅收缩,但需求端增量不足,以刚需采购为主,整体供需持续博弈。库存方面,工业硅仓单库存持续累积,截止8月27日达49.3万吨,仍处高位。多晶硅供应端持续释放,需求端持续弱势,库存增加,去库艰难,最新库存30.9万吨,环比上涨0.7%。价格方面,双硅价格均维持窄幅震荡或弱势震荡,成交活跃度一般。
本报告提示的主要风险有哪些?
需关注光伏能耗新标影响,可能对多晶硅需求产生变化。多晶硅企业开工变化可能影响供应端平衡。政策端扰动,如关税政策调整,可能对行业成本和利润产生影响。宏观及资金情绪波动可能影响市场短期表现。此外,中东地区冲突对海外光伏需求的影响也需持续关注。