猜你想问
这份研报主要分析了什么内容?
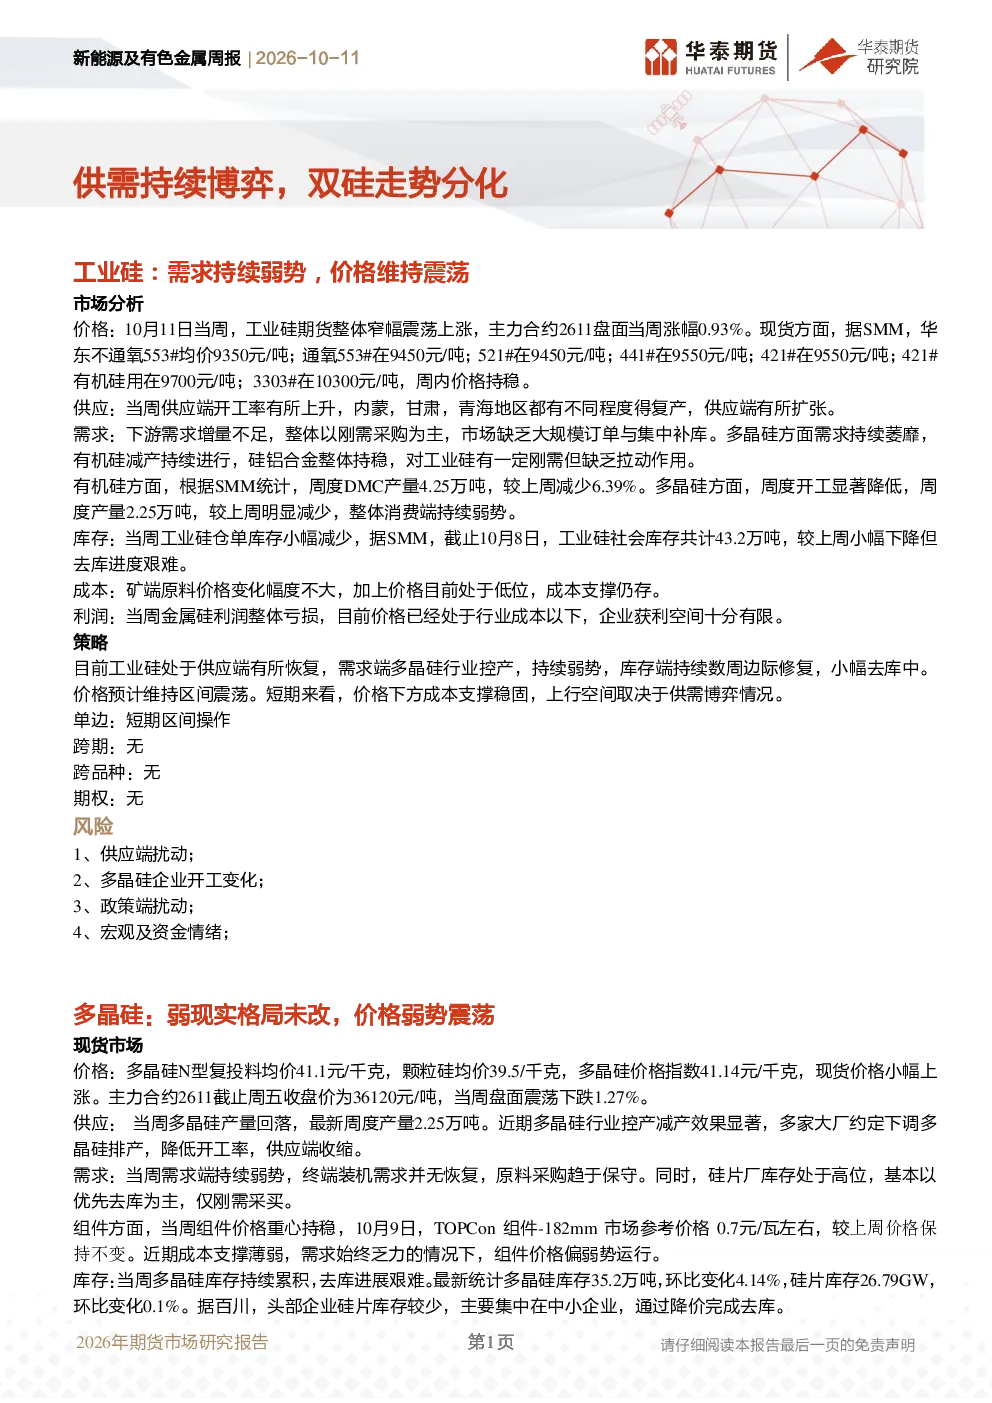
这份研报主要分析了工业硅和多晶硅的市场供需情况。工业硅方面,报告指出当周价格窄幅震荡上涨,但供应端开工率上升,需求增量不足,库存去库艰难,利润整体亏损。多晶硅方面,报告显示价格小幅上涨,但产量回落,需求无恢复,库存持续累积,成本支撑稳固。整体来看,报告强调了双硅供需博弈的持续性和走势分化。
工业硅和多晶硅的行业发展趋势如何?
工业硅行业发展趋势显示供应端扩张但需求乏力,价格预计维持区间震荡。多晶硅行业则呈现供减需弱格局,减产政策为价格提供托底,但终端需求弱势限制了上涨空间。两个品种都面临成本支撑和库存压力,未来走势将取决于供需平衡和政策调控。
研报重点分析了哪些方向?
研报重点分析了工业硅和多晶硅的价格走势、供应需求变化、库存情况及利润水平。工业硅部分详细解读了期货现货价格、各地区开工率、下游需求及社会库存数据。多晶硅部分则深入探讨了N型复投料和颗粒硅价格、行业控产效果、硅片厂库存及组件价格动态。
当前市场现状如何判断?
当前市场现状判断为工业硅供需持续博弈,价格区间震荡,企业利润微薄;多晶硅供减需弱,库存累积,价格承压但有一定政策托底。两个品种都面临成本支撑和需求疲软的双重制约,市场整体表现谨慎,未来价格波动将主要受供需变化和政策影响。
研报提示了哪些风险?
研报提示的主要风险包括工业硅和多晶硅的供应端扰动,如内蒙、甘肃等地复产情况变化;多晶硅企业开工调整可能影响市场供应;政策端变化如关税调整、控产措施等;宏观及资金情绪波动可能影响市场信心;以及中东地区冲突对海外光伏需求的潜在影响。这些因素都可能对双硅价格走势产生不确定性。
你可能感兴趣
新能源及有色金属日报:双硅走势分化,供需持续博弈
华泰期货2026-09-29
新能源及有色金属周报:双硅小幅回落,供需持续博弈
华泰期货2026-08-30
新能源及有色金属周报:双硅价格回落,供需持续博弈
华泰期货2026-09-13
新能源及有色金属周报:供需持续博弈,双硅窄幅震荡
华泰期货2026-09-27
新能源及有色金属日报:供需持续博弈,双硅承压下跌
华泰期货2026-09-11
新能源及有色金属日报:供需持续博弈,双硅小幅上涨
华泰期货2026-09-10
新能源及有色金属日报:双硅震荡整理,走势持续分化
华泰期货2026-09-04
新能源及有色金属周报:硅价底部震荡,供需持续博弈
华泰期货2026-07-12
新能源及有色金属周报:供需持续博弈,硅价窄幅整理
华泰期货2026-05-25
新能源及有色金属周报:供需持续博弈,硅价宽幅震荡
华泰期货2026-05-10