猜你想问
新产业2026年财报核心内容是什么?
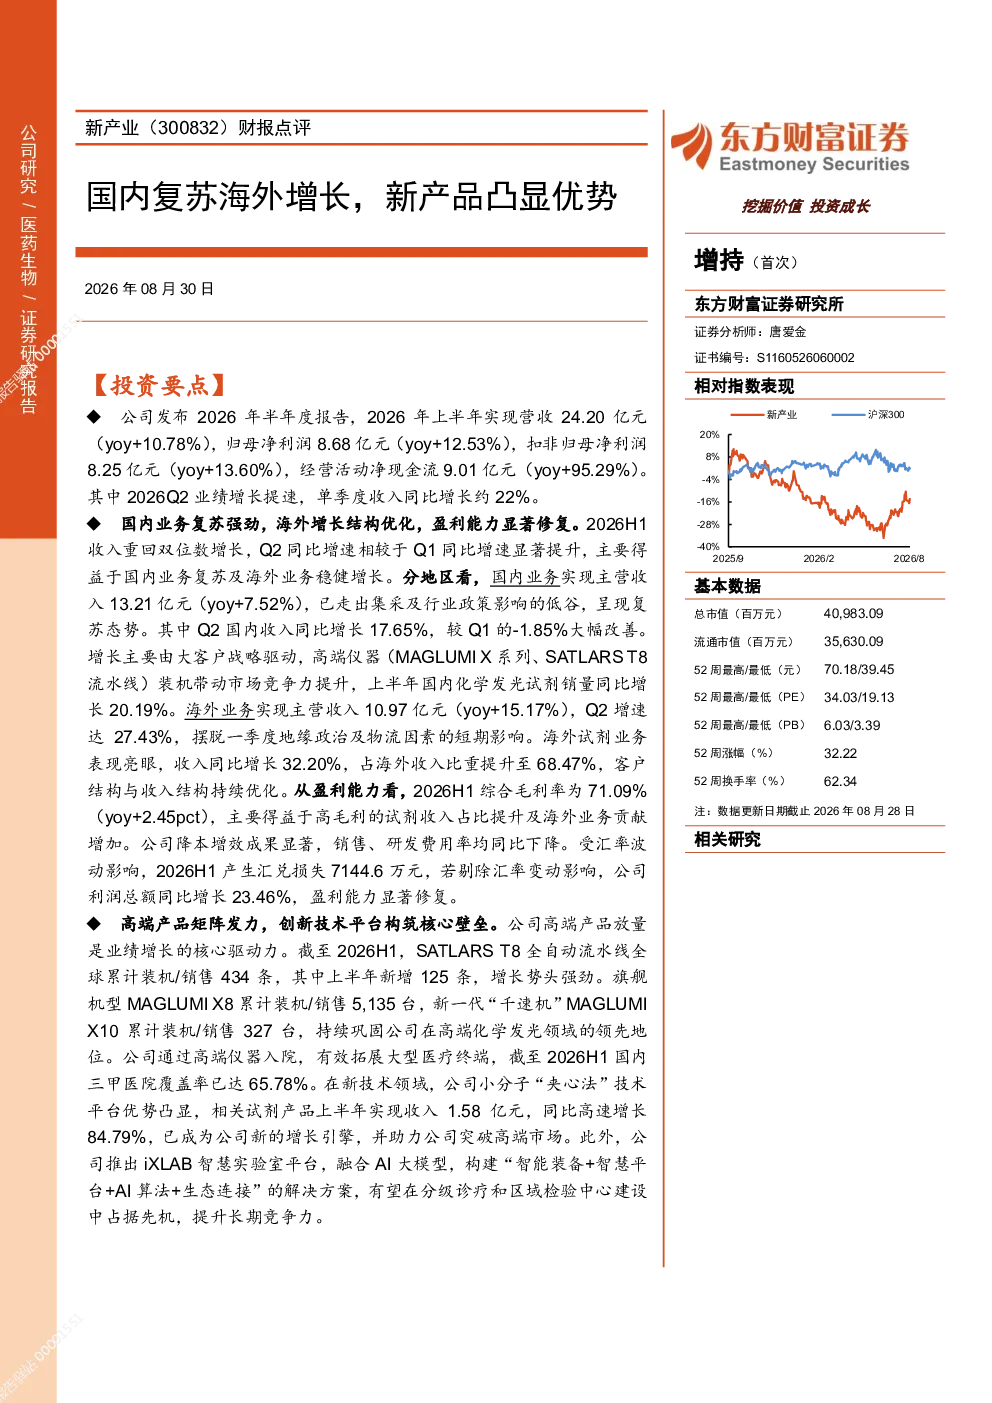
新产业2026年上半年业绩强劲增长,国内业务复苏强劲,海外业务增长结构优化,盈利能力显著修复。公司高端产品矩阵发力,创新技术平台构筑核心壁垒,小分子“夹心法”技术平台成为新的增长引擎。具体数据显示,2026年上半年营收24.20亿元,同比增长10.78%;归母净利润8.68亿元,同比增长12.53%;扣非归母净利润8.25亿元,同比增长13.60%;经营活动净现金流9.01亿元,同比增长95.29%。Q2单季度收入同比增长约22%,国内收入同比增长17.65%,海外收入同比增长27.43%。国内化学发光试剂销量同比增长20.19%,海外试剂业务收入同比增长32.20%,占海外收入比重提升至68.47%。2026H1综合毛利率为71.09%,销售、研发费用率均同比下降。SATLARS T8全自动流水线全球累计装机/销售434条,MAGLUMI X8累计装机/销售5,135台,MAGLUMI X10累计装机/销售327台。国内三甲医院覆盖率已达65.78%,小分子“夹心法”技术平台相关试剂产品上半年收入1.58亿元,同比增长84.79%。
化学发光试剂赛道发展趋势如何?
化学发光试剂赛道正经历快速发展,国内市场受益于医疗改革和三甲医院覆盖率提升,需求持续增长。新产业作为行业领先者,其国内化学发光试剂销量同比增长20.19%,海外试剂业务收入同比增长32.20%,占海外收入比重提升至68.47%。小分子“夹心法”技术平台成为新的增长引擎,相关试剂产品上半年收入同比增长84.79%。行业整体毛利率维持在较高水平,技术壁垒和产品创新是关键竞争因素。未来,随着精准医疗和体外诊断需求的提升,化学发光试剂市场有望保持高增长态势,但需关注医疗改革及集采政策变化带来的影响。
研报重点分析了新产业的哪些方面?
研报重点分析了新产业的业绩增长、业务结构优化及新产品优势。业绩方面,2026年上半年公司营收、净利润、现金流均实现显著增长,国内业务复苏强劲,海外业务增长结构优化。产品方面,高端产品矩阵发力,小分子“夹心法”技术平台成为新的增长引擎,相关试剂产品收入同比增长84.79%。市场方面,公司国内三甲医院覆盖率已达65.78%,海外试剂业务收入占比提升至68.47%。此外,研报还分析了公司技术平台的竞争优势,如SATLARS T8全自动流水线、MAGLUMI X系列设备的全球累计装机情况,以及综合毛利率和费用率的改善情况。整体而言,报告突出了公司在技术创新、市场拓展和盈利能力修复方面的积极表现。
当前化学发光试剂市场现状如何?
当前化学发光试剂市场呈现供需两旺的态势,国内市场受益于医疗资源下沉和分级诊疗政策的推进,三甲医院覆盖率持续提升,带动市场需求增长。新产业在国内市场的表现尤为突出,其三甲医院覆盖率已达65.78%,化学发光试剂销量同比增长20.19%。海外市场方面,公司通过优化产品结构,试剂业务收入同比增长32.20%,占海外收入比重提升至68.47%,显示出强劲的增长潜力。行业整体毛利率维持在较高水平,但集采政策对价格形成一定压力。技术方面,小分子“夹心法”等创新技术平台成为新的增长引擎,推动行业向高端化、智能化方向发展。然而,医疗改革及集采政策变化、市场竞争加剧等因素仍需关注。
研报提到了哪些风险提示?
研报提示了新产业面临的主要风险,包括医疗改革及集采政策变化风险,可能对产品价格和市场份额产生影响;新产品研发、注册失败的风险,技术创新是公司核心优势,但研发失败可能导致增长不及预期;市场竞争加剧导致产品价格下降的风险,化学发光试剂行业竞争激烈,价格战可能压缩利润空间;海外市场政治、经济及汇率波动风险,国际业务受地缘政治和汇率变动影响较大。此外,还需关注医疗设备行业技术迭代加速的风险,以及原材料价格波动对成本的影响。这些风险因素可能对公司业绩和未来发展造成不确定性。