猜你想问
九号公司2026年H1营收增长的主要驱动因素是什么?
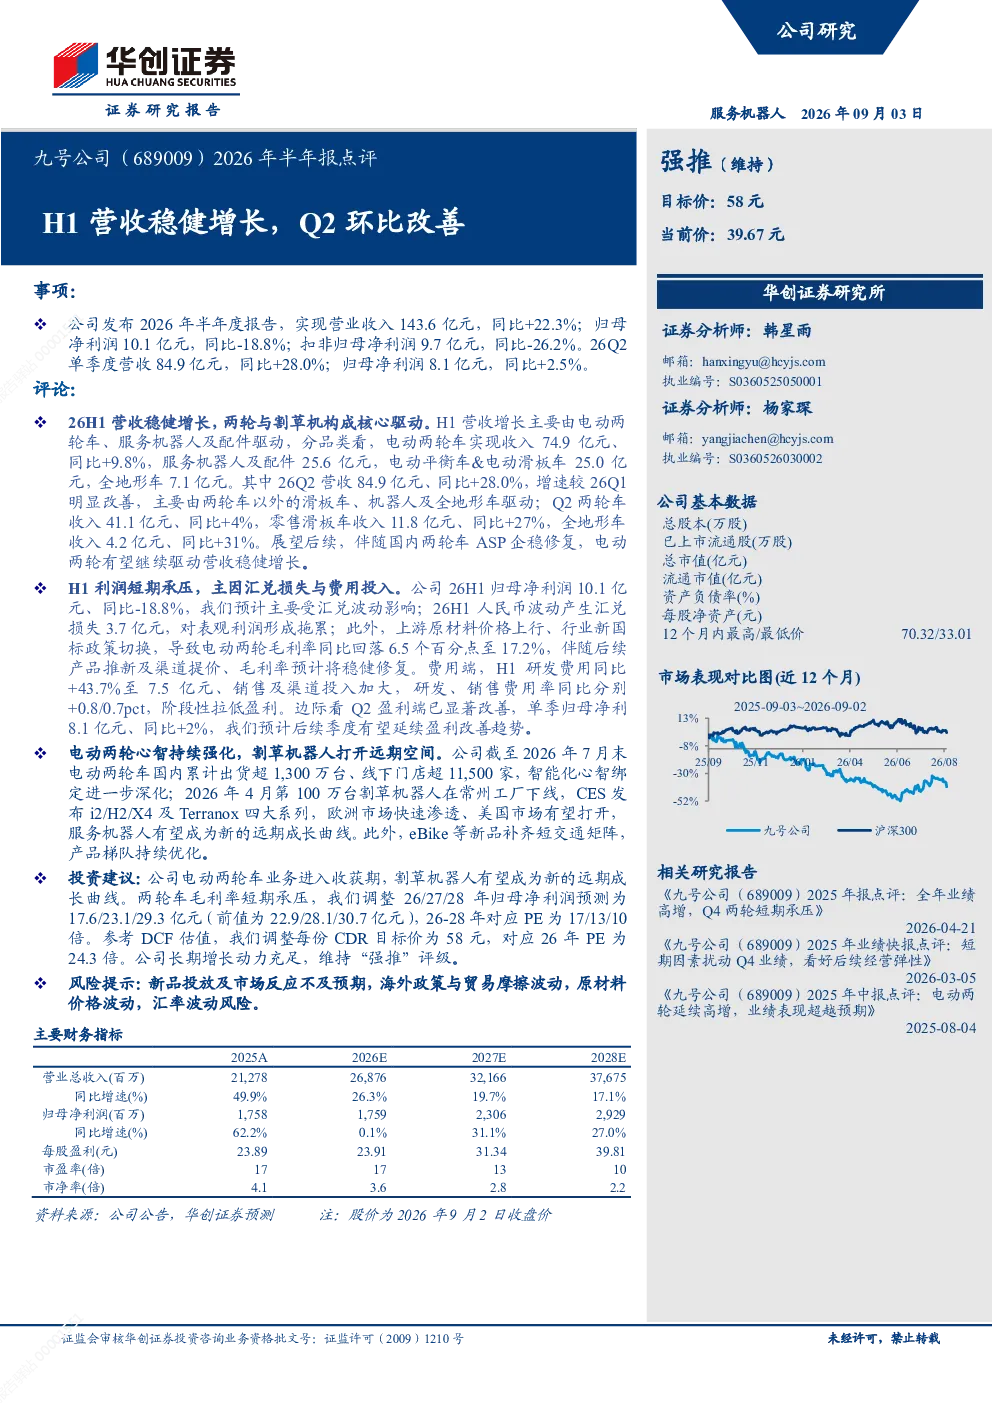
九号公司2026年H1营收稳健增长主要受电动两轮车、服务机器人及配件驱动。电动两轮车实现收入74.9亿元,同比+9.8%;服务机器人及配件收入为25.6亿元。此外,电动平衡车&电动滑板车收入为25.0亿元,全地形车收入7.1亿元。这些产品线的表现共同推动了公司整体营收的显著提升。
九号公司2026年Q2单季度营收和利润表现如何?
九号公司2026年Q2单季度营收达到84.9亿元,同比+28.0%,显示出环比改善的趋势。归母净利润为8.1亿元,同比+2.5%,虽然同比增幅不大,但相比Q1有所回升。这表明公司在第二季度经营状况有所好转,盈利能力逐步恢复。
九号公司在电动两轮车赛道的发展趋势如何?
九号公司在电动两轮车赛道的发展趋势积极。公司电动两轮车ASP企稳修复,ASP企稳修复有望继续驱动营收稳健增长。同时,电动两轮车心智持续强化,品牌影响力不断提升。未来,随着产品迭代和技术升级,电动两轮车业务有望保持稳定增长态势。
九号公司当前的市场竞争地位如何?
九号公司在电动两轮车和服务机器人领域具备较强的市场竞争力。电动两轮车业务已成为公司核心增长引擎,市场份额持续扩大。服务机器人及配件业务也在稳步发展,割草机器人等新品展现出良好的市场潜力。公司在技术创新和品牌建设方面持续投入,进一步巩固了其市场地位。
九号公司面临的主要风险有哪些?
九号公司面临的主要风险包括:新品投放及市场反应不及预期,新产品的市场接受度和销售表现存在不确定性;海外政策与贸易摩擦波动,国际市场环境变化可能影响公司业务拓展;原材料价格波动,供应链成本上升可能压缩利润空间;汇率波动风险,人民币汇率变动可能对财务报表产生影响。这些风险需要公司密切关注并制定应对策略。
你可能感兴趣
芯朋微(688508)2026年半年报点评:Q2营收环比改善,AI计算能源产品矩阵加速落地蓄力中长期成长
华创证券2026-08-20
2026年半年报点评Q2营收环比增长37.62%,明、暗场设备实现批量销售
华创证券2026-09-04
新洁能2026年半年报点评:Q2营收环比增长25.8%,产品迭代盈利修复可期
华创证券2026-08-31
中科飞测2026年半年报点评:Q2营收环比增长37.62%,明、暗场设备实现批量销售
华创证券2026-09-04
2026年半年报点评:营收稳健增长,盈利能力环比修复
东吴证券2026-08-31
九号公司(689009)2026年半年报点评
华创证券2026-09-03
2024年半年报点评:Q2营收创新高,毛利率环比改善
电子设备国联证券2024-09-02
公司2023年半年报业绩点评:Q2营收环比改善,稼动率持续爬升
东兴证券2023-09-06
公司2026年半年报点评:产量逆势增长,Q2盈利环比改善
化石能源大同证券2026-09-02
2024年半年报点评:2Q24营收/利润环比增长;逐季改善趋势明确
电子设备民生证券2024-08-19