猜你想问
九号公司2026年半年报核心内容有哪些?
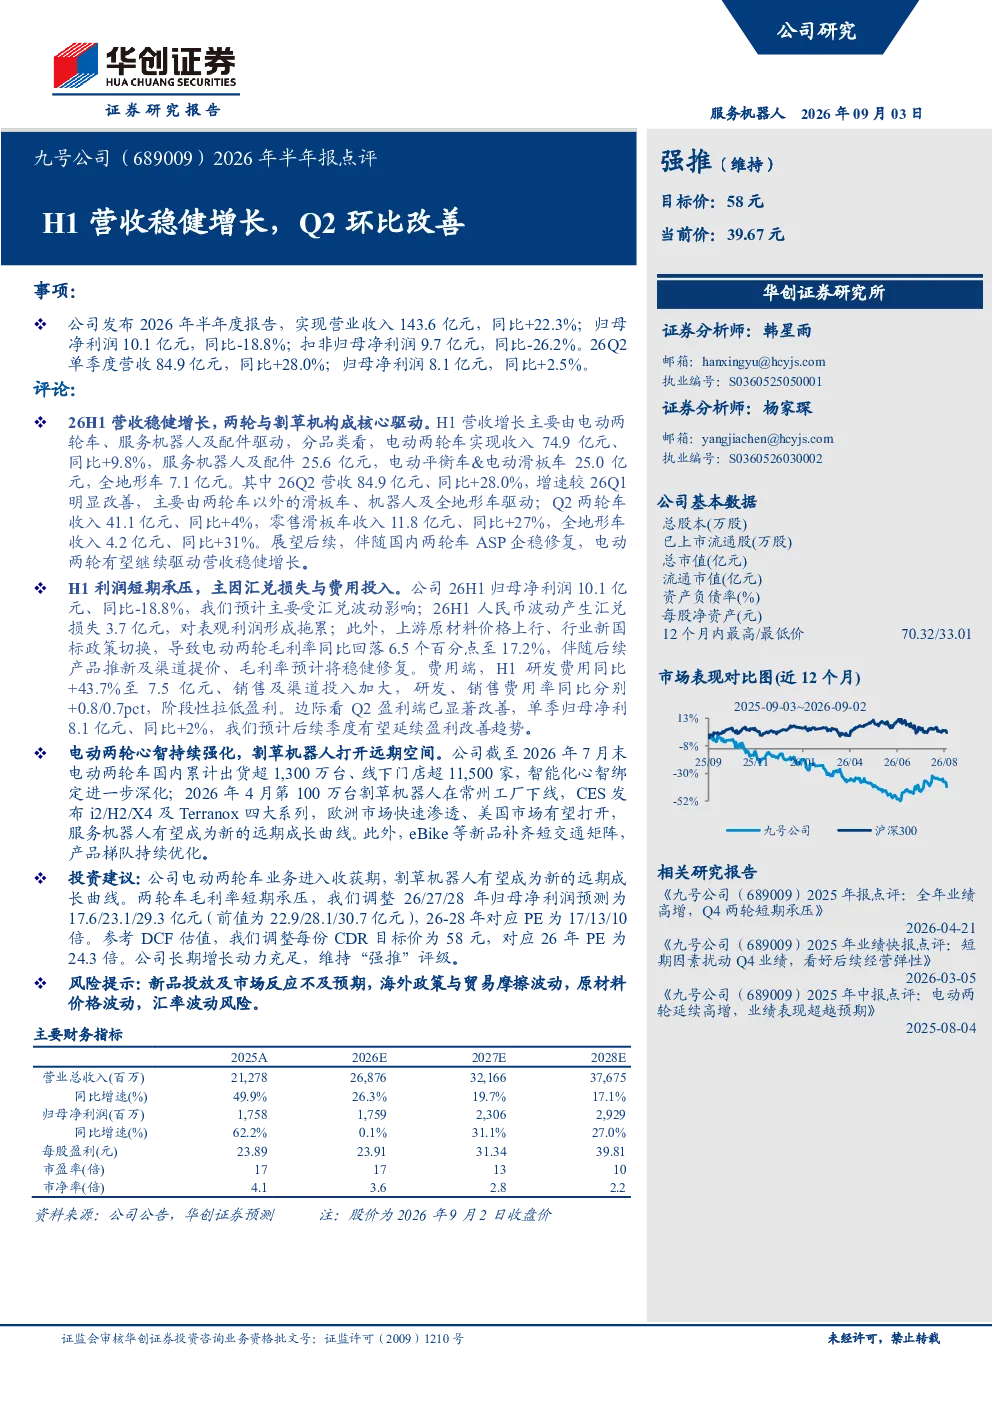
九号公司2026年H1实现营业收入143.6亿元,同比增长22.3%;归母净利润10.1亿元,同比减少18.8%。Q2单季度营收84.9亿元,同比增长28.0%,归母净利润8.1亿元,同比增长2.5%。营收主要由电动两轮车、服务机器人及配件驱动,利润端受汇兑损失及费用投入影响短期承压,但Q2已显著改善。
电动两轮车赛道发展趋势如何?
电动两轮车国内累计出货超1,300万台,线下门店超11,500家,市场渗透率持续提升。行业竞争激烈,技术创新是关键,九号公司通过产品矩阵完善和渠道扩张巩固领先地位。未来增长点在于智能化、轻量化及海外市场拓展。
研报重点分析了哪些业务方向?
研报重点分析了九号公司电动两轮车、服务机器人及配件业务。电动两轮车业务进入收获期,割草机器人作为新增长曲线已实现第100万台下线,推出多款产品系列并快速渗透欧洲市场。服务机器人及配件收入稳定增长,新品如eBike补齐短交通矩阵。
当前市场对九号公司有何判断?
市场对九号公司业务认可度高,电动两轮车业务已形成规模效应,割草机器人有望成为远期核心驱动力。公司通过多元化产品布局应对市场变化,但需关注原材料价格及汇率波动影响。整体业务发展稳健,未来增长潜力较大。
研报提示了哪些投资风险?
研报提示的主要风险包括:新品投放及市场反应不及预期,海外政策与贸易摩擦波动可能影响出口业务,原材料价格波动会传导至成本端,汇率波动对财务表现产生影响。需密切关注这些风险因素对公司业绩的潜在影响。
你可能感兴趣
689009 九号公司 九号有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
九号公司(689009):2024年报点评:归母净利润同比+81%,研发+渠道推动高质量增长
东吴证券2025-04-14
九号公司-WD(689009):自主品牌持续高增,盈利能力提升明显
国盛证券2024-08-08
全所级别重大推荐-九号公司26Q2超预期 689009
未知机构2026-08-11
689009 九号公司 九号有限公司投资者关系活动记录表 2026年8月10日
未知机构2026-08-12
九号公司-WD(689009):业绩持续兑现高增,两轮车、割草机器人、全地形车等增长动能强劲
华西证券2025-10-25
九号公司(689009 CH)买入投资者日要点
汇丰银行2025-05-18
九号公司2026年半年度业绩交流会纪要
未知机构2026-08-10
九号公司:2026年半年度报告
财报2026-08-11
九号公司2025Q1年报点评:收入利润再超预期
机械设备华安证券2025-04-30