猜你想问
这份研报主要分析了什么内容?
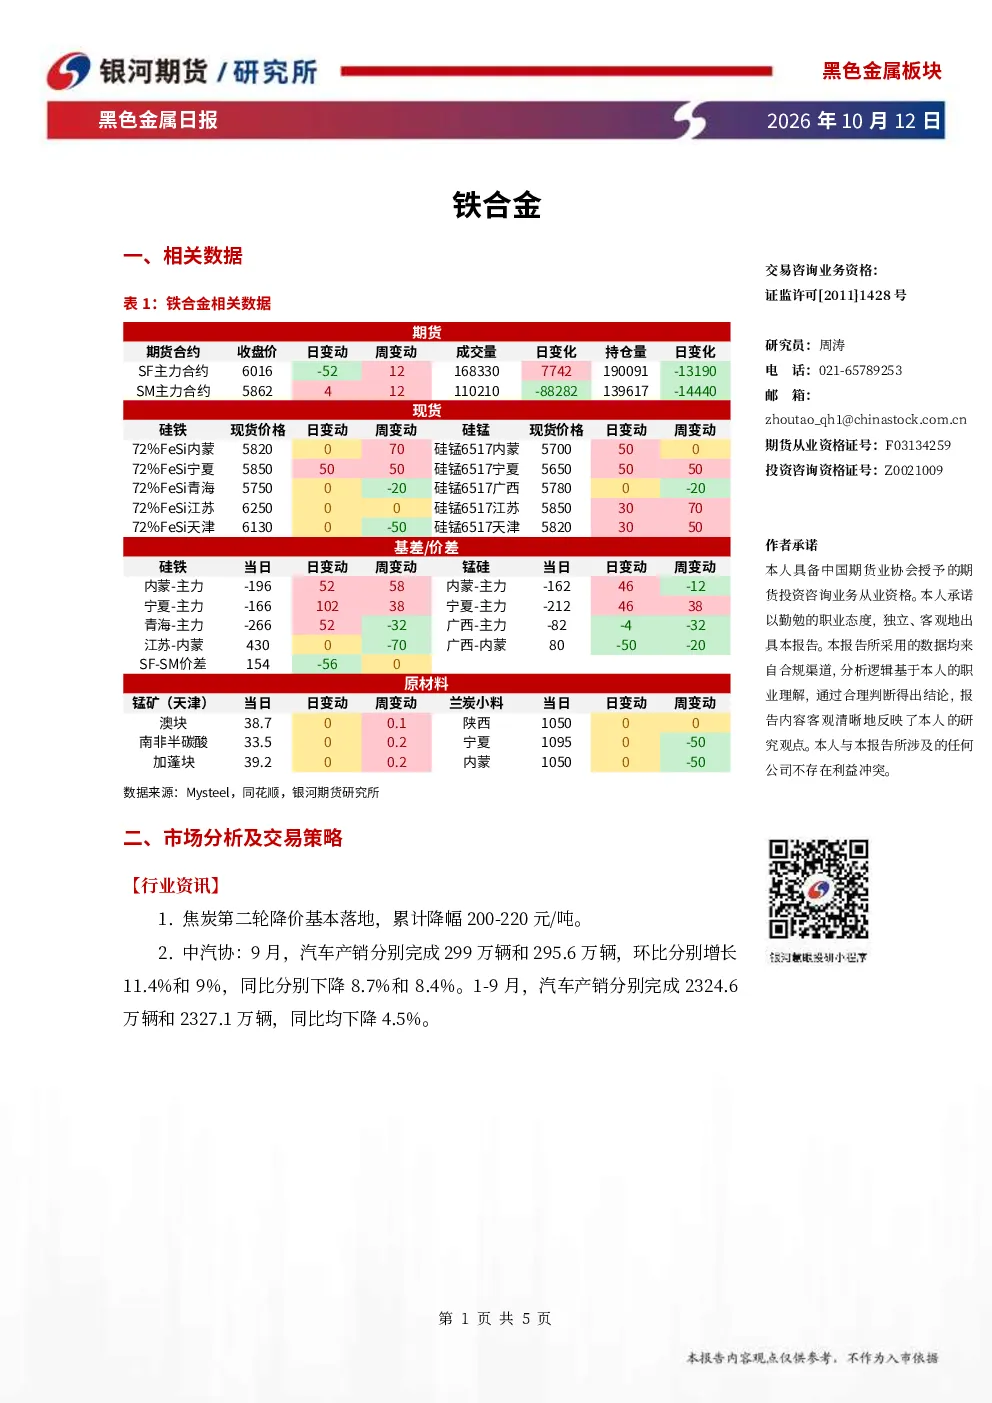
这份研报主要分析了黑色金属中的铁合金市场,包括硅铁和锰硅两个品种。报告详细解读了焦炭价格变动对铁合金成本的影响,以及汽车行业产销数据对铁合金需求的潜在影响。同时,报告还分析了硅铁和锰硅的供需关系、成本支撑情况以及市场走势,并提出了相应的交易策略建议。
铁合金行业未来发展趋势如何?
铁合金行业未来发展趋势受多种因素影响。从供应端看,部分企业可能因电价压力主动减产,导致供应稳中偏降。从需求端看,钢厂利润低位运行,铁水产量下降,对原料需求存在利空预期。但成本端,兰炭价格持稳,部分产区电价有上调预期,锰矿海运费上涨,海外矿山报价小幅上调,为铁合金价格提供了一定的成本支撑。综合来看,铁合金行业未来可能呈现供需双降但成本支撑较强的态势。
研报重点分析了硅铁和锰硅的哪些方面?
研报重点分析了硅铁和锰硅的现货价格、供应端情况、需求端预期以及成本端支撑。硅铁方面,现货价格稳中偏强,部分区域上涨,供应端部分企业受电价压力减产,需求端因钢厂利润低位存在利空预期,成本端兰炭价格持稳,部分产区电价有上调预期。锰硅方面,矿现货整体平稳,现货价格稳中偏强,供应端总体稳定,需求端同样存在利空预期,成本端焦炭提降落地,但能源价格坚挺,锰矿海运费上涨,海外矿山报价小幅上调,底部成本支撑不远。
当前铁合金市场现状如何?
当前铁合金市场现状呈现稳中偏强态势。硅铁和锰硅现货价格均稳中偏强,部分区域价格有所上涨。供应端方面,部分企业受电价高企压力主动停产,预计供应稳中偏降。需求端方面,钢厂利润低位,铁水产量下降,对原料需求存在利空预期。成本端,兰炭价格持稳,部分产区电价有上调预期,锰矿海运费上涨,海外矿山报价小幅上调,为铁合金价格提供了一定的成本支撑。整体来看,铁合金市场基本面驱动偏弱,但底部仍有支撑。
研报提到了哪些风险提示?
研报提到了两个主要风险提示。一是锰矿供应超预期减少,这可能导致锰矿价格大幅上涨,进而推高铁合金成本。二是煤炭现货价格大幅下跌,这可能导致铁合金生产成本下降,但同时也可能引发供应过剩风险。这两个风险因素都需要投资者密切关注,以便及时调整交易策略。