猜你想问
金域医学2025年业绩表现如何?
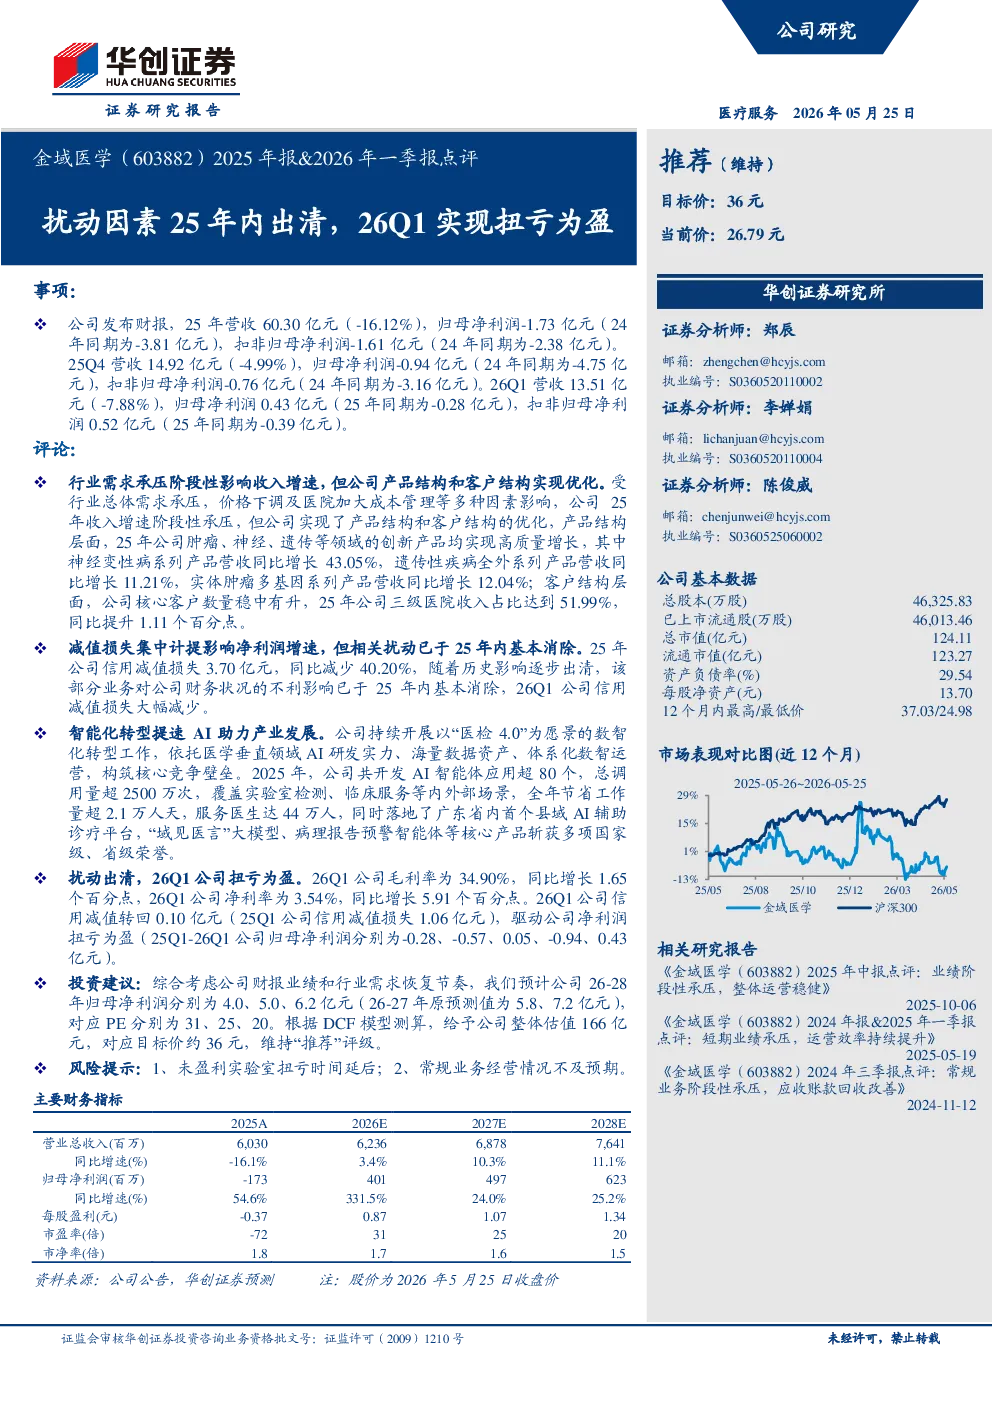
金域医学2025年营收60.30亿元,同比减少16.12%,归母净利润为-1.73亿元,但扣非归母净利润为-1.61亿元。2025Q4营收14.92亿元,同比减少4.99%,归母净利润为-0.94亿元。2026Q1营收13.51亿元,同比减少7.88%,但归母净利润转亏为盈,达到0.43亿元,扣非归母净利润为0.52亿元。收入增速阶段性承压主要受行业需求、价格下调及医院成本管理等因素影响,但公司产品结构优化,肿瘤、神经、遗传等领域创新产品实现高质量增长,三级医院收入占比提升至51.99%。信用减值损失同比减少40.20%,相关不利影响已基本消除。
金域医学的产品和客户结构有何优化?
金域医学在产品结构方面,肿瘤、神经、遗传等领域的创新产品实现高质量增长,其中神经变性病系列产品营收同比增长43.05%,遗传性疾病全外系列产品营收同比增长11.21%,实体肿瘤多基因系列产品营收同比增长12.04%。客户结构方面,公司核心客户数量稳中有升,三级医院收入占比达到51.99%,同比提升1.11个百分点。这些优化有助于提升公司抗风险能力和盈利能力。
AI技术如何助力金域医学发展?
金域医学持续开展以“医检4.0”为愿景的数智化转型,依托医学垂直领域AI研发实力、海量数据资产和体系化数智运营,构筑核心竞争壁垒。2025年,公司开发AI智能体应用超80个,总调用量超2500万次,覆盖实验室检测、临床服务等场景,节省工作量超2.1万人天,服务医生达44万人。同时落地了广东省内首个县域AI辅助诊疗平台,“域见医言”大模型、病理报告预警智能体等核心产品获得多项国家级、省级荣誉,推动产业发展。
金域医学的市场现状如何?
金域医学2026Q1实现扭亏为盈,毛利率为34.90%,同比增长1.65个百分点,净利率为3.54%,同比增长5.91个百分点。信用减值损失大幅减少,驱动净利润转正。公司产品结构优化,创新产品增长显著,客户结构向三级医院集中,收入占比提升。智能化转型提速,AI应用广泛落地,构筑核心竞争壁垒。但行业需求承压仍是短期挑战,需关注其持续优化能力。
金域医学面临哪些风险?
金域医学面临的主要风险包括:未盈利实验室扭亏时间可能延后,影响盈利稳定性;常规业务经营情况可能不及预期,受行业竞争加剧、价格压力等因素影响。此外,行业需求恢复节奏的不确定性也可能对公司业绩产生波动。公司需持续优化产品结构、提升运营效率,并加强风险管理,以应对潜在挑战。