猜你想问
美债收益率上升对A股有哪些传导路径?
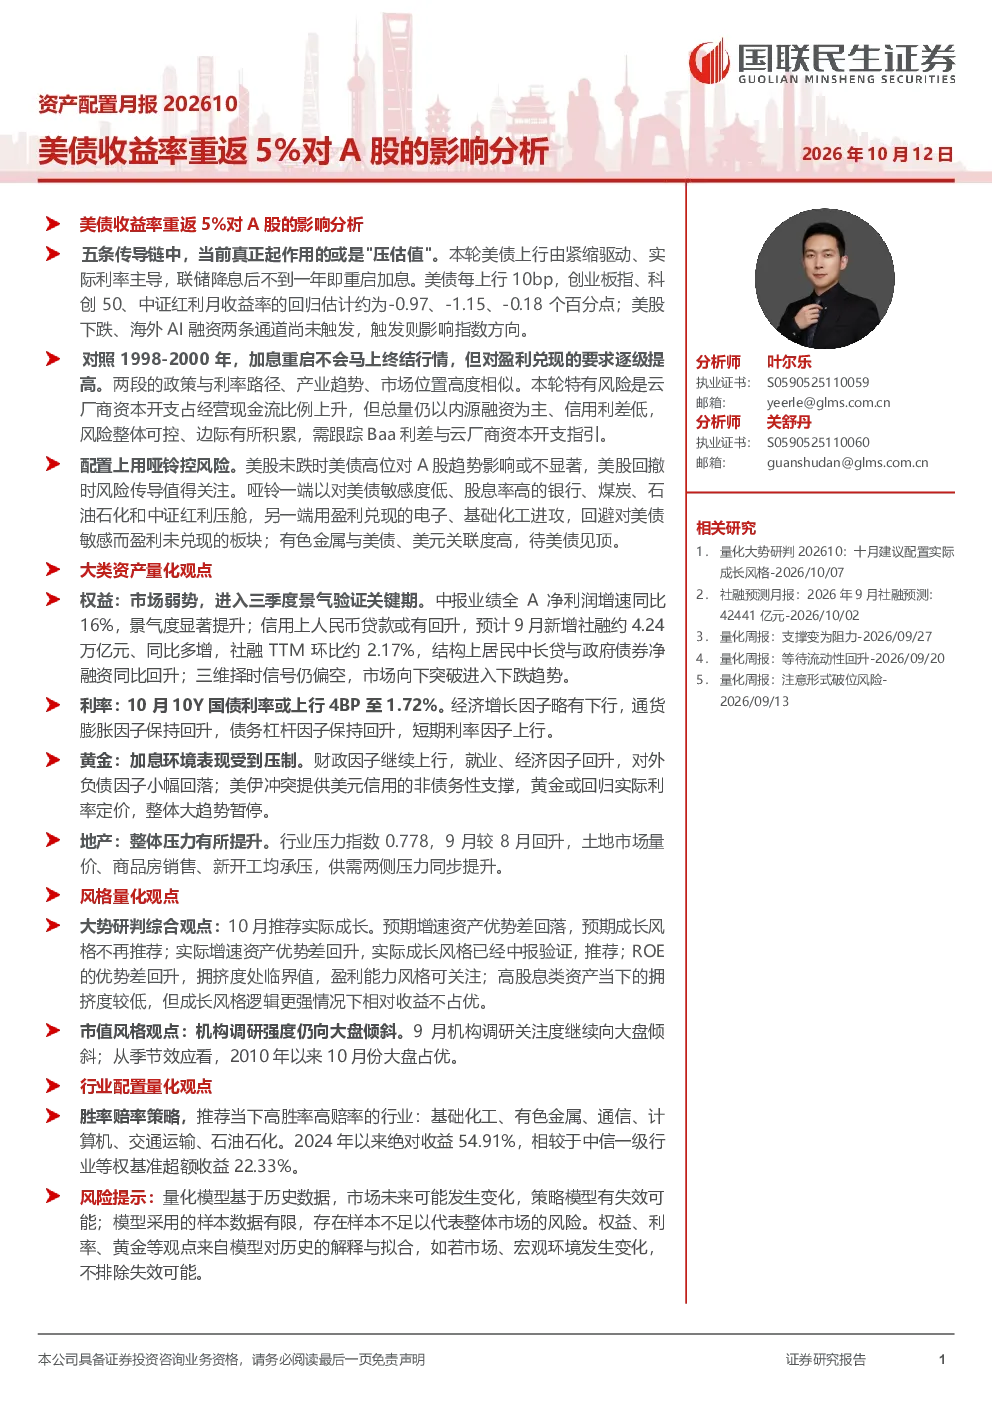
美债收益率重返5%主要通过五条传导链影响A股:风险偏好受美股情绪传导,但当前尚未触发;估值与风格受压制,尤其对成长和科技板块敏感;汇率与资金流向更多看汇率而非美债,人民币偏强使该通道关闭;货币政策中美利率已脱钩,美债对国内宽松约束较弱;基本面与AI方面,A股AI链跟随费城半导体而非美债,目前是潜在风险。当前美债主要影响是压低估值,其他通道尚未触发或影响指数方向。
报告如何对比当前与1998-2000年的市场环境?
报告指出当前与1998-2000年相似,政策路径、利率路径、产业趋势和市场位置高度相似。技术革命驱动的科技行情叠加加息,但加息重启不会立即终结行情,对盈利兑现的要求逐级提高。云厂商资本开支占经营现金流比例上升,但总量仍以内源融资为主、信用利差低,风险整体可控,边际有所积累。需跟踪Baa利差与云厂商资本开支指引。
报告提出的A股配置策略是什么?
报告建议看美股定仓位,用哑铃控风险。A股方向跟随美股,美股未跌时美债高位对A股趋势影响不显著,美股回撤时风险传导值得关注。配置上采用哑铃策略,一端以银行、煤炭、石油石化、中证红利压舱(低敏感、高股息),另一端用电子、基础化工进攻(盈利兑现),回避对美债敏感而盈利未兑现的板块。有色金属待美债见顶。
报告对当前A股市场的判断是什么?
报告认为市场弱势,进入三季度景气验证关键期,中报业绩景气度提升,信用或有回升,三维择时信号偏空。美债收益率重返5%对A股的主要影响是压低估值,其他传导通道尚未触发或影响指数方向。需关注美股走势对A股情绪的传导,以及AI链等潜在风险。
报告有哪些风险提示需要注意?
报告提示量化模型基于历史数据,市场未来可能变化,策略模型有失效可能;权益、利率、黄金等观点来自模型对历史的解释与拟合,如若市场、宏观环境发生变化,不排除失效可能。需关注Baa利差与云厂商资本开支指引,以及美债见顶对有色金属等板块的影响。
你可能感兴趣
从外资的估值视角出发:美债收益率提升对于A股核心资产估值影响
申港证券2021-03-12
海外经济周刊:美联储加息对美债收益率影响的情景分析
国信证券2015-06-16
资产配置海外双周报2021年第4期:美债利率上行对大类资产配置的影响
华创证券2021-02-25
以债之名系列5:美国国债后市供给测算及其对锚收益率的影响分析
东吴证券2023-11-08
长期美债拍卖收益率重返5%水平,投资价值凸显
国信证券2025-06-02
策略月报:美债利率走高对A股风格切换的影响
国信证券2022-09-30
大类资产配置月报第26期:美债收益率上行趋缓,重振全球资产价格
华安证券2023-08-29
大类资产配置月报第26期:2023年9月:美债收益率上行趋缓,重振全球资产价格
华安证券2023-08-29
华金策略聚焦一刻系列会议第152期美债收益率上行对A股影响几何
未知机构2026-10-11
策略-聚焦一刻系列会议第152期美债收益率上行对A股影响几何20261011 原文
未知机构2026-10-11