猜你想问
电子布涨价对建材行业有什么影响?
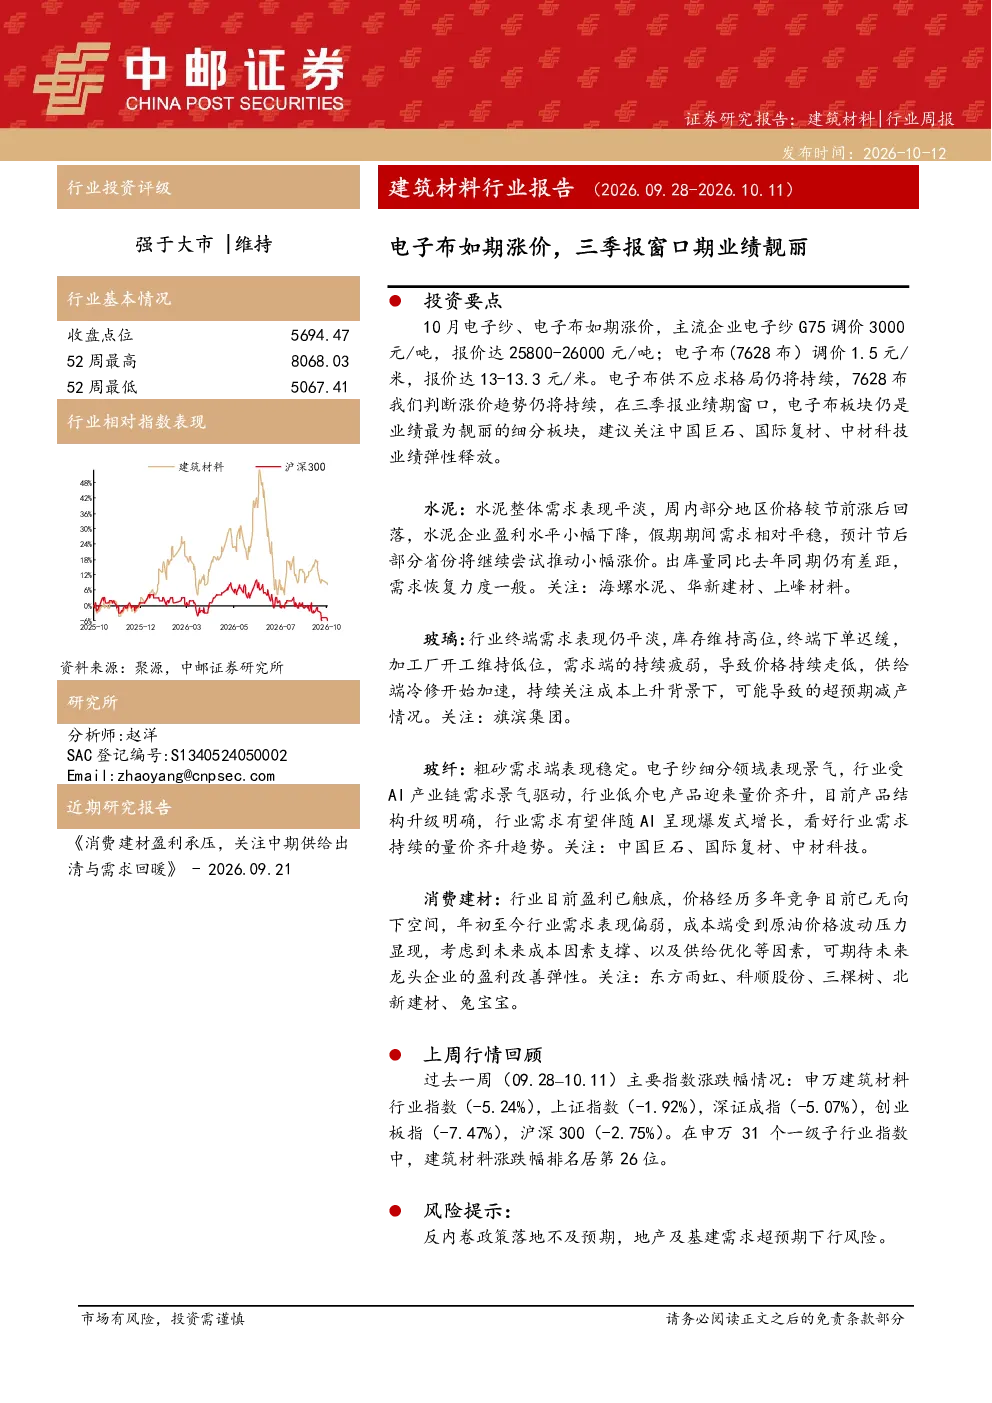
电子布作为建筑材料的重要细分领域,近期价格如期上涨。10月份主流企业电子纱G75调价3000元/吨,报价达到25800-26000元/吨;电子布(7628布)调价1.5元/米,报价达到13-13.3元/米。这一价格变动主要由于供不应求的市场状况,7628布的涨价趋势预计仍将持续。在三季报业绩期窗口,电子布板块的业绩表现预计将十分靓丽,相关企业如中国巨石、国际复材、中材科技等值得关注。电子纱和电子布的涨价反映了建材行业内部细分领域的市场供需关系变化,对相关产业链企业的盈利能力产生积极影响。
建材行业未来发展趋势如何?
建材行业未来发展趋势呈现多元化特点。电子纱和电子布等细分领域受供需关系影响,价格呈现上涨趋势,带动相关企业业绩增长。同时,水泥行业整体需求平淡,部分地区价格涨后回落,企业盈利小幅下降,节后或有小幅涨价尝试,但出库量同比仍有差距,需求恢复力度一般。玻璃行业则面临库存高位、终端需求平淡、价格持续走低的问题,供给端冷修加速,关注成本上升可能导致的超预期减产。此外,玻纤行业受益于AI产业链发展,低介电产品量价齐升,行业需求有望伴随AI爆发式增长。整体来看,建材行业内部不同细分领域呈现分化态势,电子纱、电子布等高端产品景气度较高,而传统建材如水泥、玻璃则面临需求压力。
本周建材行业报告重点分析了哪些方向?
本周建材行业报告重点分析了电子纱、电子布的涨价情况及其对板块业绩的影响,建议关注中国巨石、国际复材、中材科技等企业。同时,报告也分析了水泥和玻璃行业的市场现状,指出水泥需求平淡、价格涨后回落,企业盈利下降;玻璃库存高位、价格持续走低,但供给端冷修加速可能带来超预期减产风险。此外,报告关注了玻纤行业受AI产业链驱动的低介电产品量价齐升趋势,看好持续量价齐升态势。报告还提示了反内卷政策落地不及预期、地产及基建需求超预期下行等风险因素。
当前建材市场整体表现如何?
当前建材市场整体表现呈现分化态势。电子纱、电子布等细分领域价格如期上涨,供不应求的市场状况推动价格持续走高,相关企业业绩预计将十分靓丽。然而,水泥和玻璃行业则面临需求压力,水泥整体需求平淡,价格涨后回落,企业盈利下降;玻璃库存高位,价格持续走低,尽管供给端冷修加速可能带来减产风险,但终端需求依然平淡。玻纤行业则受益于AI产业链发展,低介电产品量价齐升,展现出较好的增长潜力。整体来看,建材市场内部不同细分领域表现差异较大,高端产品景气度较高,传统建材面临需求挑战。
建材行业存在哪些风险提示?
建材行业存在的主要风险提示包括:反内卷政策落地不及预期,可能导致行业竞争加剧,影响企业盈利能力;地产需求超预期下行,将拖累建材行业整体需求;基建需求低于预期,同样会对建材行业带来压力。此外,水泥和玻璃行业面临的需求恢复缓慢、价格持续低迷等问题,也可能影响相关企业的经营状况。投资者在关注建材行业发展的同时,需关注这些潜在风险因素,合理评估行业投资价值。