猜你想问
焦煤焦炭周报核心内容是什么?
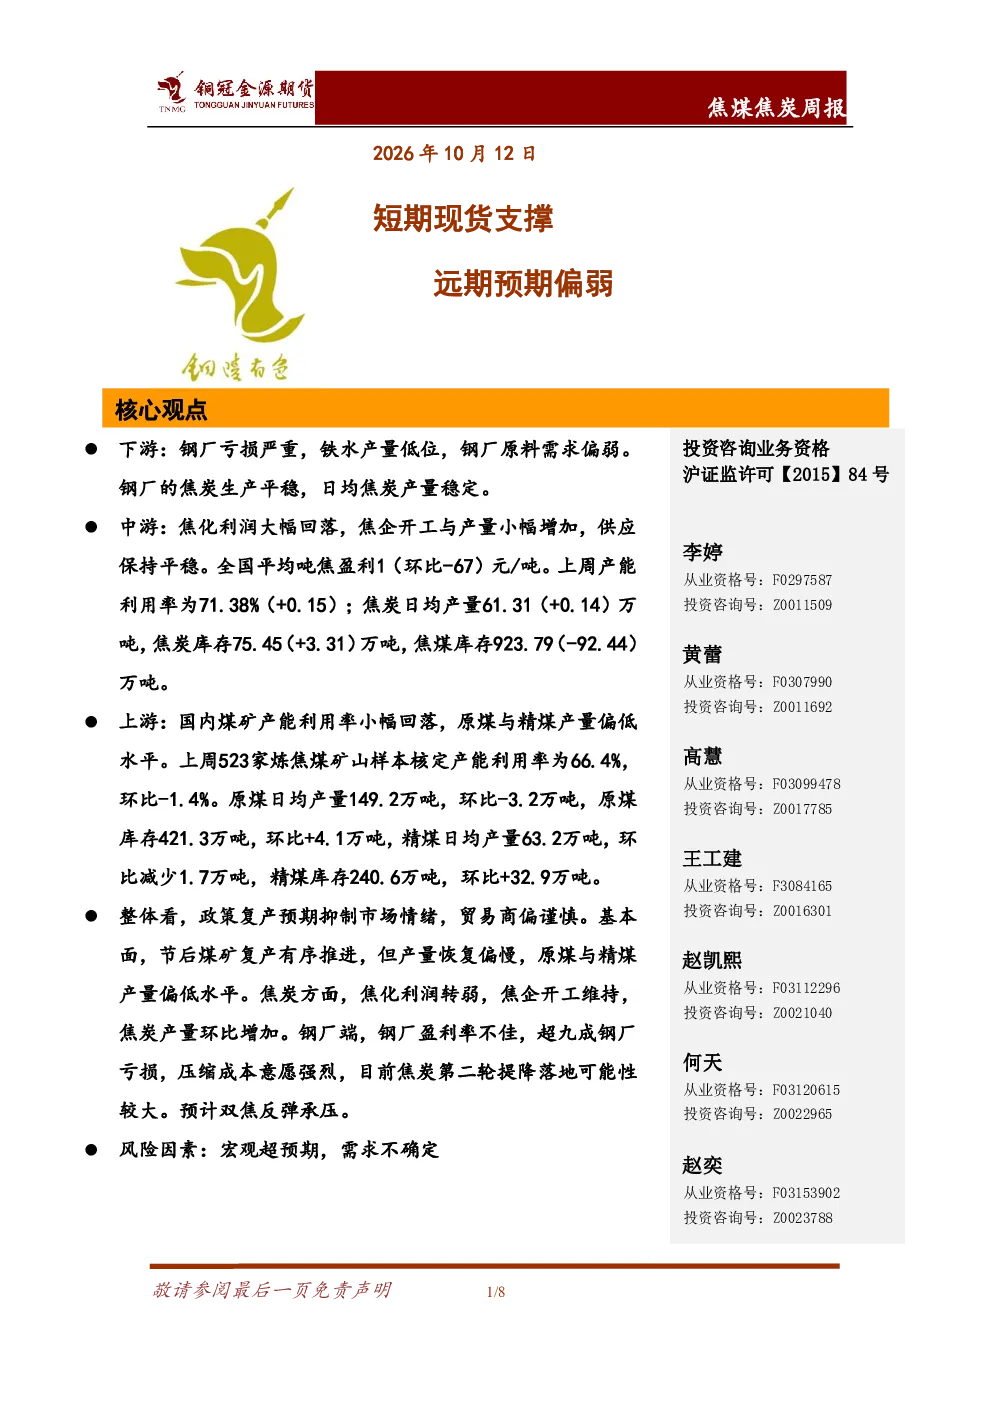
本报告分析下游钢厂亏损严重,铁水产量低位导致原料需求偏弱,钢厂焦炭生产平稳但日均产量稳定。中游焦化利润大幅回落,焦企开工与产量小幅增加,供应保持平稳,全国平均吨焦盈利1元/吨,产能利用率71.38%,焦炭日均产量61.31万吨,库存75.45万吨,焦煤库存923.79万吨。上游煤矿产能利用率小幅回落,原煤与精煤产量偏低,原煤日均产量149.2万吨,库存421.3万吨;精煤日均产量63.2万吨,库存240.6万吨。整体看,政策复产预期抑制市场情绪,贸易商偏谨慎,煤矿复产缓慢,焦化利润转弱,钢厂超九成亏损,焦炭第二轮提降可能性大,预计双焦反弹承压。
焦煤焦炭行业发展趋势如何?
焦煤焦炭行业发展趋势显示,政策复产预期压制市场情绪,焦化利润转弱,钢厂压缩成本意愿强烈,焦炭第二轮提降可能性大。煤矿复产缓慢,原煤和精煤产量偏低支撑现货底部。港口进口焦煤库存707.07万吨,增1.00万吨;焦炭库存228.14万吨,减1.48万吨。国庆期间炼焦煤市场价格弱稳运行,现货流通放缓,贸易环节交投停滞,煤种结构性分化,多数品种价格坚挺。山西部分煤价下滑,东北、华中、华东市场暂稳或微调。海运煤市场有价无市,蒙煤市场因口岸闭关休市价格无波动。受低库存和复产缓慢支撑,炼焦煤下跌节奏缓慢。
报告重点分析了哪些方向?
报告重点分析了下游钢厂亏损情况,铁水产量变化对原料需求的影响,以及焦炭生产稳定性。中游焦化利润变化、开工与产量情况,包括全国平均吨焦盈利、产能利用率、焦炭和焦煤库存数据。上游煤矿产能利用率变化,原煤和精煤产量及库存情况。整体市场情绪受政策复产预期影响,贸易商行为,焦化利润转弱原因,钢厂成本压缩措施,焦炭价格走势可能性,以及双焦反弹压力来源。
当前焦煤焦炭市场现状如何判断?
当前焦煤焦炭市场现状表现为下游钢厂亏损严重,铁水产量低位运行,原料需求偏弱。钢厂焦炭生产平稳,日均产量稳定。中游焦化利润大幅回落,焦企开工与产量小幅增加,供应保持平稳,但吨焦盈利仅1元/吨,产能利用率71.38%,焦炭日均产量61.31万吨,库存75.45万吨,焦煤库存923.79万吨。上游煤矿产能利用率66.4%,环比-1.4%,原煤日均产量149.2万吨,环比-3.2万吨,库存421.3万吨;精煤日均产量63.2万吨,环比减少1.7万吨,库存240.6万吨。港口进口焦煤库存增加,焦炭库存减少。整体看,政策复产预期和钢厂亏损压制市场情绪,煤矿复产缓慢,原煤和精煤产量偏低支撑现货底部,焦炭第二轮提降可能性大,双焦反弹承压。
焦煤焦炭研报有哪些风险提示?
焦煤焦炭研报风险提示包括政策复产预期变化可能影响市场情绪,钢厂亏损持续可能进一步压缩成本导致焦炭需求减弱。煤矿复产进度不及预期可能导致原煤和精煤供应持续偏低,支撑现货价格但增加供应紧张风险。焦化利润转弱可能影响焦企开工积极性,进而影响焦炭供应。港口库存变化可能影响焦煤焦炭价格波动。煤种结构性分化可能导致部分品种价格坚挺而部分品种下滑,增加市场操作难度。国庆期间现货流通放缓,贸易环节交投停滞,煤种价格分化,市场不确定性增加。煤矿和口岸闭关休市可能影响供应稳定性。需关注供需关系变化、政策调整、库存变动等因素对市场的影响。