猜你想问
研报主要分析了南亚科的哪些内容?
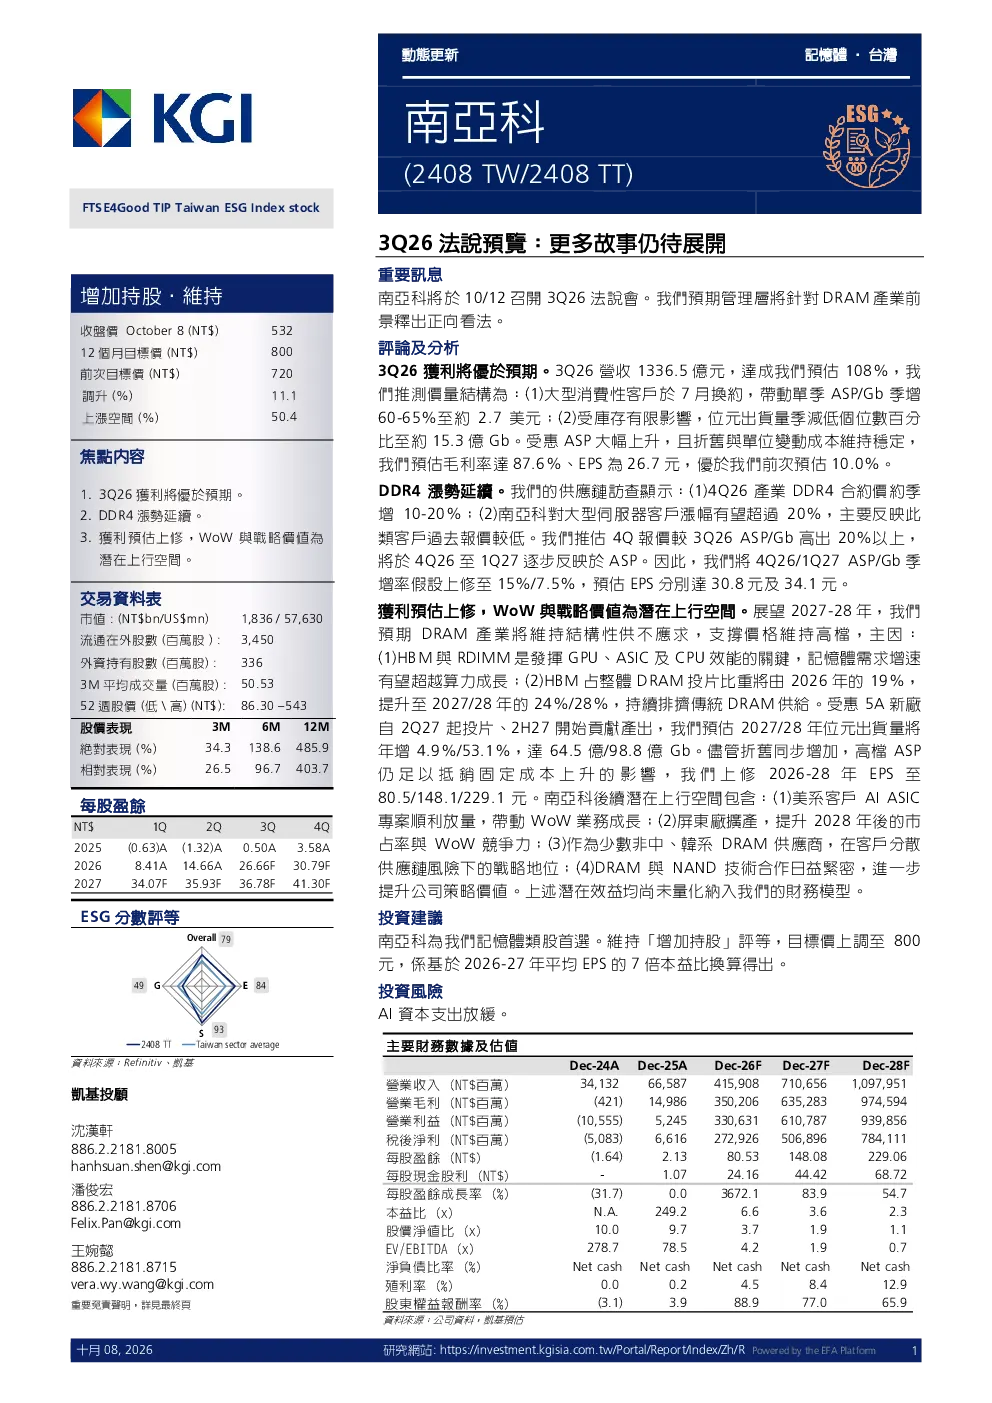
研报主要分析了南亚科3Q26法说会的内容,包括其DRAM产业前景的看法,以及具体的营收、ASP、出货量、毛利率、EPS等财务预测。报告预测南亚科3Q26营收达1336.5亿元,达成目标的108%,单季ASP/Gb季增60-65%至约2.7美元,位元出货量季减低个位数百分比至约15.3亿Gb。受惠ASP大幅上升,且折旧与单位变动成本维持稳定,预估毛利率达87.6%、EPS为26.7元,优于前次预估。此外,报告还分析了DDR4涨势、4Q26及1Q27的ASP/Gb季增率假设计划,以及2026-28年的EPS预测。
报告对DRAM行业的发展趋势有何预测?
报告预测DRAM行业将维持结构性供不应求,支撑价格维持高档。主要原因在于HBM与RDIMM需求增长有望超越算力成长,且HBM占整体DRAM投片比重将持续提升。预估2027/28年位元出货量将年增4.9%/53.1%,达64.5亿/98.8亿Gb。尽管折旧同步增加,高档ASP仍足以抵销固定成本上升的影响。
研报重点分析了南亚科的哪些方面?
研报重点分析了南亚科的财务表现与未来增长潜力。报告预测南亚科3Q26营收、ASP、EPS等关键指标均优于预期,并上调了4Q26/1Q27的ASP/Gb季增率假设至15%/7.5%,预估EPS分别达30.8元及34.1元。此外,报告还关注南亚科在美系客户AI ASIC项目、屏东厂扩产、非中韩系DRAM供應商战略地位、以及DRAM与NAND技术合作等方面的上行空间。
报告对当前DRAM市场的现状有何判断?
报告判断当前DRAM市场处于结构性供不应求状态,支撑价格维持高档。主要支撑因素包括HBM与RDIMM需求增长超越算力成长,以及HBM投片比重持续提升。南亚科作为少数非中韩系DRAM供应商,在客户分散供應鏈風險下具有战略地位。报告预估2027/28年位元出货量将年增4.9%/53.1%,达64.5亿/98.8亿Gb。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧可能影响ASP,以及扩产计划可能带来的折旧与成本压力。此外,客户集中度较高可能存在订单波动风险,技术迭代快速可能导致产品竞争力下降。虽然南亚科在非中韩系供应商中具有战略优势,但全球半导体行业波动仍需关注。