猜你想问
特斯拉3Q26交付报告核心内容有哪些?
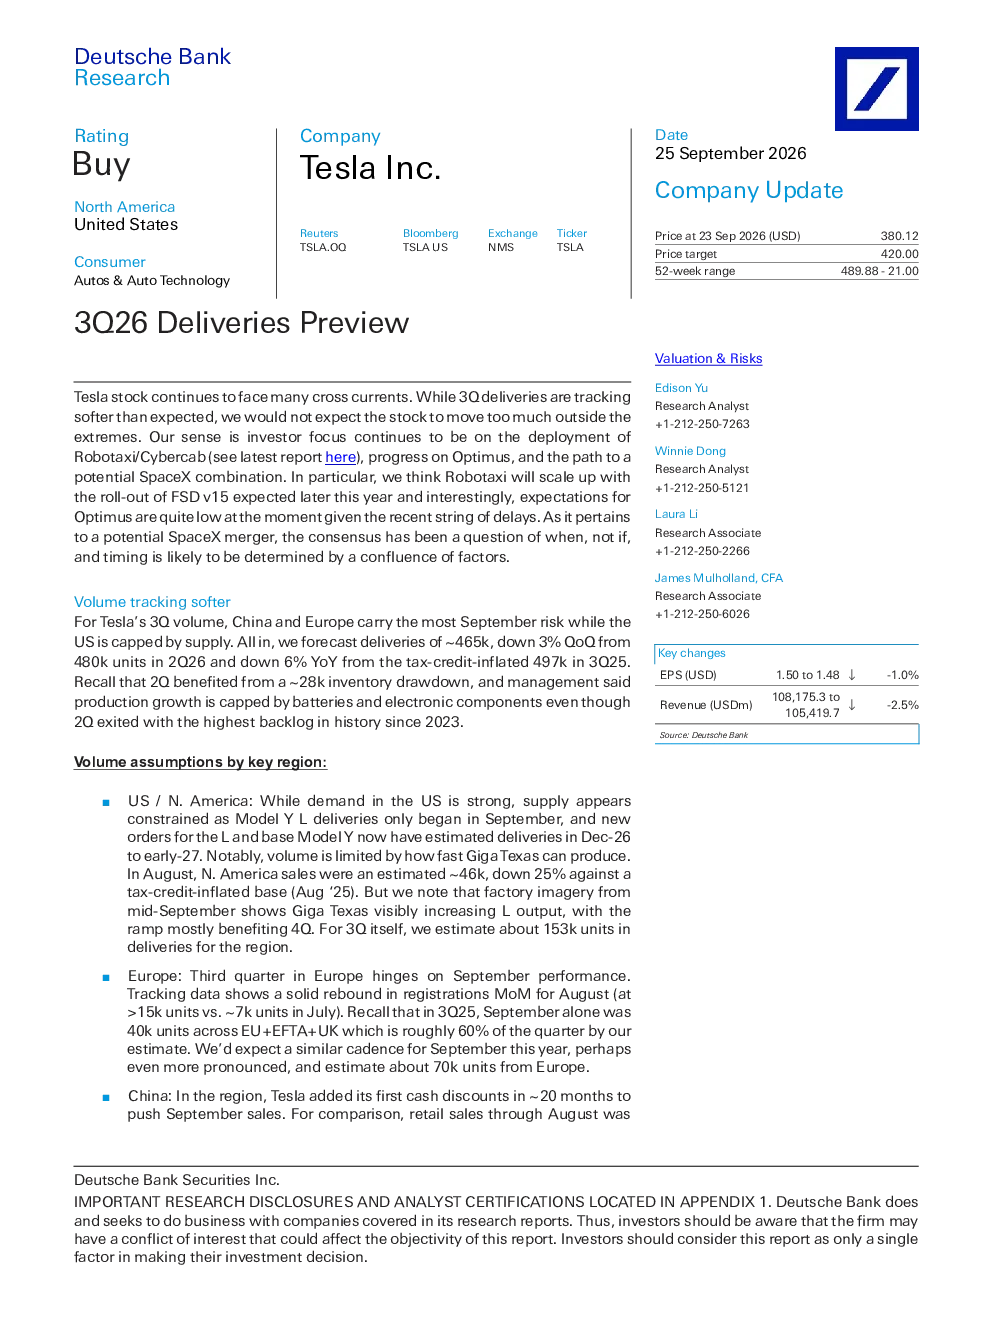
该研报核心关注特斯拉第三季度交付量、股价影响因素及关键进展。报告指出交付量预计46.5万辆,环比下降3%,同比下降6%。核心看点包括Robotaxi/Cybercab部署随FSD v15推进、Optimus进展及与SpaceX的潜在合并。股价预计波动不大,主要受多重因素影响。
电动汽车行业未来发展趋势如何?
研报分析特斯拉推动的Robotaxi/Cybercab部署可能引领自动驾驶商业化新阶段,Optimus机器人市场预期目前较低但具潜力。特斯拉与SpaceX的潜在合并可能带来技术协同效应。行业整体需关注技术迭代、产能扩张及全球政策变化,中国和欧洲市场风险较大,美国受限于产能。
本报告重点分析了哪些方向?
报告重点分析特斯拉第三季度销量预测、毛利率变化及财务状况。销量方面,美国交付约15.3万辆受产能限制,欧洲依赖9月表现,中国受现金折扣影响。毛利率预计16%,环比下降30基点,受销量、补贴、成本等多重因素影响。收入预计272亿美元,每股收益0.33美元,自由现金流为-56亿美元。
当前市场对特斯拉的判断是什么?
市场关注特斯拉股价波动,预计不会过大。核心风险来自中国和欧洲市场,美国受产能限制。积极因素包括Model Y L比例提升、美国订单紧张及价格上调。负面因素涉及销量下降、中国现金折扣、利率补贴成本上升和原材料价格上涨。特斯拉在自动驾驶和机器人领域的技术进展是关键观察点。
本报告提示哪些风险?
研报提示的主要风险包括中国和欧洲市场不确定性,美国产能限制可能持续。毛利率环比下降30基点,受销量下滑、现金折扣、补贴成本上升及原材料价格影响。自由现金流为-56亿美元,因下半年资本开支增加。特斯拉股价受多重因素影响,波动需关注,但报告未提供具体涨跌判断。
你可能感兴趣
特斯拉2Q26交付量预览
德意志银行2026-06-30
中金公司(H/A)3Q26预览:预计净利润同比增172%,股价落后提供潜在上行空间
美银证券2026-10-06
达美乐披萨3Q26预览:预期业绩符合预期,争论将延续
花旗2026-09-30
招商汽车特斯拉股价跟踪乐观者开始左侧买入关注Q2交付事件
未知机构2024-06-30
人工智能大会新品齐登场,特斯拉交付超预期
电子设备华西证券2024-07-07
兴业海外特斯拉交付点评高频数据足够多Q2的汽车交付实际
未知机构2024-07-03
特斯拉销量跟踪报告:2024年有望交付210万辆,关注海外机遇
交运设备华创证券2023-12-18
特斯拉系列之二十八:盈利能力短期承压,Cybertruck有望年底交付
交运设备国信证券2023-10-23
特斯拉系列之二十六:一季度交付创新高,汽车板块毛利率短期承压
交运设备国信证券2023-04-21
特斯拉:疫情压力不改增长态势,下半年生产交付或好转
西南证券2022-07-21