猜你想问
达美乐披萨3Q26业绩是否符合预期?
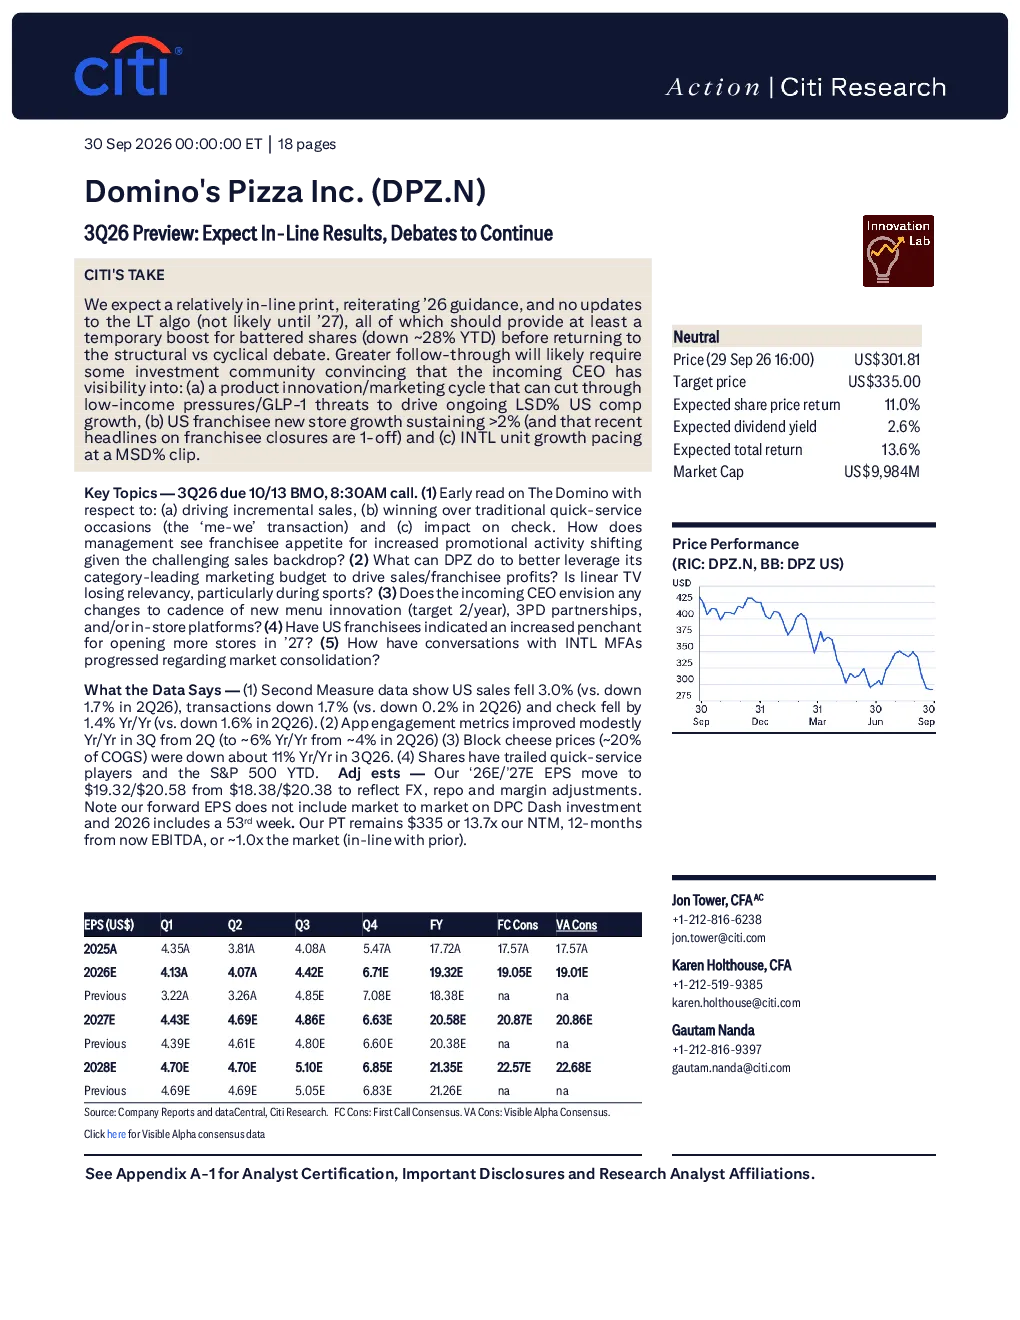
Citigroup预计达美乐披萨2026年第三季度业绩将符合市场预期,重申全年指引,并预计不会更新长期算法(可能要到2027年才会更新)。这些因素可能暂时提振受挫的股价(年初至今下跌约28%),但随后将回归结构性vs周期性的辩论。公司股价能否持续上涨,取决于投资者能否被说服,新任CEO对产品创新与营销、美国加盟店扩张、国际业务增长等方面有清晰的洞察。
QSR赛道未来发展趋势如何?
QSR赛道面临创新可复制、杂货店/便利店竞争加剧的挑战。第三方配送平台渗透率提升、美国加盟店政策调整(引入多品牌运营商)、QSR行业折扣竞争减弱、后厨技术提升等是潜在上行风险。但消费者对价格策略的抵制、QSR行业折扣竞争加剧、菜单创新/营销活动失败、成本意外上涨、配送平台促销活动加码、加盟店关系恶化等是潜在下行风险。
本报告重点分析了哪些方向?
本报告重点分析了达美乐披萨的产品创新与营销、美国加盟店扩张、国际业务增长等方向。报告关注“The Domino”项目对增量销售、传统快消场景(“我-你”交易)的渗透及对客单价的影响,以及营销策略如何更有效地利用领先的市场营销预算推动销售/加盟店利润。此外,新菜单推出频率、与第三方平台合作及店内技术平台的调整也是分析重点。
当前达美乐披萨的市场现状如何?
达美乐披萨美国销售数据显示,第三季度销售额同比下降3.0%,交易量下降1.7%,客单价下降1.4%。应用活跃度小幅提升至约6%。奶酪价格同比下降11%。但年初至今股价跑输QSR同业及标普500指数。美国加盟店新店增长率需维持在2%以上,国际业务需以中等速度(MSD%)推动门店增长。
本报告提示了哪些风险?
本报告提示的风险包括:消费者对价格策略的抵制、QSR行业折扣竞争加剧、菜单创新/营销活动失败、成本意外上涨、配送平台促销活动加码、加盟店关系恶化。上行风险则包括第三方配送平台渗透率提升、美国加盟店政策调整(引入多品牌运营商)、QSR行业折扣竞争减弱、后厨技术提升。国际业务仍是市场情绪的潜在风险。