猜你想问
摩根士丹利3Q26每股收益预览是多少?
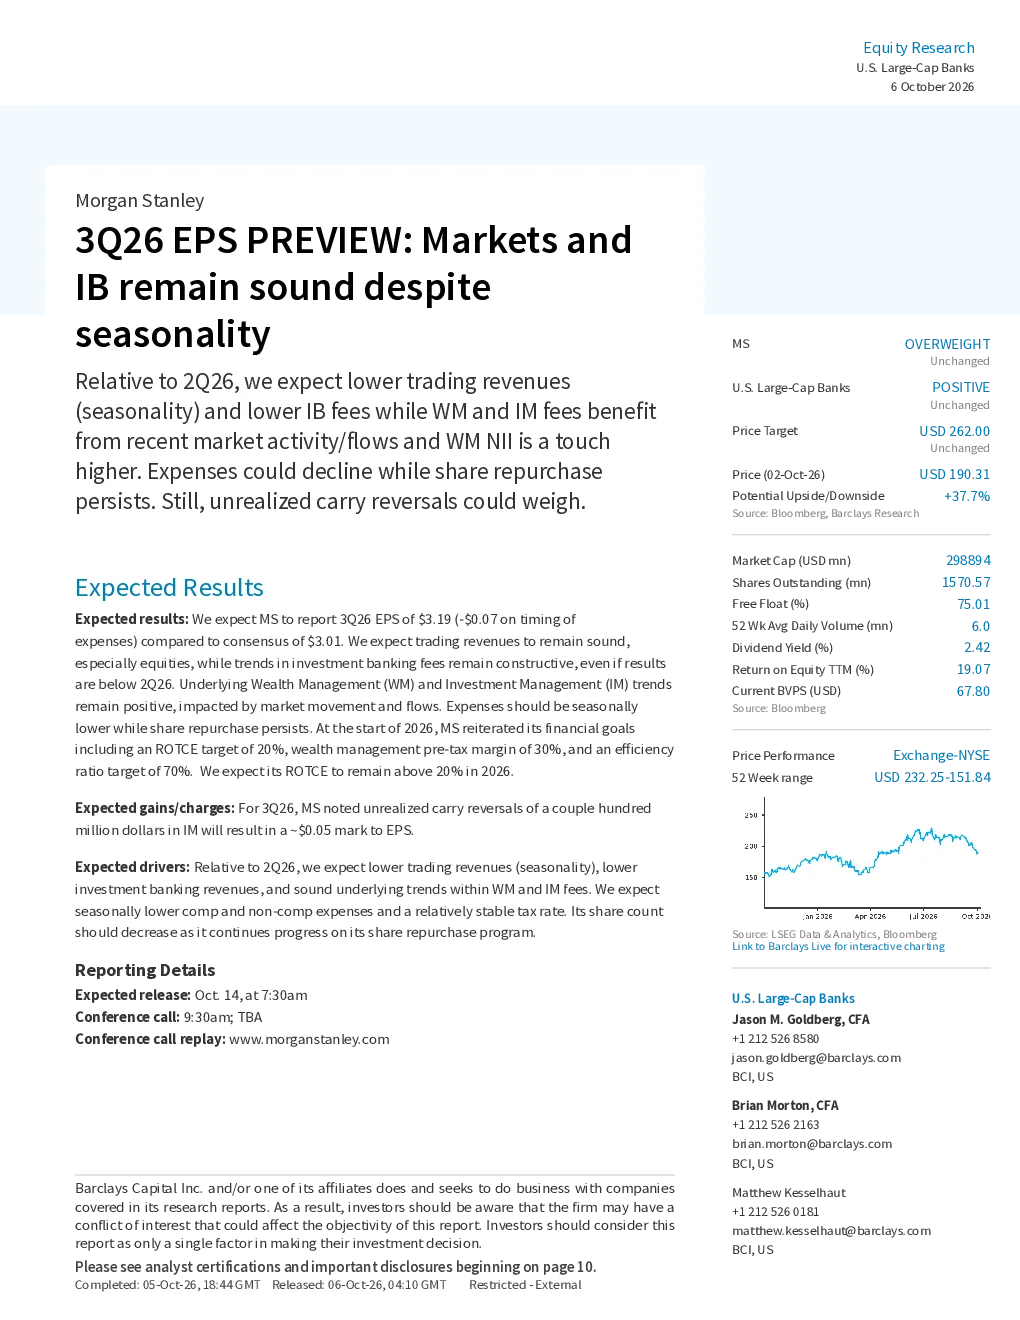
摩根士丹利预计2026年第三季度每股收益为3.19美元,低于市场预期的3.01美元。这一结果主要受到交易收入季节性下降和投行业务费用下降的影响。尽管如此,财富管理和投资管理收入保持强劲,费用有所下降,且公司继续进行股票回购。预计摩根士丹利2026年ROTC E将保持在20%以上,显示出公司稳健的盈利能力。
医药生物行业发展趋势如何?
医药生物行业整体保持稳定发展态势。随着技术创新和市场需求增长,行业内的领先企业持续扩大市场份额。政策支持和技术突破为行业发展提供了有力动力。然而,市场竞争加剧和研发成本上升也对行业带来一定挑战。投资者需关注行业龙头企业的业绩表现和创新能力,以把握投资机会。
摩根士丹利报告重点分析了哪些方向?
摩根士丹利报告重点分析了摩根士丹利2026年第三季度的财务表现,特别是每股收益、交易收入、投行业务费用以及财富管理和投资管理收入。报告指出,尽管季节性因素导致交易收入下降,但公司通过优化业务组合和降低费用,仍保持了较强的盈利能力。此外,报告还预测了摩根士丹利2026年和2027年的业绩表现,为投资者提供了参考依据。
当前市场对摩根士丹利的判断是什么?
当前市场对摩根士丹利的判断是积极的。尽管第三季度业绩受到季节性因素的影响,但公司仍展现出稳健的盈利能力和良好的发展前景。市场关注其财富管理和投资管理业务的增长情况,以及公司如何应对行业竞争和挑战。投资者普遍认为,摩根士丹利在当前市场环境下仍具备较强的竞争力。
摩根士丹利报告有哪些风险提示?
摩根士丹利报告提示,尽管公司业绩保持稳健,但仍存在一些风险因素。首先,交易收入受季节性因素影响较大,可能存在波动。其次,投行业务费用下降可能影响公司短期盈利能力。此外,市场竞争加剧和研发成本上升也可能对行业带来不确定性。投资者需关注这些风险因素,合理评估投资风险。
你可能感兴趣
纽约梅隆银行3Q26 EPS预览:预计季节性放缓,尽管活动仍然强劲
巴克莱银行2026-10-06
美国银行2026年第三季度EPS预览:尽管资本市场收入相对疲软,净利息收入反弹完好
巴克莱银行2026-10-06
Roblox Corp. Class A 3Q26预览:预期超预期但长期增长之争仍未定
美银证券2026-10-08
欧洲交易所Q326预览:尽管夏季季节性但成交量强劲
房地产美银证券2026-10-08
欧洲机场3Q26预览:将弗拉波特和雅典降级至UW
交通运输巴克莱银行2026-10-11
友邦保险提醒:2014年第1季度预览-尽管面临宏观阻力,但仍有望取得可观的增长
德意志银行2014-04-08
2016年第1季度预览–尽管货币受到拖累,我们仍预期会有强劲的业绩
德意志银行2016-04-14
J.P. 摩根老板的第三季度EPS预览和实地调查:让游戏开始
文化传媒J.P. 摩根2021-11-15
摩根士丹利认为尽管潍柴动力陕汽在2025年底的重卡销售势头非常强劲市场
未知机构2026-01-22
铝和SM 4Q16预览:大宗商品价格抵消季节性因素
有色金属德意志银行2017-01-19