猜你想问
美国银行2026年第三季度EPS预览报告核心内容是什么?
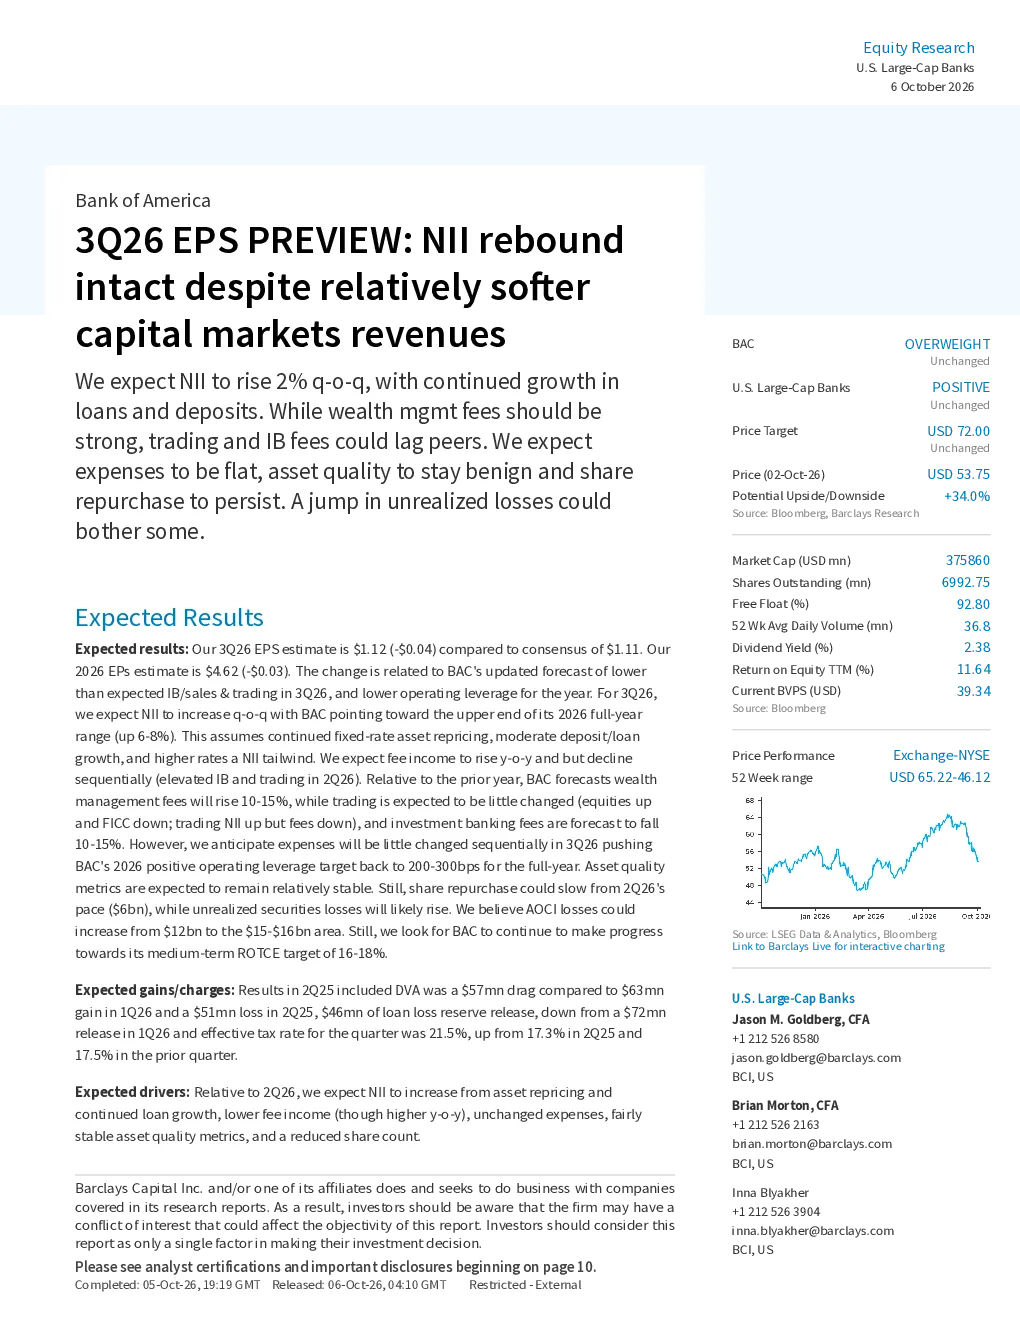
该报告预测美国银行2026年第三季度每股收益(EPS)将上升2%,主要得益于净利息收入的增长以及贷款和存款的持续增长。报告指出,尽管资本市场收入相对疲软,但净利息收入表现良好,预计环比增长6-8%。此外,财富管理费用预计将保持强劲,而交易和投行业务费用可能落后于同行。报告还提到,费用预计将基本持平,资产质量保持良好,股票回购活动将持续进行。不过,未实现损失的增加可能给部分投资者带来一些困扰。
报告对银行业赛道的发展趋势有何展望?
报告对银行业赛道的展望显示,净利息收入预计将受益于固定利率资产的重新定价、存款和贷款的适度增长以及较高的利率环境。贷款方面,中端市场活动保持强劲,商业贷款利用率逐渐提高,小企业信贷需求持续扩张。存款方面,美国银行拥有约2万亿美元的低成本交易性存款,主要为消费者经营账户。行业整体来看,资本市场总收入预计同比上升10-15%,但环比下降15-20%,其中交易收入环比下降但同比上升,投行业务费用同比上升但环比下降。股票承销业务预计将跑赢债券承销和顾问业务。
报告重点分析了哪些方向?
报告重点分析了美国银行的净利息收入、贷款业务、存款业务、费用控制、资产质量、资本状况以及ROTCE(息税折旧摊销前利润与总资产的比率)等多个方向。在净利息收入方面,报告预测其将环比增长6-8%;在贷款业务方面,中端市场活动强劲,商业贷款利用率提高,小企业信贷需求旺盛;在存款业务方面,美国银行拥有大量低成本交易性存款。报告还强调了费用控制,预计费用将基本持平,并关注资产质量,指出信用卡违约率连续第五季度同比改善。此外,报告还分析了资本状况和ROTCE目标,预计美国银行将继续朝着16-18%的中期目标迈进。
当前市场对银行业现状有何判断?
当前市场对银行业的判断显示,美国银行2026年第三季度的EPS预计将上升2%,主要受净利息收入增长和贷款存款增长推动。资本市场收入方面,虽然预计同比将上升10-15%,但环比将下降15-20%,其中交易收入环比下降但同比上升,投行业务费用同比上升但环比下降。资产质量方面,信用卡违约率连续第五季度同比改善,信贷组合保持良好。费用控制方面,预计费用将基本持平。资本方面,CET1比例远高于要求,为回购和增长投资提供了灵活性。总体来看,市场对银行业现状持谨慎乐观态度,认为银行业在净利息收入、资产质量和资本状况方面表现稳健。
研报提示了哪些风险?
研报提示的主要风险包括经济衰退可能导致信贷成本上升,以及未实现损失的增加可能给部分投资者带来困扰。虽然美国银行的信贷组合储备充足,但经济衰退仍可能对银行业造成压力。此外,未实现损失的增加可能影响银行的盈利能力,从而引发投资者担忧。长期来看,资本市场收入存在增长机会,但短期内市场环境仍存在不确定性。投资者需要关注经济走势、信贷质量和资本市场收入的变化,以评估银行业面临的风险和机遇。