猜你想问
纽约梅隆银行3Q26 EPS预览报告核心内容是什么?
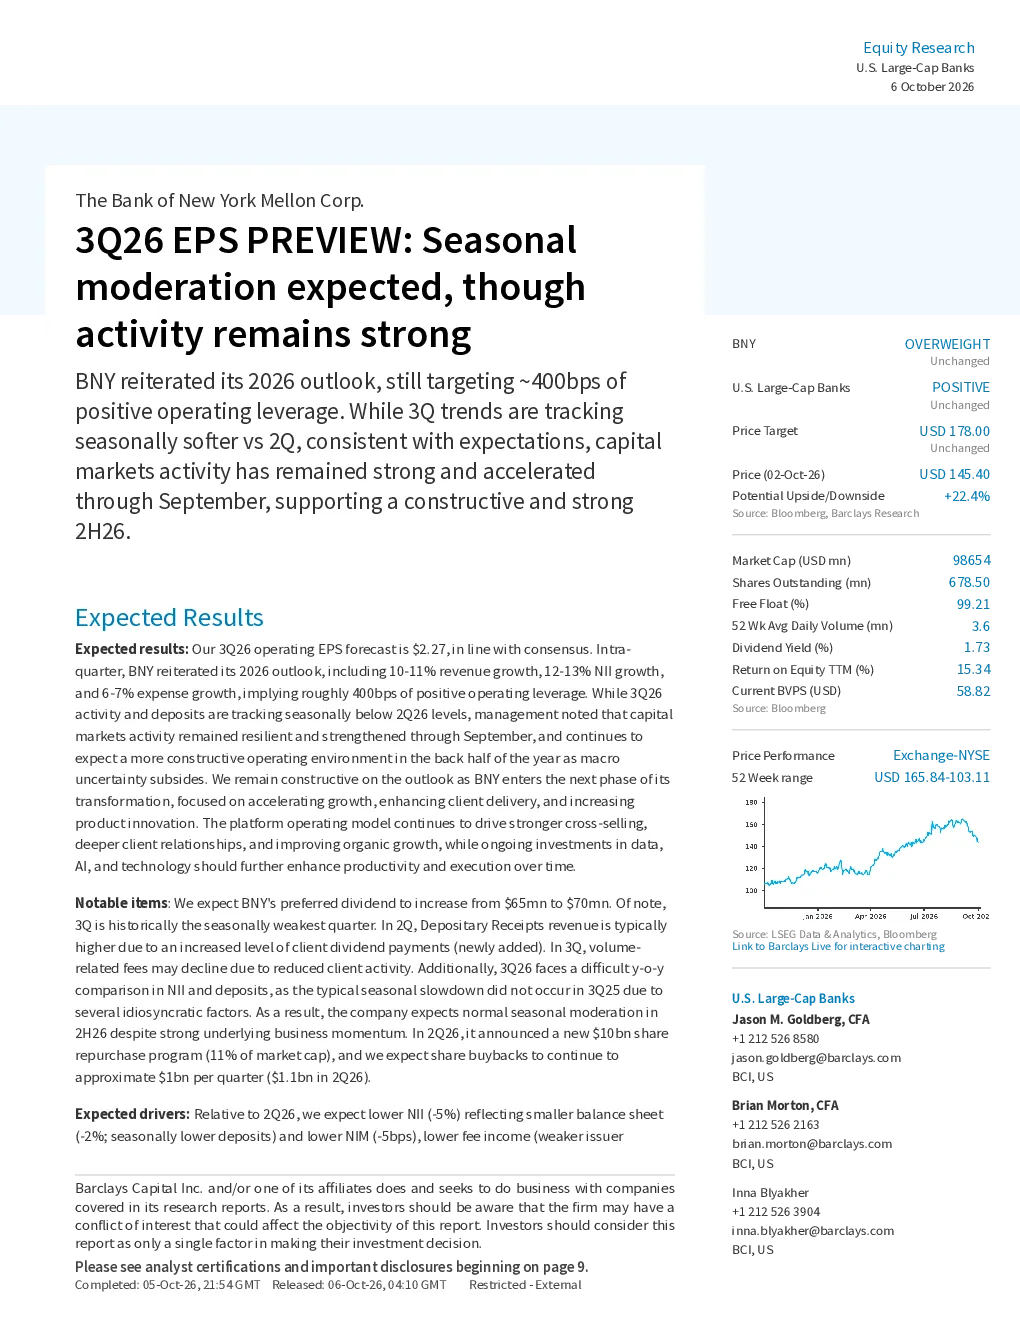
该报告预计纽约梅隆银行2026年第三季度每股收益为2.27美元,与市场预期相符。报告重申了2026年的展望,包括收入增长10-11%,净利息收入增长12-13%,费用增长6-7%,预计产生约400个基点的正经营杠杆率。尽管第三季度活动和存款季节性低于2026年第二季度,但管理层指出资本市场活动保持弹性并在9月份加强,预计下半年经营环境将更加有利。报告还提到BNY进入转型下一阶段,专注于加速增长、提升客户交付和增加产品创新。平台运营模式推动交叉销售、客户关系和有机增长,持续对数据、人工智能和技术的投资将长期提高生产力和执行力。
银行业整体发展趋势如何?
银行业整体发展趋势呈现数字化转型加速、竞争加剧和监管趋严的特点。金融机构积极投入金融科技,提升客户体验和运营效率。同时,利率环境变化和宏观经济不确定性对银行业绩产生影响。银行需平衡风险与增长,优化资产负债结构,加强风险管理能力。平台化运营成为趋势,通过数据分析和人工智能技术,实现更精准的客户服务和产品创新。银行业正逐步从传统存贷业务向综合金融服务转型,提升综合竞争力。
本报告重点分析了哪些方向?
本报告重点分析了纽约梅隆银行的财务表现和经营策略。报告详细预测了2026年第三季度的每股收益、收入增长、净利息收入增长、费用增长和经营杠杆率等关键财务指标。同时,报告探讨了BNY的转型战略,包括加速增长、提升客户交付和增加产品创新。报告还分析了平台运营模式对交叉销售、客户关系和有机增长的影响,以及持续对数据、人工智能和技术的投资对长期生产力和执行力的提升作用。此外,报告关注了BNY在资本市场活动的表现和未来经营环境的预期。
当前银行业市场现状如何判断?
当前银行业市场现状表现为数字化转型加速,金融机构积极投入金融科技以提升竞争力。利率环境变化和宏观经济不确定性对银行业绩产生影响,银行需加强风险管理能力。平台化运营成为趋势,通过数据分析和人工智能技术实现更精准的客户服务和产品创新。银行业正逐步从传统存贷业务向综合金融服务转型,提升综合竞争力。市场竞争加剧,银行需优化资产负债结构,平衡风险与增长。同时,监管环境趋严,银行需合规经营,确保稳健发展。
本报告提示哪些风险?
本报告提示纽约梅隆银行面临的主要风险包括利率波动风险、宏观经济不确定性风险和市场竞争加剧风险。利率环境变化可能影响银行的净息差和盈利能力。宏观经济不确定性可能影响客户信贷需求和银行资产质量。市场竞争加剧可能压缩银行的利润空间。此外,数字化转型过程中可能面临技术风险和网络安全风险。监管政策变化也可能对银行业务产生重大影响。银行需加强风险管理能力,确保稳健经营。BNY的转型计划虽然取得进展,但需要时间才能完全体现其好处,也存在一定的不确定性。