猜你想问
Constellium 3Q26财报核心数据有哪些?
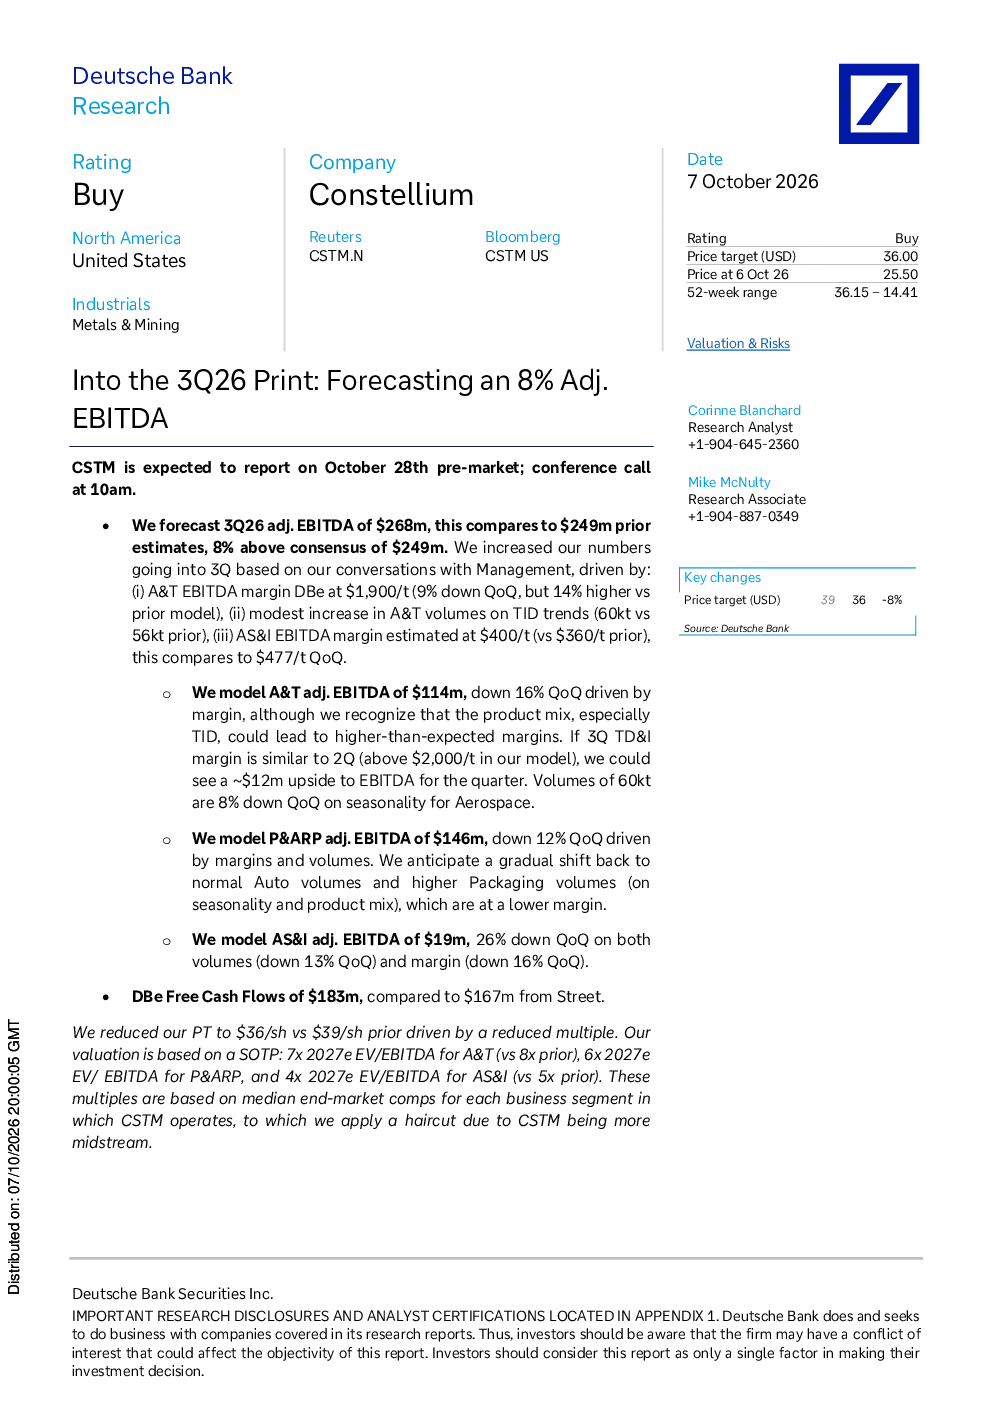
Constellium 3Q26财报显示调整后EBITDA预计2.68亿美元,超预期8%。主要得益于A&T业务EBITDA边际率提升至1900美元/吨,TID产量小幅增长至60万吨,AS&I业务EBITDA边际率预估为400美元/吨。A&T业务调整后EBITDA预计1.14亿美元,P&ARP业务1.46亿美元,AS&I业务1900万美元,均环比下降,但DBe自由现金流预计1.83亿美元,高于市场预期。
铝行业下游需求趋势如何?
包装业务方面,北美和欧洲需求健康,废料溢价优于预期,预计产量季节性回升。汽车业务行业趋势稳定,产量未来几个季度预计稳定,但欧洲市场仍面临挑战。航空航天业务需求强劲,受季节性影响产量略降,订单簿持续改善,TID需求稳固。美加铝关税冲突对Constellium挤压业务和AS&I业务有负面影响,但或推高美国市场金属价利好美国业务板块,综合预计净影响正面。
报告重点分析了哪些业务板块?
报告重点分析了A&T、P&ARP和AS&I三大业务板块。A&T业务EBITDA预计1.14亿美元,受航空航天季节性影响产量环比下降8%;P&ARP业务EBITDA预计1.46亿美元,受汽车和包装业务边际率及产量影响;AS&I业务EBITDA预计1900万美元,受产量环比下降13%和边际率环比下降16%双重影响。同时关注TID产量小幅增长至60万吨,AS&I业务EBITDA边际率预估提升至400美元/吨等关键数据。
当前铝市场现状如何判断?
当前铝市场现状表现为废料溢价小幅上升至68.9%,仍处有利水平,优于管理层预期,增强对3Q和4Q信心。下游需求方面,包装业务北美欧洲健康,汽车业务稳定但欧洲面临挑战,航空航天需求强劲。关税影响复杂,美加铝关税冲突对部分业务有冲击,但或推高美国金属价利好美国业务。整体来看,铝行业需求稳健,但需关注季节性波动和关税变化。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:下游市场需求弱于预期可能导致收入和利润下滑;成本结构不利可能压缩利润空间;成本削减不及预期可能影响盈利能力;宏观环境恶化可能带来不确定性。此外,报告关注废料溢价不利、汽车市场复苏放缓、能源价格上涨等潜在风险,建议投资者密切关注行业动态和公司经营情况。