猜你想问
这份研报主要分析了什么内容?
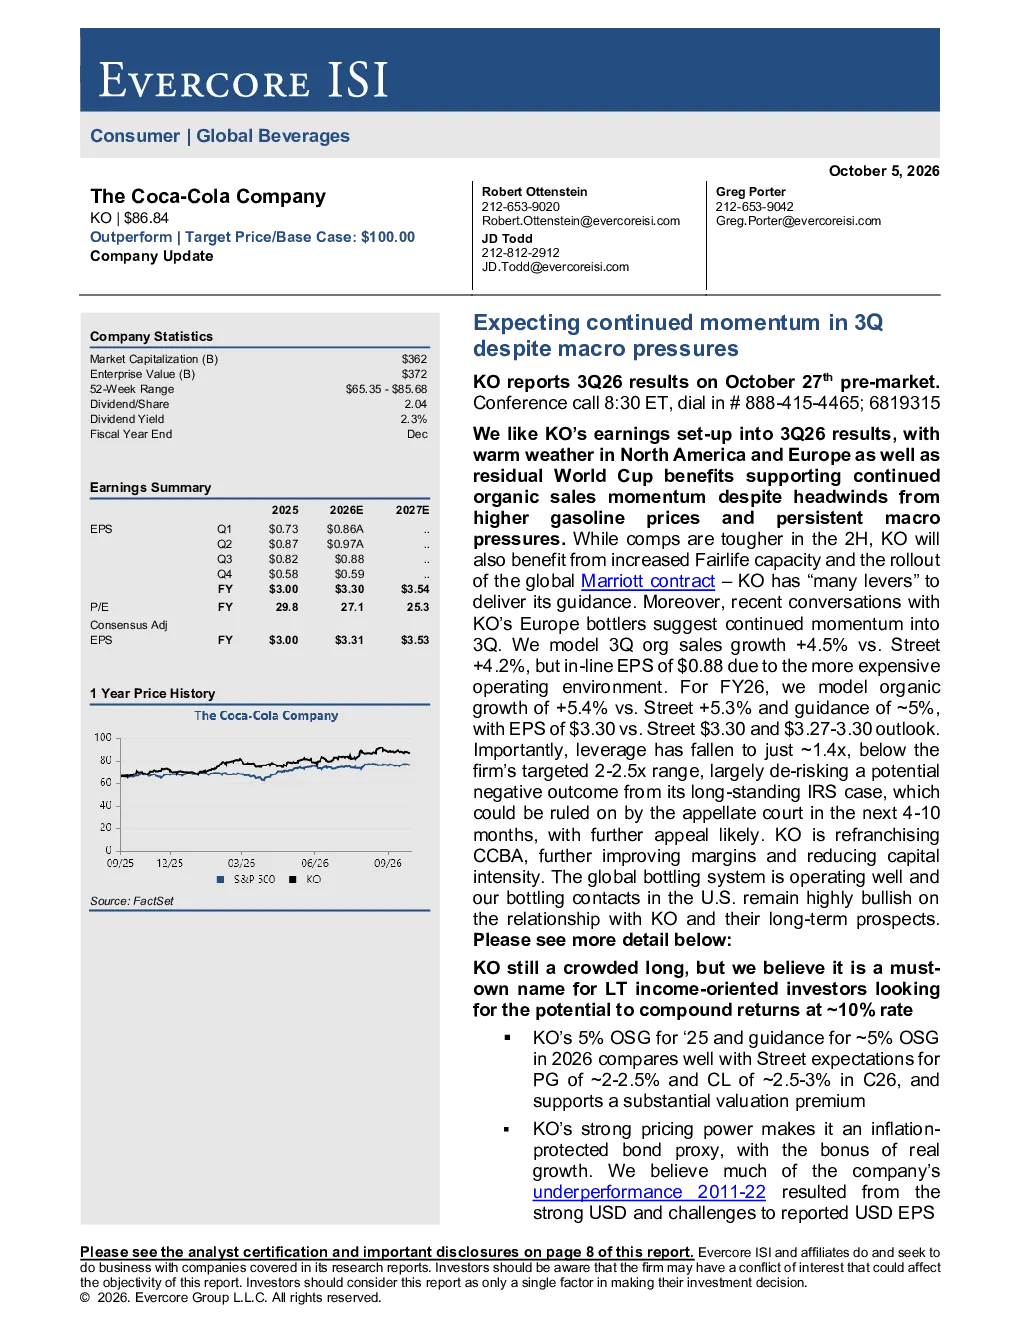
这份研报主要分析了可口可乐公司在2026年第三季度的业绩表现和未来展望。报告指出,尽管面临宏观压力,可口可乐仍预计保持增长势头,主要得益于北美和欧洲的温暖天气以及世界杯的影响,有机销售持续增长。报告还提到了Fairlife产能增加和全球万豪合同的推出对公司业绩的积极影响。此外,研报还分析了可口可乐的财务状况,包括预计的有机销售增长、每股收益、杠杆率等关键数据,以及公司长期投资价值和潜在风险。
饮料行业未来发展趋势如何?
饮料行业未来发展趋势呈现多元化特点。一方面,消费者对健康、天然和功能性饮料的需求持续增长,推动行业向低糖、低卡、高营养方向发展。另一方面,全球化和数字化趋势加速,品牌通过并购、拓展新兴市场和线上渠道等方式增强竞争力。此外,可持续发展成为行业焦点,企业注重环保包装和生产过程的绿色化。未来,行业整合将加剧,具有创新能力和品牌优势的企业将更具市场竞争力。
研报重点分析了可口可乐的哪些方面?
研报重点分析了可口可乐的业绩增长驱动因素、财务表现和投资价值。在业绩增长方面,报告强调了温暖天气和世界杯对有机销售的积极影响,以及Fairlife产能增加和全球万豪合同带来的机遇。财务表现方面,报告预测了2026年第三季度和全年的有机销售增长、每股收益等关键指标,并指出尽管经营环境更昂贵,但公司仍能保持增长。投资价值方面,报告认为可口可乐是拥挤的长期持有股票,具有约10%的复合回报潜力,其定价能力和5% OSG指导方针也支持了其估值溢价。
当前可口可乐的市场表现如何?
当前可口可乐的市场表现稳健,尽管面临宏观压力,但仍保持增长势头。报告显示,公司受益于温暖天气和世界杯影响,有机销售持续增长。关键数据方面,预计2026年第三季度有机销售增长+4.5%,每股收益预计为0.88美元。公司强大的定价能力和5% OSG指导方针也支持了其估值溢价。此外,公司正在重新授权CCBA,进一步改善利润率并降低资本强度。全球装瓶系统运行良好,美国装瓶商对与可口可乐的关系及其长期前景保持高度乐观。
研报提示了哪些风险?
研报提示了可口可乐面临的主要风险,包括宏观压力对业绩的潜在影响、第二半年的比较数据可能更加困难、IRS税案的不确定性等。报告指出,IRS税案有50%以上的可能性在未来2年内将可口可乐的ETR增加300-380个基点,这将导致更高的利息支出,相当于2.5倍的市盈率。此外,如果可口可乐输掉了税案上诉,其税率将上升380个基点,对2027年的EPS造成约0.17美元或~5%的负面影响,并可能增加额外140亿美元的债务。这些风险需要投资者密切关注。