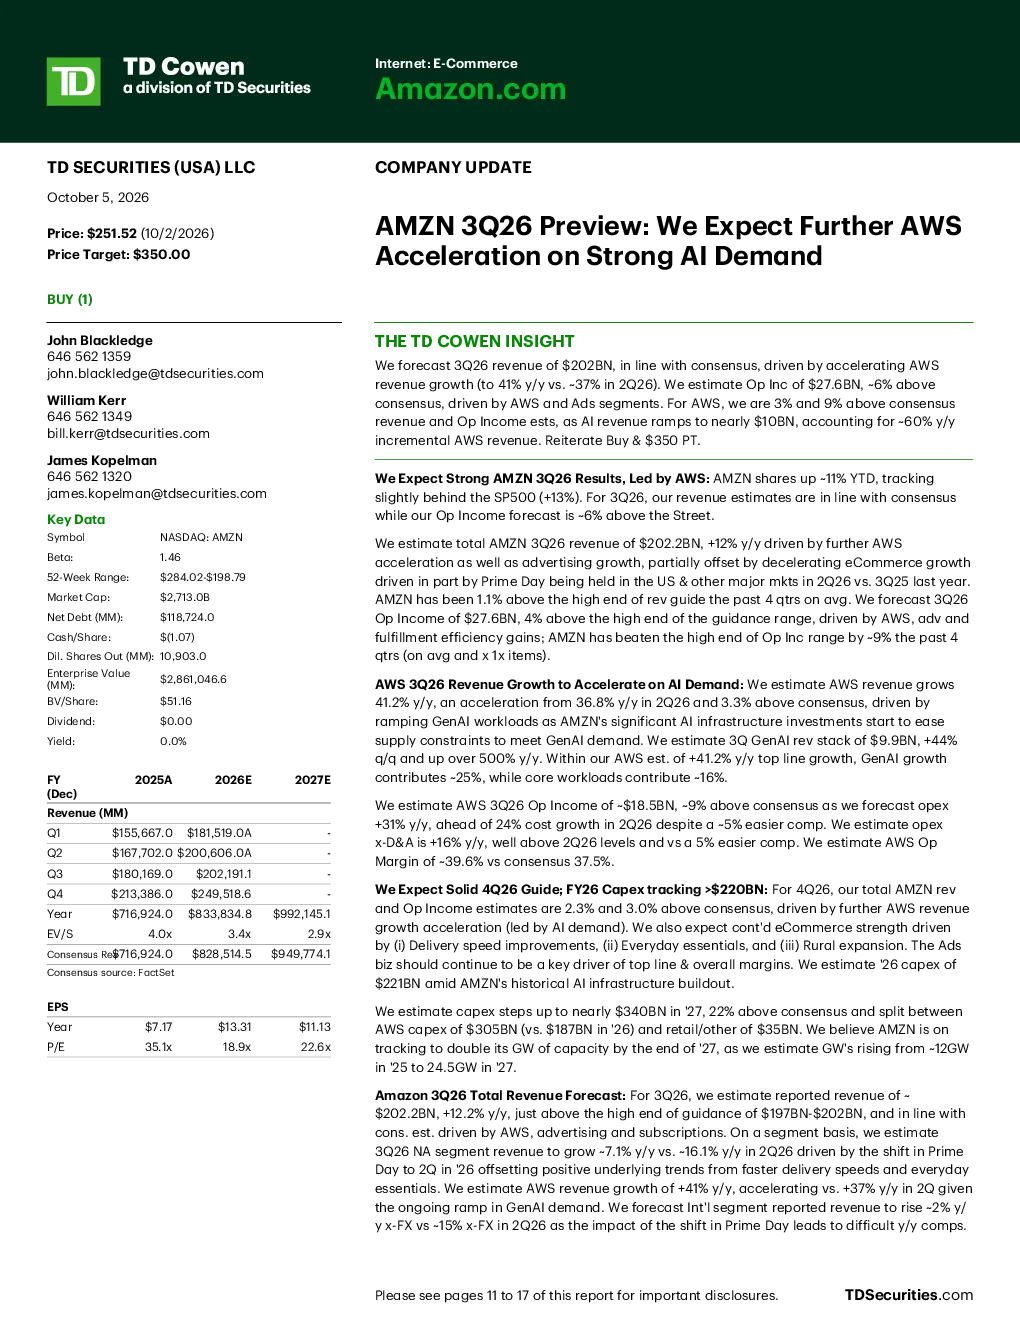
猜你想问
这份研报主要分析了亚马逊2026年第三季度的哪些内容?
这份研报主要分析了亚马逊2026年第三季度的收入和营业利润预期,重点关注AWS收入的加速增长,预计AWS收入同比增长41%,营业利润同比增长61.5%,主要受生成式AI工作负载增长和运营效率提升推动。同时,报告还探讨了亚马逊B2C和B2B电子商务市场份额的增长,以及国际市场的潜力。
AWS在云迁移趋势中的发展前景如何?
AWS在云迁移趋势中前景广阔,报告预计2026-2031年AWS收入复合年增长率为34%。生成式AI工作负载的增长贡献了约25%的AWS收入增长,表明AWS正积极受益于云迁移的长期趋势。此外,AWS的全球容量预计到2027年将翻一番,达到24.5吉瓦特,显示其持续扩大基础设施建设的决心。
报告重点分析了亚马逊的哪些业务方向?
报告重点分析了亚马逊的AWS和广告业务。AWS方面,报告强调了其在云服务市场的领先地位和AI驱动的增长潜力;广告业务方面,报告指出其将成为收入增长和利润率提升的关键驱动力。此外,报告还关注了亚马逊在B2C和B2B电子商务领域的市场份额增长,以及国际市场的拓展机会。
当前市场对亚马逊的整体表现有何判断?
当前市场对亚马逊的整体表现持积极判断。报告预计2026年第三季度总收入同比增长12.2%,达到202.2亿美元,略高于市场预期。AWS的强劲增长和广告业务的提升是主要支撑因素。TD Cowen重申对亚马逊的“买入”评级,目标价350美元,认为亚马逊有望在未来几年实现强劲的全球收入增长和利润率提升。
这份研报提示了哪些潜在风险?
这份研报提示了几个潜在风险,包括电子商务和AWS业务增长放缓的可能性,以及亚马逊未来执行能力和全球需求增长能力的下降风险。此外,报告还提到了监管行动可能带来的风险,这些因素可能对亚马逊的长期发展产生影响。
你可能感兴趣
亚马逊2026年第二季度前瞻:上调AWS增速指引,预计第三季度指引匹配市场预期
美国银行2026-07-22
计算机行业点评报告:亚马逊:AWS重回高增长通道,AI原生需求与自研芯片构建长期壁垒
信息技术华鑫证券2026-08-17
通信行业周报:微软全面开放Bing Chat谷歌拟发布搜索引擎AI对话新功能,或推动国内同类产品加速开发进一步刺激AI算力建设需求
信息技术德邦证券2023-05-10
亚马逊Q2业绩超预期 AI驱动AWS高增长
未知机构2026-07-31
亚马逊谈AWS长期潜力与AI基础设施投资回报
未知机构2026-07-31
亚马逊盘后涨9 公司表示3年AI服务器投入可以收回成本 2Q AWS收入和订单 以及Anthr
未知机构2026-07-31
亚马逊盘后涨9 AWS与AI投资超预期
未知机构2026-07-31
天风海外科技 亚马逊AI资本开支与AWS增长
未知机构2026-07-31
亚马逊和谷歌云涨价关注国内云厂投资机会AWS近期对AI算力服务
未知机构2026-01-29
海外AI财报点评:亚马逊AWS收入增速亮眼,资本开支超预期,海外AI正循环效应显著
信息技术开源证券2025-10-31