猜你想问
本周黄金价格上涨的原因是什么?
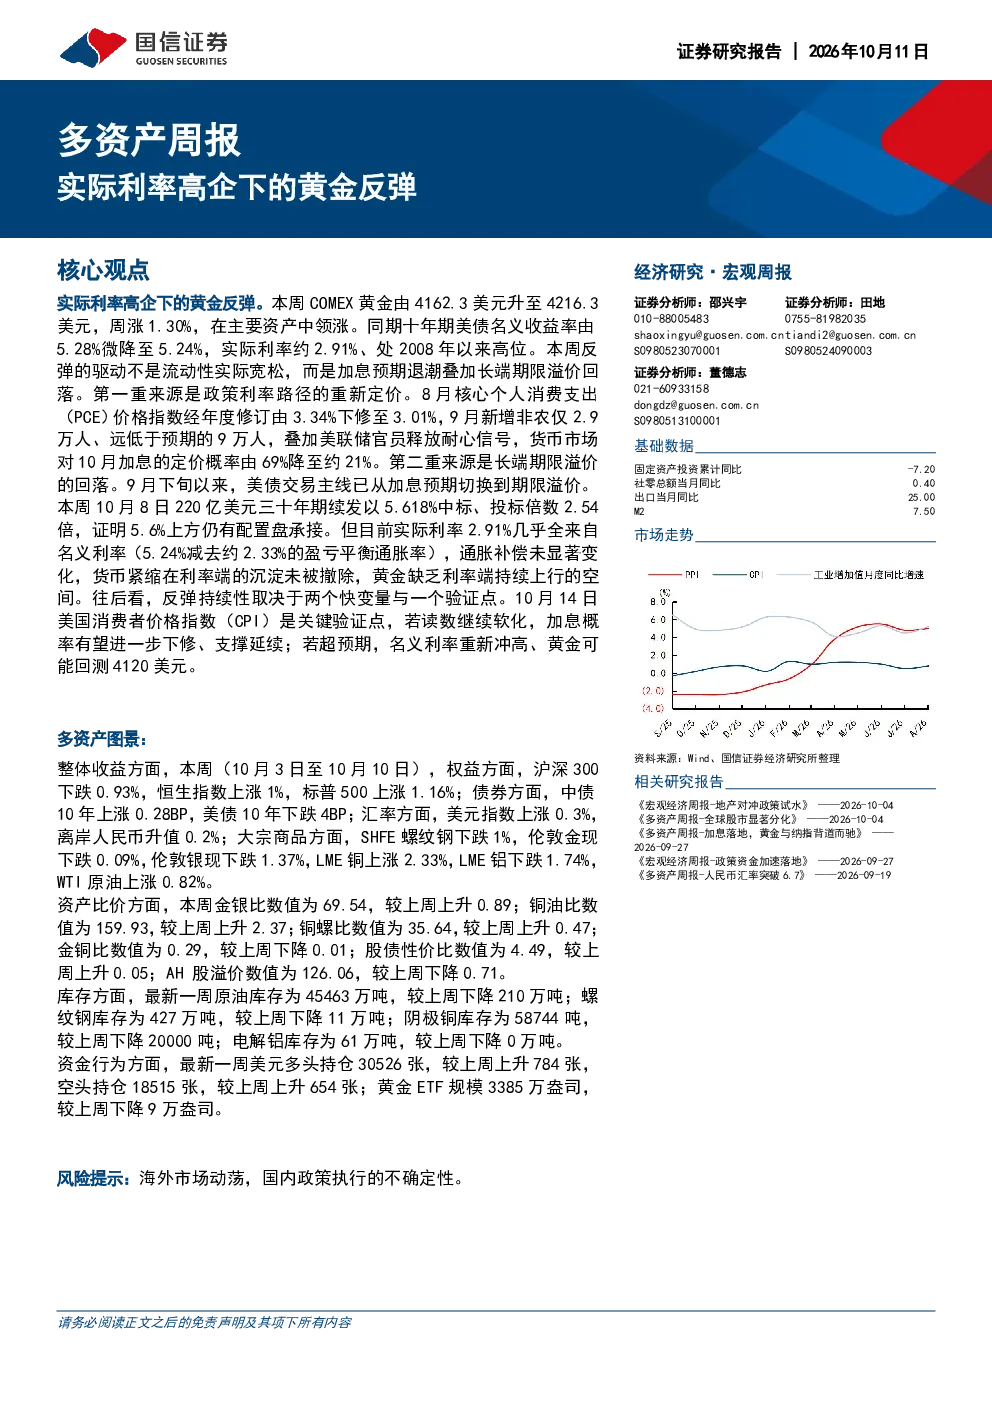
本周COMEX黄金上涨1.30%,主要受加息预期退潮和长端期限溢价回落驱动。实际利率仍处高位,但通胀补偿未显著变化,表明黄金上涨并非由流动性宽松推动,反弹性质并非反转,缺乏持续上涨空间。
黄金行业未来发展趋势如何?
黄金行业未来发展趋势需关注实际利率和通胀补偿变化。当前中国央行持续增持黄金持仓,全球黄金ETF虽有所下降但仍是重要支撑力量。金价在4000至4400美元区间磨底,4000美元为价值锚,4400美元为利率端压制线。若盈亏平衡通胀率向上突破2.3%至2.4%区间,则存在突破4400美元的空间。
本报告重点分析了哪些方面?
本报告重点分析了COMEX黄金价格驱动因素、关键数据变化及未来展望。报告指出加息预期退潮和长端期限溢价回落是近期金价上涨主因,实际利率约2.91%仍处高位,通胀补偿未变。报告强调10月14日CPI数据是关键验证点,若读数软化将支撑金价,若超预期则可能回测4120美元。
当前黄金市场处于什么状态?
当前黄金市场处于反弹阶段而非反转,实际利率仍高,通胀补偿未显著变化,金价缺乏持续上涨动力。COMEX黄金价格由4162.3美元升至4216.3美元,黄金ETF规模下降9万盎司,但中国央行连续23个月增持黄金持仓。金价在4000至4400美元区间震荡,需关注通胀和利率变化对金价的影响。
本报告有哪些风险提示?
本报告提示需关注实际利率和通胀变化对金价的压制风险。当前加息预期退潮和长端期限溢价回落是短期支撑,但若未来实际利率继续上升或通胀补偿未改善,黄金可能面临下行压力。此外,黄金ETF规模下降和全球宏观经济不确定性也是需关注的因素。
你可能感兴趣
多资产周报:边际利率高企下的黄金反弹
有色金属国信证券2026-10-12
9月金融数据点评:低名义利率,高实际利率下的前景演绎
华创证券2023-10-14
多资产周报:PPI企稳下的资产价格含义
国信证券2025-10-20
多资产周报PPI企稳下的资产价格含义
国信证券2025-10-20
海外资产跟踪周报2022年第27期:无惧实际利率反弹,风险偏好继续回升
国泰君安证券2022-11-06
海外资产跟踪周报2022年第34期:美债实际利率反弹,期限倒挂程度缓解
国泰君安证券2022-12-26
黄金白银日报:美元实际利率新低,金银多单继续持有
东吴期货2021-01-05
中国市场评论:降准效果不宜高估,实际利率高企仍需降息
招商银行2015-02-05
南华宏观周报:紧缩预期降温,但长端美债利率高企压制无息资产20261010
南华期货2026-10-10
2022-2026年黄金的实际利率定价框架演变
未知机构2026-07-28