猜你想问
这份研报的核心内容是什么?
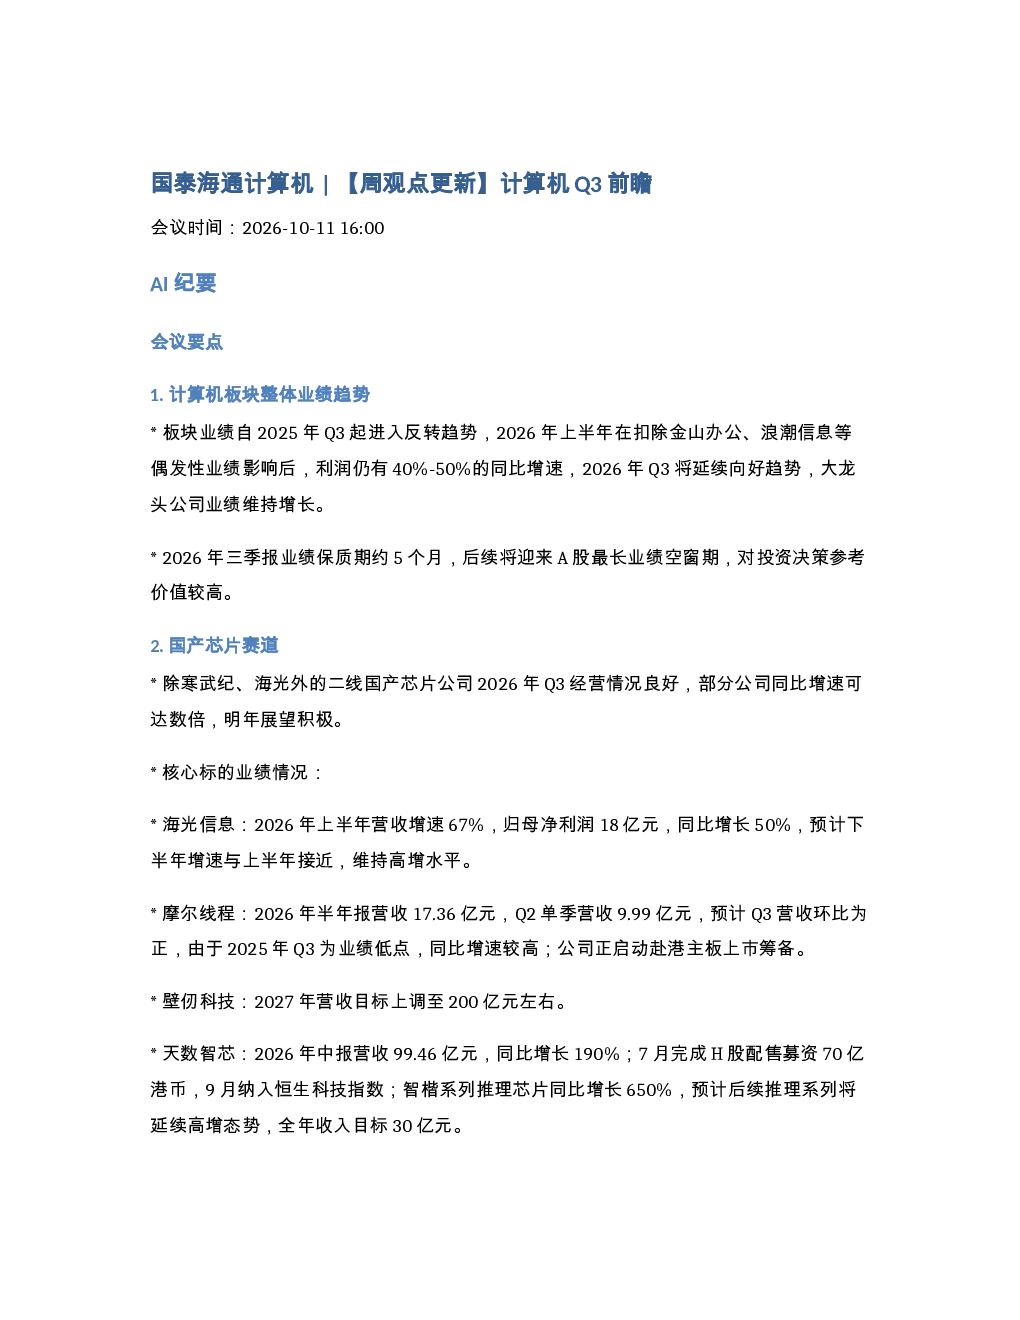
这份研报主要分析了2026年计算机板块的整体业绩趋势、国产芯片、EDA、算力相关、支付财税信息化、工业软件、网络安全和信创等赛道的行业发展趋势和重点公司业绩表现。报告指出计算机板块自2025年Q3起进入反转趋势,2026年上半年利润同比增速40%-50%,Q3延续向好。国产芯片二线公司表现良好,海光信息、摩尔线程等核心标的业绩亮眼。EDA、算力相关赛道景气度提升,服务器、电源、存储等环节量价提升。网络安全市场规模突破800亿元,AI安全、数据安全增速高于传统安全硬件。报告还重点分析了各赛道的核心公司业绩和行业发展趋势。
报告重点分析了哪些赛道/行业的发展趋势?
报告重点分析了国产芯片、EDA、算力相关、支付财税信息化、工业软件、网络安全和信创等赛道的发展趋势。国产芯片赛道中,二线公司经营良好,海光信息、摩尔线程等业绩增长显著。EDA赛道板块性业绩向好,华大九天、广立微等预计收入增速较高。算力相关赛道中,智能算力规模同比增长88%,液冷数据中心市场规模达230亿元,服务器电源国产化加速。支付财税信息化赛道中,新国都、税友股份等业绩增长较快。工业软件赛道中,赛意信息、新致软件等收入增速预计较高。网络安全赛道中,AI安全、数据安全、云安全增速高于传统安全硬件。信创赛道中,安可进程加速,核心环节替换加快。
报告的主要分析方向是什么?
报告的主要分析方向包括计算机板块整体业绩趋势、重点赛道的发展现状和未来展望,以及核心公司的业绩表现。报告指出计算机板块自2025年Q3起进入反转趋势,2026年上半年利润同比增速40%-50%,Q3延续向好。在国产芯片赛道,二线公司经营良好,海光信息、摩尔线程等业绩增长显著。EDA赛道板块性业绩向好,华大九天、广立微等预计收入增速较高。算力相关赛道中,智能算力规模同比增长88%,液冷数据中心市场规模达230亿元,服务器电源国产化加速。支付财税信息化赛道中,新国都、税友股份等业绩增长较快。工业软件赛道中,赛意信息、新致软件等收入增速预计较高。网络安全赛道中,AI安全、数据安全、云安全增速高于传统安全硬件。信创赛道中,安可进程加速,核心环节替换加快。报告还重点分析了各赛道的核心公司业绩和行业发展趋势。
报告对当前市场现状有何判断?
报告对当前市场现状的判断包括:计算机板块自2025年Q3起进入反转趋势,2026年上半年利润同比增速40%-50%,Q3延续向好,大龙头公司业绩维持增长。国产芯片赛道中,二线公司经营良好,部分同比增速达数倍,明年展望积极。EDA赛道板块性业绩向好,华大九天、广立微等预计收入增速较高。算力相关赛道中,智能算力规模同比增长88%,AI市场规模达500亿美元以上,服务器、电源、存储等硬件环节量价提升。支付财税信息化赛道中,新国都、税友股份等业绩增长较快。工业软件赛道中,赛意信息、新致软件等收入增速预计较高。网络安全赛道中,市场规模突破800亿元,AI安全、数据安全、云安全增速高于传统安全硬件。信创赛道中,安可进程加速,核心环节替换加快。总体来看,多个赛道呈现景气度提升态势,但利润端承压,拐点取决于订单释放节奏。
研报中有哪些风险提示?
研报中的风险提示包括:计算机板块整体业绩向好,但部分公司业绩受偶发性因素影响较大,需关注业绩空窗期对投资决策的参考价值。国产芯片赛道中,二线公司业绩虽有增长,但市场竞争激烈,需关注行业政策变化对公司业绩的影响。EDA赛道中,部分公司业绩增速较高,但市场竞争也较为激烈,需关注行业竞争格局变化。算力相关赛道中,行业景气度提升,但服务器、电源、存储等环节的国产化进程仍需关注。网络安全赛道中,虽然市场规模突破800亿元,但利润端承压,拐点取决于订单释放节奏,需关注应收账款对公司现金流的影响。信创赛道中,安可进程加速,但核心环节替换加快也可能导致部分公司业绩短期承压。总体来看,需关注行业政策变化、市场竞争格局、订单释放节奏等因素对公司业绩的影响。