猜你想问
这份研报的核心内容是什么?
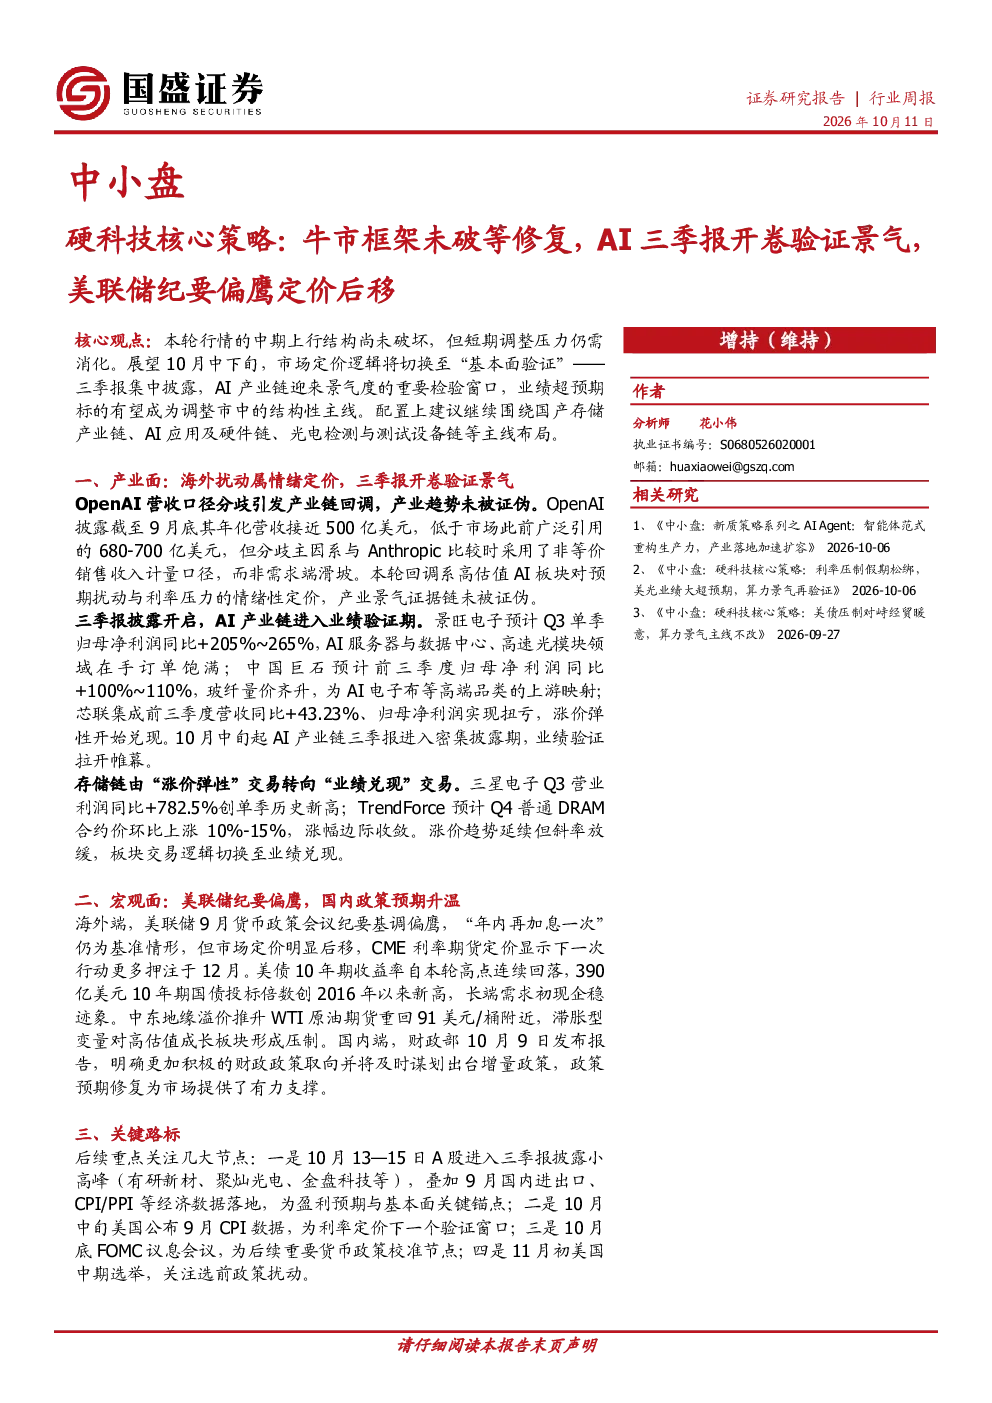
本报告指出当前市场中期上行结构未破坏,短期调整压力需消化。10月中下旬市场定价逻辑将切换至基本面验证,AI产业链迎来景气度检验窗口。AI产业链方面,OpenAI营收口径分歧引发回调,但产业趋势未被证伪,回调系高估值AI板块的情绪性定价。三季报披露开启,景旺电子预计Q3单季归母净利润同比大幅增长,AI服务器与数据中心、高速光模块领域订单饱满;中国巨石玻纤量价齐升,为AI电子布等高端品类上游映射;芯联集成前三季度营收与净利润实现扭亏,涨价弹性开始兑现。存储链由‘涨价弹性’交易转向‘业绩兑现’交易,三星电子Q3营业利润创单季历史新高,TrendForce预计Q4普通DRAM合约价环比上涨,涨幅边际收敛。
AI产业链的发展趋势如何?
AI产业链正进入业绩验证期,景气度将迎来重要检验。当前产业链回调主要源于高估值AI板块的情绪性定价,而非产业趋势逆转。三季报集中披露将验证AI产业链基本面,业绩超预期标的有望成为结构性主线。具体来看,AI服务器与数据中心、高速光模块领域订单饱满,玻纤量价齐升支撑AI电子布等高端品类上游,部分企业已实现营收与利润增长。存储链交易逻辑转向‘业绩兑现’,三星电子Q3营业利润大幅增长,DRAM价格涨幅边际收敛。整体而言,AI产业链基本面支撑,后续需关注业绩兑现情况。
报告重点分析了哪些方向?
报告重点围绕国产存储产业链、AI应用及硬件链、光电检测与测试设备链等主线进行布局建议。在国产存储领域,建议关注长鑫科技等龙头,以及长川科技、江丰电子、聚辰股份等存储扩产受益链条企业。AI应用及硬件链方面,建议关注金山办公、移远通信、沃尔德、达瑞电子、奥尼电子等。光电检测与测试设备链方面,建议关注日联科技、联讯仪器等。此外,报告还关注了硅片涨价受益及传导链相关企业,如立昂微、士兰微、晶合集成、芯联集成等。
当前市场现状如何判断?
当前市场处于短期调整压力与中期上行结构并存的状态。市场定价逻辑即将从预期切换至基本面验证,AI产业链景气度将迎来重要检验。海外端,美联储9月货币政策会议纪要基调偏鹰,市场定价明显后移,美债长端需求初现企稳迹象,但滞胀型变量对高估值成长板块形成压制。国内端,财政部明确更积极的财政政策取向,政策预期修复为市场提供支撑。整体来看,市场短期承压,但中期结构性行情基础尚存,需关注基本面验证进展。
研报提示了哪些风险?
报告提示了美联储货币政策收紧超预期、行业景气度不及预期、技术落地与业绩兑现不及预期、地缘政治与供应链扰动等风险。美联储货币政策走向仍具不确定性,可能对市场情绪与估值产生压力。AI产业链发展需关注技术落地与商业化进程,业绩兑现情况存在不确定性。此外,地缘政治风险与供应链稳定性也可能对产业链造成扰动。投资者需关注这些风险因素,合理配置资产。