猜你想问
这份研报的核心内容是什么?
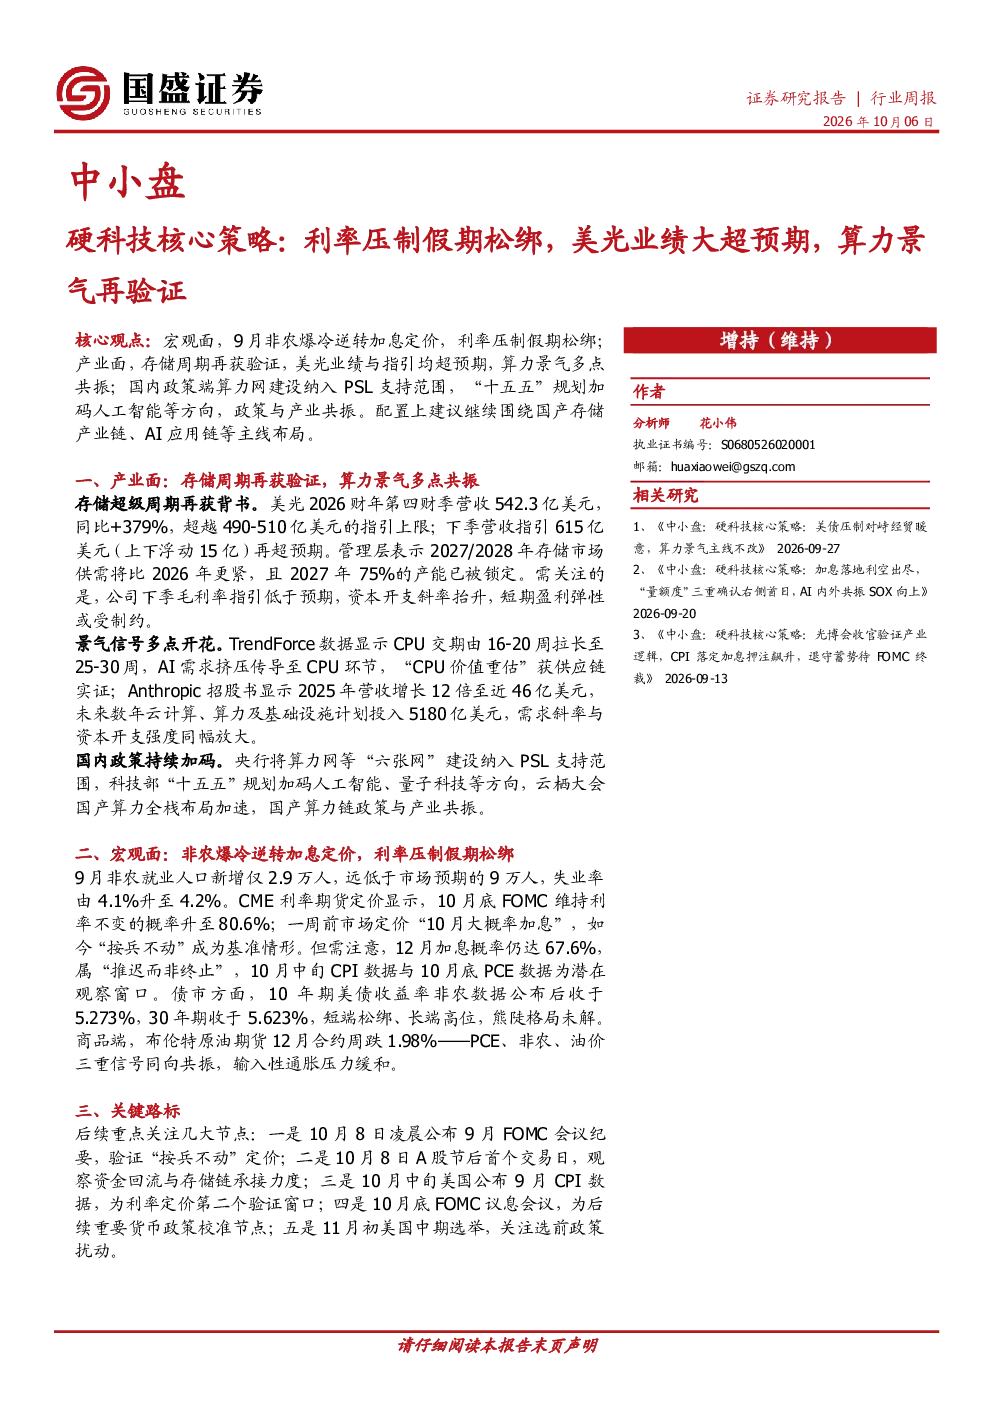
本报告的核心内容围绕中小盘硬科技策略展开,分析了宏观利率环境变化对科技板块的影响,重点解读了美光存储业务的超预期业绩及其对存储周期的验证,同时探讨了算力产业的景气度及国内政策的支持方向。报告指出,9月非农就业数据爆冷逆转了加息预期,为科技板块带来利好,而美光业绩超预期进一步确认了存储周期的强度,算力产业在AI需求驱动下持续升温,国内政策层面也持续加码支持算力网和人工智能等方向。配置建议围绕国产存储产业链和AI应用链进行布局。
存储行业的发展趋势如何?
存储行业正经历超级周期,本报告通过美光业绩数据验证了这一趋势。美光2026财年第四财季营收同比增长379%,远超市场预期,且管理层预计2027/2028年存储市场供需将更加紧张,75%的产能已被锁定。此外,TrendForce数据显示CPU交期延长至25-30周,AI需求挤压传导至CPU环节,进一步印证了存储周期的强度。但需关注毛利率指引低于预期和资本开支斜率抬升等因素可能制约短期盈利弹性。国内政策端也将持续支持存储产业发展。
研报重点分析了哪些方向?
本报告重点分析了宏观利率环境变化对科技板块的影响,存储周期的验证,以及算力产业的景气度。在宏观层面,报告关注了9月非农就业数据爆冷对美联储加息预期的逆转,为科技板块带来利好。在产业层面,报告重点解读了美光存储业务的超预期业绩及其对未来市场的指引,同时分析了CPU交期延长和AI需求增长等信号,验证了算力产业的景气度。此外,报告还探讨了国内政策对算力网和人工智能等方向的支持力度。配置建议围绕国产存储产业链和AI应用链进行布局。
当前市场对科技板块的判断是什么?
当前市场对科技板块的判断较为积极,主要基于宏观利率环境的变化和产业层面的景气度验证。9月非农就业数据爆冷逆转了市场对美联储加息的预期,为科技板块带来利好。同时,美光存储业务的超预期业绩进一步确认了存储周期的强度,而算力产业在AI需求驱动下持续升温,国内政策也持续加码支持相关方向。这些因素共同构成了科技板块的积极判断基础。但市场仍需关注美联储货币政策的后续动向以及行业景气度的变化。
研报提示了哪些风险?
本报告提示了以下几个风险:首先,美联储货币政策收紧超预期可能对科技板块带来压力;其次,行业景气度可能不及预期,影响相关企业的业绩表现;再次,技术落地和业绩兑现可能存在不确定性,需要持续关注;最后,地缘政治和供应链扰动也可能对科技板块造成影响。这些风险因素需要投资者在配置时予以关注,并做好风险管理。